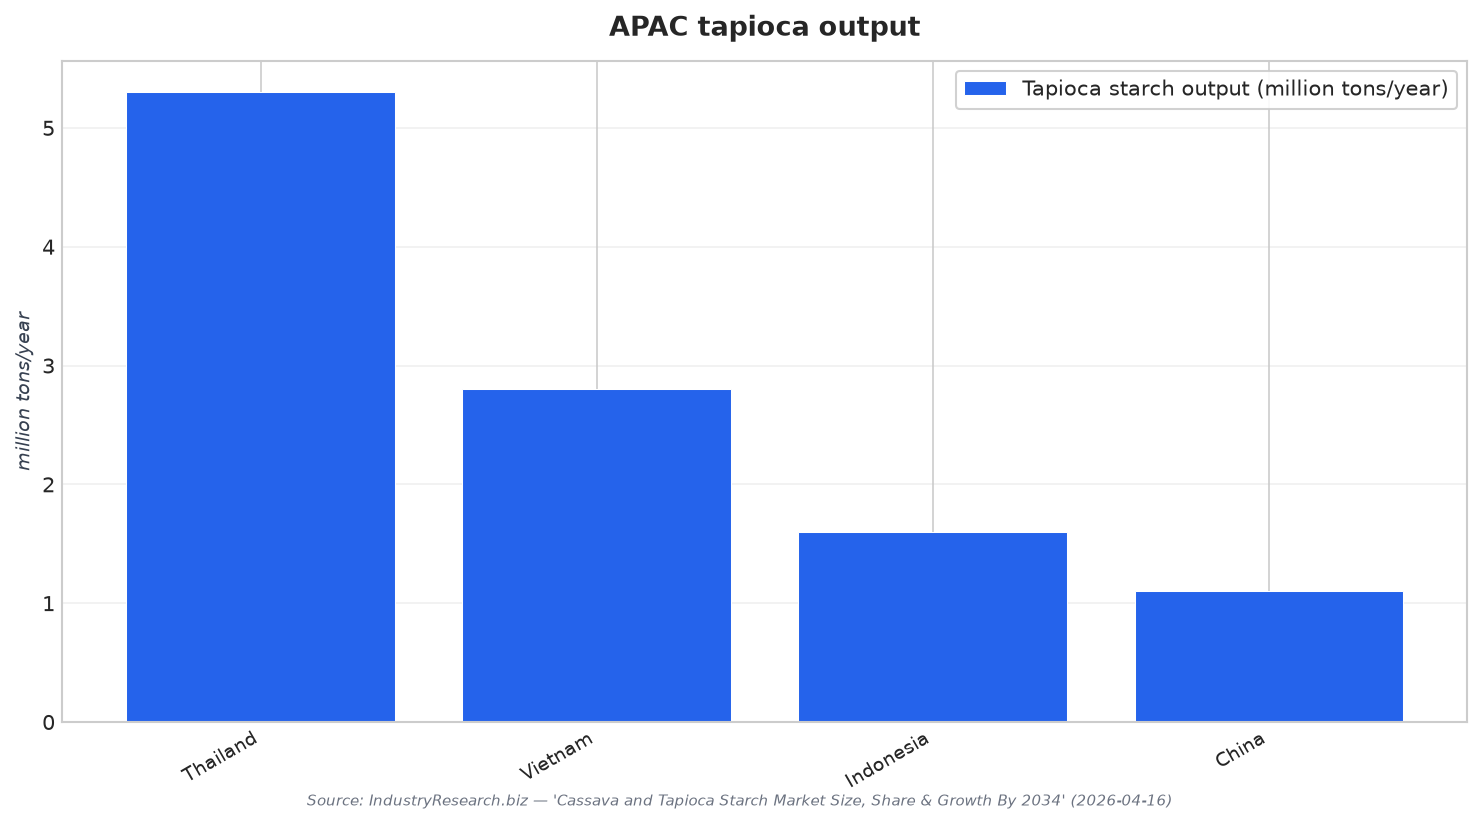
ประเทศไทยอยู่ในจุดศูนย์กลางของซัพพลายเชนแป้งมันสำปะหลังและแป้งทาปิโอก้าในเอเชียแปซิฟิก และสถานะด้านการส่งออกของประเทศมีผลโดยตรงต่อการวางแผนกำลังการผลิต การจัดหาวัตถุดิบ และการกำหนดสัดส่วนสินค้าในพอร์ตของผู้แปรรูป รายงานตลาดอุตสาหกรรมระบุว่า เอเชียแปซิฟิกมีสัดส่วน 72% ของผลผลิตแป้งมันสำปะหลังและแป้งทาปิโอก้าทั่วโลก ภายใต้ภาพรวมนี้ ไทยเพียงประเทศเดียวผลิตได้มากกว่า 5.3 million tons ต่อปี และคิดเป็น 47% ของการส่งออก ขณะที่ภาพรวมการค้าโลกอีกแหล่งหนึ่งระบุว่า ไทยมีสัดส่วนราวหนึ่งในสี่ของการส่งออกผลิตภัณฑ์มันสำปะหลังทั้งหมดทั่วโลก ยิ่งตอกย้ำว่า การตัดสินใจด้านแป้งของไทยสามารถส่งแรงกระเพื่อมต่อราคาและความพร้อมของสินค้าในตลาดโลกได้อย่างมีนัยสำคัญ
อย่างไรก็ดี ดีมานด์ส่งออกไม่ได้กระจายตัวเท่าๆ กัน และความกระจุกตัวของผู้ซื้อมีความสำคัญ จีนถูกระบุว่าเป็นผู้ซื้อหลักของผลิตภัณฑ์มันสำปะหลังไทย โดยดูดซับปริมาณส่งออกรวมมากกว่าครึ่งในช่วงไม่กี่ปีที่ผ่านมา อ้างอิงจาก Thai Tapioca Trade Association ตามที่ถูกนำไปอ้างในบทสรุปภาพรวมตลาดทาปิโอก้า รายงานตลาดมันสำปะหลังที่กว้างกว่านั้นยังมองว่าจีนเป็นผู้นำเข้ารายใหญ่ และคาดว่าจะต้องนำเข้ามันสำปะหลังเพิ่มอีก 21–23 million tons เพื่อรองรับการผลิตอาหารและเอทานอล แม้การคาดการณ์ดังกล่าวจะไม่ได้ระบุเฉพาะประเทศไทย แต่ช่วยอธิบายได้ว่าเหตุใดผู้ส่งออกไทยจึงต้องจับตาสัญญาณอุปสงค์จากจีนอย่างใกล้ชิด เมื่อต้องจัดลำดับความสำคัญของการส่งออกแป้ง มันเส้น และอนุพันธ์อื่นๆ
แรงดึงจากเอทานอลที่เพิ่มขึ้นและภาวะตึงตัวของการผลิต
ในเวลาเดียวกัน ดีมานด์ที่เชื่อมโยงกับเอทานอลกำลังกลายเป็นปัจจัยที่มีน้ำหนักมากขึ้นต่อพลวัตของตลาดภายในประเทศ รายงานตลาดมันสำปะหลังฉบับหนึ่งระบุว่า ในประเทศไทย มาตรการของภาครัฐที่เน้นการผลิตเอทานอลเกิดขึ้นพร้อมกับราคามันเส้นที่พุ่งขึ้น 53% นับตั้งแต่ต้นปี 2024 การแกว่งตัวของราคานี้สำคัญ เพราะมันเส้นสามารถแย่งวัตถุดิบหัวมันจากโรงงานแป้งได้ และดันต้นทุนวัตถุดิบให้สูงขึ้นตลอดทั้งห่วงโซ่ อีกทั้งยังเกิดขึ้นในจังหวะที่อุปทานถูกกดดันอยู่แล้ว รายงานภาพรวมตลาดทาปิโอก้าระบุว่า ผลผลิตมันสำปะหลังไทยลดลง 6.5% ในปี 2024 จากปริมาณฝนต่ำกว่าค่าเฉลี่ยและแรงกดดันจากโรคพืช ทำให้วัตถุดิบตึงตัวทั้งสำหรับสัญญาส่งออกและการนำไปใช้ที่เกี่ยวเนื่องกับเชื้อเพลิง
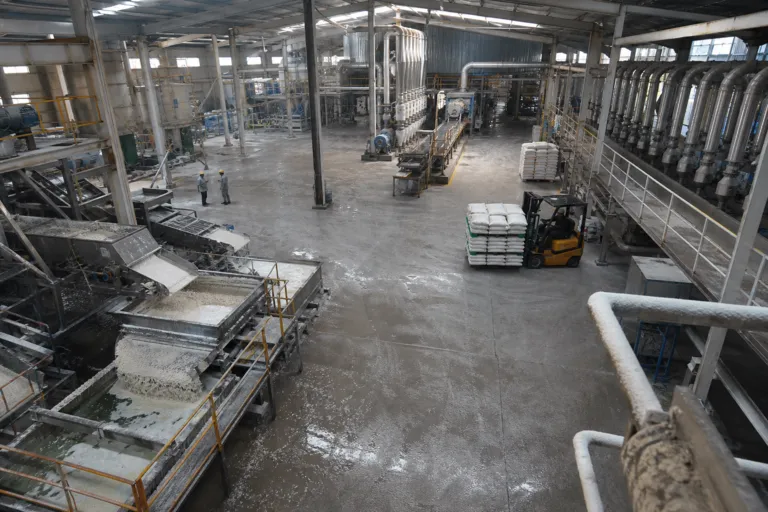
ผู้เล่นในอุตสาหกรรมจึงตอบสนองด้วยการเพิ่มกำลังการแปรรูป และทำให้พอร์ตผลิตภัณฑ์ยืดหยุ่นมากขึ้น รายงานตลาดแป้งมันสำปะหลังและแป้งทาปิโอก้าระบุว่า ในปี 2024 มีการตั้งโรงงานแปรรูปใหม่มากกว่า 25 แห่งในไทยและเวียดนาม สะท้อนความพยายามในการเพิ่มปริมาณการผลิตและรองรับดีมานด์ที่เพิ่มขึ้นจากการใช้งานปลายทางด้านอาหาร เภสัชกรรม บรรจุภัณฑ์ และอื่นๆ รายงานเดียวกันยังระบุว่า มีการจัดสรรเงินลงทุนอุตสาหกรรมมากกว่า $1.2 billion ในช่วงปี 2023 ถึง 2025 สำหรับการสร้างโรงงานใหม่และการขยาย R&D และไทยกับเวียดนามได้รับ 48% ของเงินลงทุนรวมทั่วโลกในปี 2024 การเคลื่อนไหวเหล่านี้สอดคล้องกับแนวโน้มการต่อยอดสู่อนุพันธ์ที่หลากหลายและมีมูลค่าสูงขึ้น รวมถึงแป้งทนย่อย (resistant starch) และวัตถุดิบสำหรับไบโอพลาสติก ตามที่ถูกเน้นในภาพรวมตลาดทาปิโอก้าระดับโลก
อย่างไรก็ตาม การวางตำแหน่งในตลาดยังคงขึ้นอยู่กับความสม่ำเสมอของการส่งมอบ คุณภาพ และความสามารถในการตอบสนองข้อกำหนดของผู้ซื้อที่เปลี่ยนแปลงไป ภาพรวมอุตสาหกรรมที่โฟกัสประเทศไทยเน้นว่า ไทยมีมาตรฐานคุณภาพและกฎระเบียบที่เป็นที่ยอมรับ มีฐานการแปรรูปที่หลากหลายครอบคลุมทั้งแป้งและเอทานอล และมีความสัมพันธ์ด้านการส่งออกกับมากกว่า 100 ประเทศ แต่ความเสี่ยงจากการแข่งขันและการทดแทนยังคงมีอยู่ รายงานภาพรวมตลาดทาปิโอก้าเตือนว่า ผู้ซื้อสามารถหันไปใช้แป้งข้าวโพดและแป้งมันฝรั่งทดแทนได้เมื่อราคาแป้งทาปิโอก้าสูงขึ้น และตลาดส่งออกยังต้องการการรับรองมากขึ้นเรื่อยๆ ครอบคลุมความปลอดภัยอาหาร ความยั่งยืน และผลกระทบต่อสิ่งแวดล้อม สำหรับอุตสาหกรรมแป้งมันสำปะหลังไทย โจทย์การสร้างสมดุลจึงชัดเจน: รักษาความต่อเนื่องของอุปทานในช่วงที่เผชิญช็อกจากสภาพอากาศและโรคพืช ดูแลลูกค้าส่งออก—โดยเฉพาะจีน—ให้ไม่สะดุด ขณะเดียวกันต้องบริหารแรงดึงจากดีมานด์ในประเทศที่เกี่ยวข้องกับเอทานอล ซึ่งสามารถเปลี่ยนทิศทางราคาและมาร์จิ้นได้
ทำไมจีนจึงสำคัญมากต่อการส่งออกมันสำปะหลังและทาปิโอก้าของไทย?
ขนาดการผลิตและการส่งออกแป้งมันสำปะหลังและทาปิโอก้าของไทยอยู่ในระดับใด?
นโยบายที่มุ่งเอทานอลเชื่อมโยงกับการเคลื่อนไหวของราคามันสำปะหลังในไทยอย่างไร?
ปัจจัยล่าสุดอะไรที่ทำให้อุปทานมันสำปะหลังไทยตึงตัว?
อุตสาหกรรมแป้งมันสำปะหลังไทยขยายกำลังการแปรรูปอย่างไร?
พูดคุยกับเราเกี่ยวกับความต้องการของคุณในด้าน:
-
วิจัยตลาดในประเทศไทย
-
การวางแผนเชิงกลยุทธ์ในประเทศไทย
-
กลยุทธ์การเข้าสู่ตลาดในประเทศไทย
-
การควบรวมและซื้อกิจการ (M&A) ในประเทศไทย
-
การวิเคราะห์ห่วงโซ่คุณค่าในประเทศไทย
-
การเปรียบเทียบศักยภาพการแข่งขันในประเทศไทย
-
การจัดจำหน่ายและพันธมิตรเชิงกลยุทธ์ในประเทศไทย
-
การวิเคราะห์พฤติกรรมผู้บริโภคในประเทศไทย