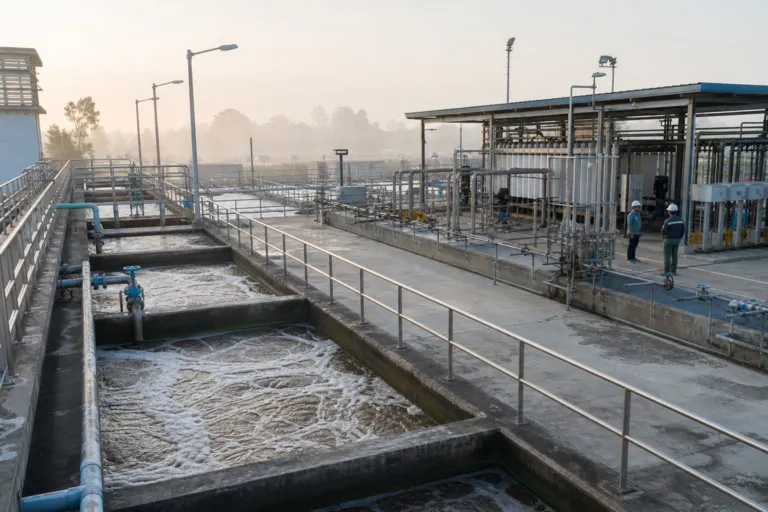
ภาคน้ำของไทยกำลังหันมาเน้น “การบำบัด” และ “การนำน้ำกลับมาใช้” มากขึ้นอย่างเห็นได้ชัด การเปลี่ยนทิศทางนี้สะท้อนทั้งฝั่งปัจจัยสนับสนุน (เช่น วัตถุดิบ/เทคโนโลยี) และความต้องการใช้งานปลายทาง รายงานของ Ken Research ประเมินมูลค่าตลาดสารเคมีบำบัดน้ำของไทยไว้ที่ USD 250 million โดยเชื่อมโยงการเติบโตกับการขยายตัวของเมือง การเติบโตของภาคอุตสาหกรรม และกฎระเบียบที่เข้มงวดขึ้น แหล่งข้อมูลเดียวกันยังชี้ให้เห็นศูนย์กลางความต้องการ เช่น Bangkok, Chiang Mai, and Pattaya ซึ่งมีประชากรหนาแน่น อุตสาหกรรม และการท่องเที่ยว ทำให้ความคาดหวังเรื่องคุณภาพน้ำที่สม่ำเสมอสูงขึ้น ด้านกฎระเบียบก็เป็นตัวเร่งการลงทุนโดยตรงเช่นกัน โดย Drinking Water Quality Control Act B.E. 2550 (2007) ของไทย กำหนดให้ผู้จัดหาน้ำประปาของเทศบาลต้องผ่านเกณฑ์ที่ระบุไว้ รวมถึง turbidity below 5 NTU และ coliform bacteria absent in 100 ml samples พร้อมทั้งมีข้อกำหนดเรื่องการขออนุญาต การตรวจสอบอย่างสม่ำเสมอ และการรายงานการปฏิบัติตามข้อกำหนด
การนำน้ำกลับมาใช้ในภาคอุตสาหกรรมกำลังกลายเป็นปัจจัยที่มีน้ำหนักมากขึ้นในกระบวนการจัดซื้อ การเลือกเทคโนโลยีทั่วเอเชียแปซิฟิกช่วยอธิบายว่าทำไมผู้ให้บริการด้านการบำบัดจึงเร่งขยายข้อเสนอ ซึ่งสำคัญต่อไทยเพราะหลายโซลูชันเดียวกันถูกใช้งานทั้งในระบบเทศบาลและโรงงานอุตสาหกรรม ในบทวิเคราะห์ตลาด APAC ระบุว่าเมมเบรนฟิลเตรชันเป็นเทคโนโลยีชั้นนำ เพราะกำจัดสิ่งปนเปื้อนได้อย่างมีประสิทธิภาพและใช้ได้ทั้งงานเทศบาลและอุตสาหกรรม ขณะที่รายงานอีกฉบับของ Mordor Intelligence เกี่ยวกับตลาดเมมเบรนสำหรับการบำบัดน้ำและน้ำเสียใน APAC คาดว่าตลาดภูมิภาคจะไปแตะ USD 4.23 billion in 2025 และเติบโตที่ 7.26% CAGR ไปถึง USD 6.01 billion by 2030 รายงานดังกล่าวยังระบุว่าโรงงานนำน้ำกลับมาใช้ด้วยระบบรีเวิร์สออสโมซิสในภาคอุตสาหกรรมขนาด 10,000 m³/d อาจต้องใช้เงินลงทุนเริ่มต้น USD 8–12 million และการเปลี่ยนเมมเบรนทุก 3–5 years เพิ่มค่าใช้จ่ายอีก USD 1.5–2 million ซึ่งช่วยให้เห็นโครงสร้างต้นทุนที่ผู้ซื้อใช้พิจารณา
ความต้องการนำน้ำกลับมาใช้ขยายจากโรงงานไปไกลกว่าเดิม เมื่อภาระการใช้น้ำรูปแบบใหม่เริ่มชัดเจน
นอกเหนือจากผู้ใช้อุตสาหกรรมแบบดั้งเดิม โครงสร้างพื้นฐานดิจิทัลที่ใช้น้ำสูงกำลังกลายเป็นปัจจัยที่ต้องนำมาวางแผนอย่างจริงจังสำหรับไทย Mordor Intelligence ประเมินตลาดการใช้น้ำของดาต้าเซ็นเตอร์ในไทยไว้ที่ 10.68 billion liters in 2025 และคาดว่าจะเพิ่มเป็น 15.62 billion liters by 2030 เติบโตที่ 7.90% CAGR รายงานเดียวกันยังกล่าวถึงแนวคิดการใช้น้ำรียูสในดาต้าเซ็นเตอร์ เช่น การรีไซเคิลน้ำทิ้งสีเทา (greywater) การรีไซเคิลน้ำฝน และการรีไซเคิลน้ำจากคูลลิงทาวเวอร์หรือฮีตเอ็กซ์เชนเจอร์ พร้อมระบุวิธีบำบัดที่ใช้กันทั่วไปสำหรับน้ำหล่อเย็น ได้แก่ การกรอง รีเวิร์สออสโมซิส การฆ่าเชื้อด้วย UV การบำบัดด้วยสารเคมี และการทำให้น้ำอ่อน (softening) ประเด็นนี้สำคัญต่อซัพพลายเออร์ เพราะข้อกำหนดด้านคุณภาพน้ำสำหรับระบบหล่อเย็นมักผลักดันให้สถานประกอบการต้องใช้การบำบัดและการมอนิเตอร์ที่ก้าวหน้าขึ้น ส่งผลให้ความต้องการบริการและสารเคมีเพิ่มขึ้นควบคู่กับการลงทุนด้านอุปกรณ์
แนวโน้มบริการบำบัดน้ำเสียในระดับภูมิภาคยังชี้ว่าทำไมโอกาสการก่อสร้างระบบใหม่และการจ้างเหมาภายนอกของไทยจึงขยายตัวมากขึ้น Market Data Forecast ประเมินมูลค่าตลาด Asia Pacific wastewater treatment service ไว้ที่ USD 25.90 billion in 2025 คาดเป็น USD 28.35 billion in 2026 และคาดว่าจะไปถึง USD 58.47 billion by 2034 ที่ 9.47% CAGR ในการแยกย่อยระดับภูมิภาคนั้น การกรอง (filtration) ครองสัดส่วน 23.4% ของตลาดในปี 2025 การบำบัดขั้นทุติยภูมิ (secondary treatment) อยู่ที่ 45.6% และการใช้งานในภาคเทศบาลนำตลาดด้วย 54.9% โดยจีนถูกระบุว่าเป็นผู้มีส่วนร่วมรายใหญ่ที่สุดที่ 35.3% ของตลาดภูมิภาคในปี 2025 แม้ตัวเลขเหล่านี้เป็นระดับภูมิภาค ไม่ได้เจาะจงไทยโดยตรง แต่ช่วยอธิบายได้ว่าทำไมผู้ให้บริการระดับโลกและระดับภูมิภาคจึงให้ความสำคัญกับโมเดลบริการที่ขยายขนาดได้ และการอัปเกรดที่มุ่งไปสู่การนำน้ำกลับมาใช้
ท่ามกลางบริบทดังกล่าว อุตสาหกรรมบำบัดน้ำและน้ำเสียของไทยกำลังเร่งขยายตัวผ่าน 3 แกนปฏิบัติที่จับต้องได้ ได้แก่ การอัปเกรดระบบเทศบาลที่ขับเคลื่อนด้วยข้อกำหนดการปฏิบัติตามกฎหมาย โครงการอุตสาหกรรมที่โฟกัสการนำน้ำกลับมาใช้ และความต้องการรูปแบบใหม่จากสถานประกอบการที่ไม่สามารถยอมให้คุณภาพน้ำสะดุดได้ สัญญาณจากตลาดสารเคมีของไทยบ่งชี้ว่าการจัดซื้อสารช่วยตกตะกอน (coagulants) สารฆ่าเชื้อ (disinfectants) และผลิตภัณฑ์ที่เกี่ยวข้องซึ่งผูกกับเกณฑ์กำกับดูแลยังดำเนินต่อเนื่อง ขณะเดียวกัน เมมเบรนและเศรษฐศาสตร์ของการรียูสกำลังเป็นตัวกำหนดทิศทางการลงทุน แม้ต้องแบกรับต้นทุนเริ่มต้นที่สูง เมื่อนำสัญญาณทั้งหมดมารวมกัน จะเห็นว่าการบำบัดน้ำกำลังถูกมองน้อยลงในฐานะค่าใช้จ่ายสาธารณูปโภค และมากขึ้นในฐานะโครงสร้างพื้นฐานหลัก โดยการเลือกเทคโนโลยีมีแนวโน้มมุ่งไปที่ผลลัพธ์การรียูสที่เชื่อถือได้มากขึ้น
อะไรเป็นแรงขับเคลื่อนการลงทุนในตลาดสารเคมีบำบัดน้ำของไทย?
กฎระเบียบใดของไทยที่ผลักดันให้การปฏิบัติตามมาตรฐานน้ำดื่มเข้มงวดขึ้น?
ภายในปี 2030 คาดว่าการใช้น้ำของดาต้าเซ็นเตอร์ในไทยจะมีขนาดเท่าไร?
ตัวเลขระดับภูมิภาคบอกอะไรเกี่ยวกับการเติบโตของบริการบำบัดน้ำเสียในเอเชียแปซิฟิก?
ปัจจัยใดกำหนดทิศทางการเร่งขยายตัวของอุตสาหกรรมบำบัดน้ำและน้ำเสียของไทย?
พูดคุยกับเราเกี่ยวกับความต้องการของคุณในด้าน:
-
วิจัยตลาดในประเทศไทย
-
การวางแผนเชิงกลยุทธ์ในประเทศไทย
-
กลยุทธ์การเข้าสู่ตลาดในประเทศไทย
-
การควบรวมและซื้อกิจการ (M&A) ในประเทศไทย
-
การวิเคราะห์ห่วงโซ่คุณค่าในประเทศไทย
-
การเปรียบเทียบศักยภาพการแข่งขันในประเทศไทย
-
การจัดจำหน่ายและพันธมิตรเชิงกลยุทธ์ในประเทศไทย
-
การวิเคราะห์พฤติกรรมผู้บริโภคในประเทศไทย