ภาคพลังงานและไฟฟ้าของไทยอยู่ภายใต้การกำกับของกระทรวงพลังงาน และเครือข่ายหน่วยงานและผู้ให้บริการสาธารณูปโภคหลายแห่ง ได้แก่ DEDE, EPPO, EGAT, MEA, PEA และสำนักงานคณะกรรมการกำกับกิจการพลังงาน โครงสร้างตลาดที่เป็นระบบสูงนี้มีความสำคัญต่อบริษัทบริการพลังงาน เพราะโครงการเพิ่มประสิทธิภาพมักเกี่ยวข้องกับกฎระเบียบ การประสานงานกับผู้ให้บริการสาธารณูปโภค และการตัดสินใจเรื่องการผลิตไฟฟ้าในสถานประกอบการพร้อมกัน ณ เดือนเมษายน 2025 ไทยมีกำลังการผลิตไฟฟ้าติดตั้งรวมประมาณ 52 GW โดยกำลังการผลิตจากพลังงานหมุนเวียนอยู่ที่ราว 20% ของทั้งหมด ไทยยังประกาศเป้าหมายด้านสภาพภูมิอากาศคือความเป็นกลางทางคาร์บอนภายในปี 2050 และการปล่อยก๊าซเรือนกระจกสุทธิเป็นศูนย์ภายในปี 2065 ซึ่งประกาศในงาน COP26 ทำให้การยกระดับสมรรถนะพลังงานเป็นเครื่องมือที่ใช้งานได้จริงเพื่อขับเคลื่อนความคืบหน้าในระยะใกล้
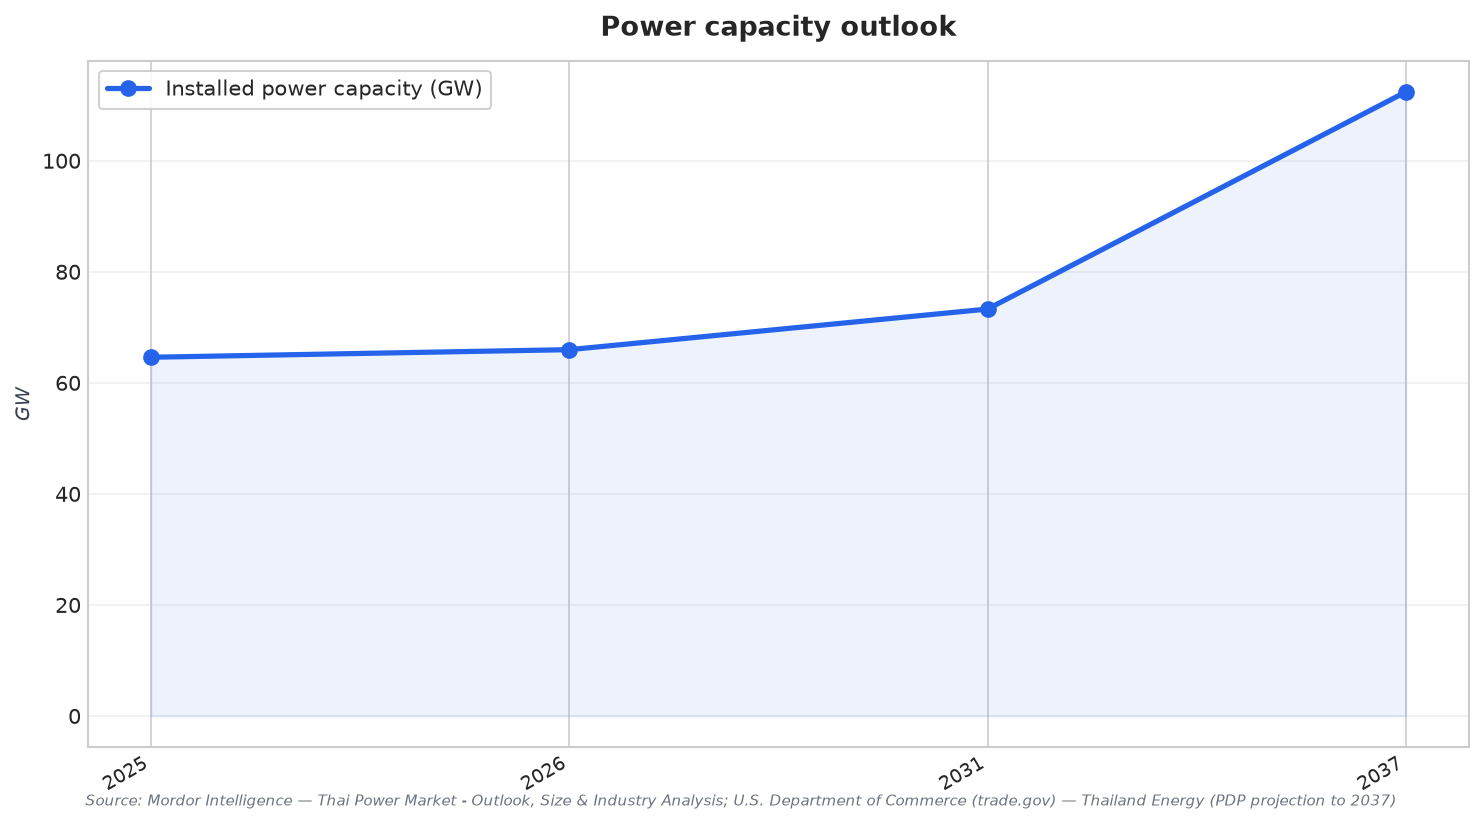
ทิศทางเชิงนโยบายเป็นอีกแรงขับเคลื่อนหนึ่ง ไทยกำลังจัดทำแผนพลังงานแห่งชาติ 2024–2037 (NEP) ซึ่งมีแผนเผยแพร่ภายในปลายปี 2025 โดยให้ความสำคัญกับการรับพลังงานหมุนเวียน การยกระดับประสิทธิภาพพลังงาน การเพิ่มการนำเข้า LNG และการเปลี่ยนผ่านสู่เศรษฐกิจคาร์บอนต่ำภายในปี 2026 โดย NEP ถูกออกแบบมาเพื่อประสานแผนปฏิบัติการ 5 แผนเข้าด้วยกัน รวมถึง Power Development Plan (PDP) ในมุมมองของ PDP คาดว่าสัดส่วนพลังงานหมุนเวียนจะเพิ่มเป็น 51% ของการผลิตไฟฟ้ารวมภายในปี 2037 จาก 36% ภายใต้ PDP 2018 ในช่วงเวลาเดียวกัน PDP คาดว่ากำลังการผลิตจะเพิ่มจาก 53,868 MW เป็น 112,391 MW ภายในปี 2037 สำหรับตลาด ESCO ไทย สัญญาณเหล่านี้ชี้ให้เห็นว่า “ประสิทธิภาพ” ไม่ใช่โปรแกรมเสริม แต่เป็นตัวขับเคลื่อนสำคัญของการเปลี่ยนระบบครั้งใหญ่ที่ต้องส่งมอบทีละไซต์
เหตุใดพลังงานหมุนเวียน การลงทุนโครงข่ายไฟฟ้า และอุปสงค์ภาคธุรกิจ จึงหนุนเรื่องประสิทธิภาพพลังงาน
โครงสร้างแหล่งผลิตไฟฟ้าของไทยยังพึ่งพาโรงไฟฟ้าความร้อนเป็นหลัก ทำให้ความคุ้มค่าทางเศรษฐศาสตร์ของประสิทธิภาพยังมีความสำคัญ แม้โซลาร์และพลังงานหมุนเวียนอื่น ๆ จะเติบโต รายงานหนึ่งระบุว่ากำลังการผลิตแบบความร้อนที่ติดตั้งคิดเป็น 75.6% ของตลาดไฟฟ้าในปี 2024 และการผลิตไฟฟ้าจากความร้อนมีส่วนแบ่งตลาด 75.02% ในปี 2025 ขณะที่คาดว่าพลังงานหมุนเวียนจะเติบโตที่ CAGR 5.05% ไปจนถึงปี 2031 ควบคู่กันนั้น มีการเน้นย้ำงบลงทุนปรับปรุงโครงข่ายไฟฟ้า THB 90 billion (ประมาณ USD 2.6 billion) สำหรับเขื่อนสูบกลับและแนวสายส่งแรงดันสูง การลงทุนเหล่านี้สะท้อนความต้องการ “ความยืดหยุ่น” และการบริหารโหลดที่ดีขึ้น ซึ่งการรีโทรฟิต ระบบควบคุม และระบบบริหารจัดการพลังงานที่นำโดย ESCO สามารถช่วยลดพีกและทำให้ความต้องการไฟฟ้าของอาคาร/โรงงานมีเสถียรภาพมากขึ้นในช่วงที่การผลิตไฟฟ้าสะอาดขยายตัว
ผู้ใช้ไฟฟ้าภาคธุรกิจก็กำลังเปลี่ยนภาพรวมของโอกาสเช่นกัน ผู้ใช้กลุ่มสาธารณูปโภคคิดเป็น 42.25% ของอุปสงค์ในปี 2025 แต่กลุ่มเชิงพาณิชย์และอุตสาหกรรมคาดว่าจะขยายตัวที่ CAGR 4.65% ถึงปี 2031 และภาคกลางมีสัดส่วนการใช้ไฟในปี 2025 ที่ 44.55% เบื้องหลังนั้น การเติบโตของดาต้าเซ็นเตอร์เพิ่ม “เหตุผลด้านประสิทธิภาพ” ที่มองข้ามได้ยาก: AWS เปิดตัว Asia Pacific (Thailand) Region หลังลงทุน USD 5 billion เพิ่ม 3 Availability Zones และตั้งเป้า net-zero carbon ภายในปี 2040 ในสภาพแวดล้อมเช่นนี้ การทำสัญญาที่ผูกกับผลการดำเนินงานและการวัดผลอาจสำคัญพอ ๆ กับฮาร์ดแวร์ โดยเฉพาะเมื่อผู้ปฏิบัติการต้องการ PUE ที่ต่ำลงและการออกแบบระบบไฟฟ้าที่ทนทานมากขึ้น
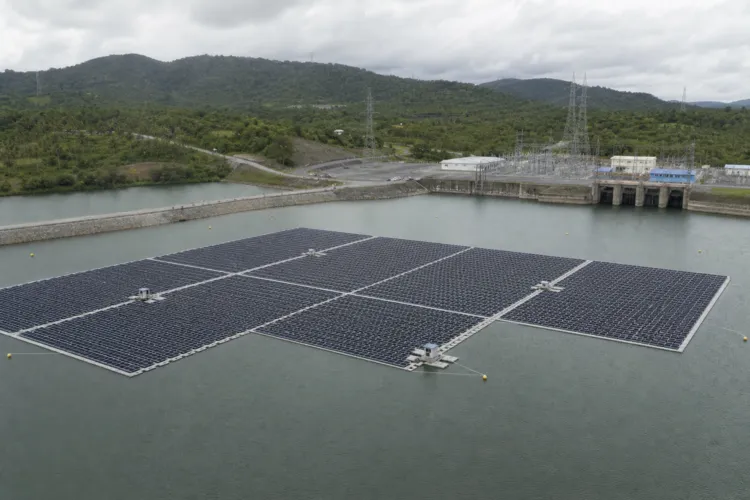
การขยายตัวของโซลาร์ยิ่งตอกย้ำเหตุผลในการผสาน “ประสิทธิภาพ” เข้ากับการผลิตไฟฟ้าแบบกระจายศูนย์ ไทยติดตั้งกำลังการผลิตโซลาร์ PV เกือบ 3 GW ในปี 2024 ทำให้กำลังการผลิตโซลาร์สะสมอยู่ที่ 11.875 GW การประมูลแบบ feed-in-tariff หนึ่งครั้งได้จัดสรร 5 GW ครอบคลุมโครงการโซลาร์ ลม และแบตเตอรี่ อย่างไรก็ตาม การเชื่อมต่อโครงข่ายราว 500 MW ล่าช้าเพราะความแออัดของระบบในภาคใต้ นอกจากนี้ แนวโน้มตลาดโซลาร์ฉบับหนึ่งประเมินขนาดตลาดไว้ที่ 5.55 GW ในปี 2026 และเติบโตเป็น 7.71 GW ภายในปี 2031 พร้อมระบุว่าโครงการนำร่อง direct-PPA ขนาด 2,000 MW ยังมีผู้เข้าร่วมน้อยกว่าที่คาด เนื่องจากความกังวลเรื่องจังหวะเวลาเชิงกฎระเบียบ สำหรับ ESCO ข้อเท็จจริงเหล่านี้ชี้ไปที่แนวทางแบบ “แพ็กเกจ” คือเริ่มจากประสิทธิภาพก่อน ตามด้วยโซลาร์บวกระบบกักเก็บที่กำหนดขนาดให้เหมาะสม และโครงสร้างการจัดซื้อจัดจ้างที่สอดคล้องกับระดับความเสี่ยงที่ไซต์ยอมรับได้และรอบการอนุมัติขององค์กร
เป้าหมายนโยบายใดกำลังกำหนดทิศทางด้านประสิทธิภาพและเน็ตซีโร่ของไทย?
ปัจจุบันไทยมีกำลังการผลิตไฟฟ้าเท่าไร และ PDP คาดการณ์อย่างไร?
เป้าหมายสัดส่วนไฟฟ้าจากพลังงานหมุนเวียนภายใต้แนวโน้ม PDP คือเท่าไร?
เหตุใดตลาด ESCO ไทยจึงได้ประโยชน์จากการปรับปรุงโครงข่ายไฟฟ้าและการเติบโตของภาค C&I?
แนวโน้มโซลาร์และการจัดซื้อจัดจ้างแบบใดที่สำคัญต่อโครงการสไตล์บริการพลังงานในไทย?
พูดคุยกับเราเกี่ยวกับความต้องการของคุณในด้าน:
-
วิจัยตลาดในประเทศไทย
-
การวางแผนเชิงกลยุทธ์ในประเทศไทย
-
กลยุทธ์การเข้าสู่ตลาดในประเทศไทย
-
การควบรวมและซื้อกิจการ (M&A) ในประเทศไทย
-
การวิเคราะห์ห่วงโซ่คุณค่าในประเทศไทย
-
การเปรียบเทียบศักยภาพการแข่งขันในประเทศไทย
-
การจัดจำหน่ายและพันธมิตรเชิงกลยุทธ์ในประเทศไทย
-
การวิเคราะห์พฤติกรรมผู้บริโภคในประเทศไทย