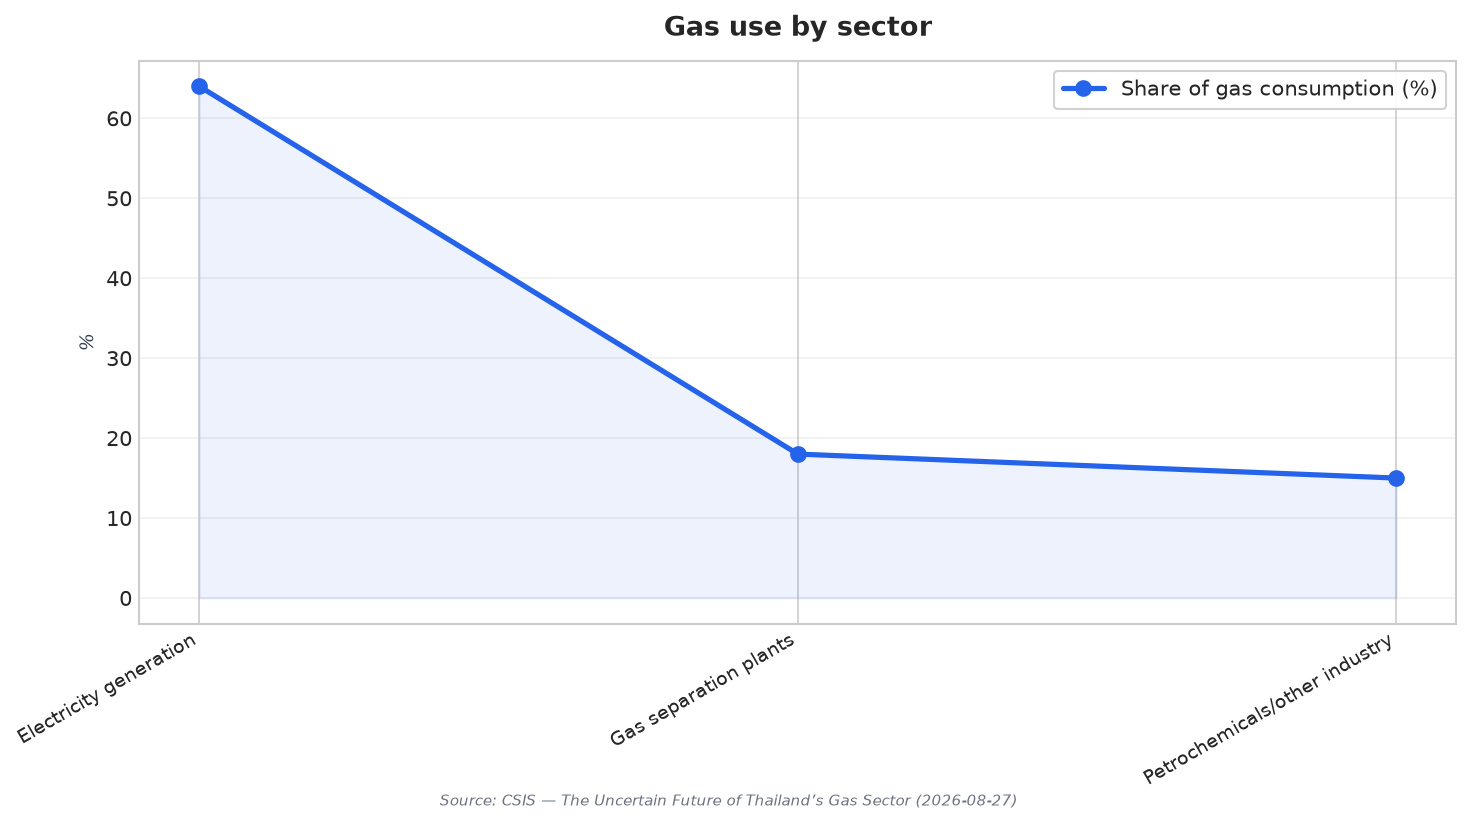
ตลาดก๊าซของไทยกำลังถูกบังคับให้ปรับตัวสู่ความจริงใหม่: อุปทานในประเทศกำลังหดตัว การนำเข้า LNG เพิ่มขึ้น และแนวทาง “single pool” แบบเดิมกำลังถูกปรับรูปด้วยการตัดสินใจเชิงนโยบาย CSIS อธิบายว่า ทรัพยากรก๊าซในประเทศของไทยอยู่ในช่วงขาลงหลังทำจุดสูงสุดช่วงต้นทศวรรษ 2010 ส่งผลให้การนำเข้า LNG ที่มีต้นทุนสูงกว่าและความไม่แน่นอนมากกว่าสำหรับภาคไฟฟ้าเพิ่มขึ้น ในปี 2024 ไทยใช้ก๊าซ 46.5 billion cubic meters (bcm) โดยเกือบ 30 bcm ต่อปี (64%) ใช้เพื่อผลิตไฟฟ้า ราว 18% ใช้ในโรงแยกก๊าซ และ 15% ใช้ในปิโตรเคมี/อุตสาหกรรมอื่น ๆ เมื่อก๊าซยังเป็นฐานสำคัญของระบบไฟฟ้า การเปลี่ยนวิธีตั้งราคาและจัดสรรก๊าซจึงกลายเป็นประเด็นถกเถียงทันทีว่า “ใคร” ต้องรับความเสี่ยง และ “ใคร” จะได้ผ่อนหนักเป็นเบา
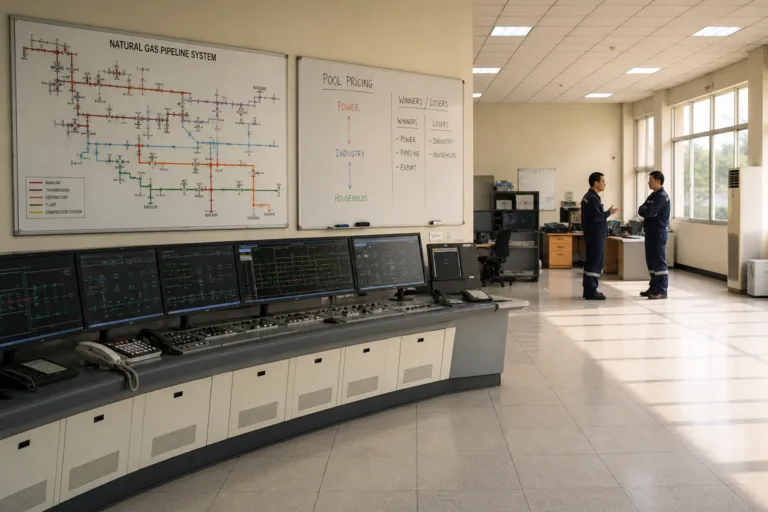
ภายใต้การปฏิรูปโครงสร้างราคาก๊าซธรรมชาติของไทย การปรับโครงสร้างในเดือนพฤษภาคม 2024 ถือเป็นจุดเปลี่ยนสำคัญ เพราะทำให้ความสัมพันธ์ของผู้ใช้แต่ละกลุ่มกับราคา Pool Gas เปลี่ยนไป KASIKORN RESEARCH CENTER ระบุว่า ราคา Pool Gas คือค่าเฉลี่ยถ่วงน้ำหนักของก๊าซจากอ่าวไทย ก๊าซจากเมียนมา และ LNG นำเข้า พร้อมรายงานว่า ภายใต้โครงสร้างใหม่ ราคา Pool Gas จะลดลงเมื่อภาคปิโตรเคมีปรับจากการอิงราคาก๊าซอ่าวไทยไปเป็นการใช้อ้างอิงราคา Pool Gas บางส่วน ทำให้คาดว่าราคา Pool Gas ในปี 2025 จะต่ำกว่าปี 2023 เมื่อมองไปข้างหน้า KASIKORN คาดว่าราคา Pool Gas จะลดลง 3.7% ในปี 2025 และ 5.2% ในปี 2026 สะท้อนราคาก๊าซอ่าวไทยที่ลดลงตามทิศทางน้ำมันดิบดูไบ และความคาดหมายว่าการผลิตในอ่าวไทยจะเดินเครื่องเต็มกำลังตลอดปี 2025
ผู้ชนะและผู้แพ้ภายใต้โมเดลสาธารณูปโภคใหม่
ผู้ชนะคือกลุ่มที่อยู่ในตำแหน่งได้ประโยชน์จากราคา pool ที่ลดลง และจากมาตรการปฏิรูปที่ตั้งใจคุ้มครองผู้ใช้รายย่อย มุมมองของ KASIKORN สะท้อนว่าฐานต้นทุนของลูกค้าที่อิงราคา Pool Gas จะเอื้อประโยชน์มากขึ้นเมื่อแนวโน้มปรับลงในปี 2025 และ 2026 ขณะเดียวกันก็เตือนถึงแรงกดดันขาขึ้นจากราคาเฉลี่ย LNG นำเข้าในปี 2025 ที่เชื่อมโยงกับ Henry Hub และ JKM รวมถึงภาวะอุปทานสหรัฐฯ ที่ตึงตัวขึ้นและความต้องการ LNG ในเอเชียที่เพิ่มสูงในไตรมาสแรก ฝั่งไฟฟ้า Reccessary รายงานว่า การปฏิรูปโครงสร้างค่าไฟของประเทศยึดหลักว่า ครัวเรือนที่ใช้ไฟน้อยจะจ่ายน้อยลง ขณะที่ผู้ใช้ไฟมากจะเจออัตราที่สูงขึ้น โดยมีเป้าหมายที่ประกาศไว้เพื่อบรรเทาภาระของผู้บริโภคทั่วไปท่ามกลางตลาดพลังงานโลกที่ผันผวน การปฏิรูปเดียวกันยังมุ่งขยายช่องว่างราคาในแต่ละขั้นการใช้ไฟ เพื่อกระตุ้นการใช้พลังงานอย่างมีประสิทธิภาพ และทำให้เศรษฐศาสตร์ของโซลาร์รูฟท็อปดีขึ้น
ผู้แพ้มักเป็นผู้เล่นที่ต้องแบกรับต้นทุนคงที่และความเสี่ยงจากการใช้งานกำลังการผลิต โดยเฉพาะในช่วงที่อุปสงค์ซบเซา KASIKORN คาดว่าความต้องการก๊าซธรรมชาติของไทยจะหดตัว 3.8% ในปี 2025 และ 3.0% ในปี 2026 โดยคาดว่าภาคไฟฟ้าจะใช้ก๊าซลดลงจากการนำเข้าไฟฟ้าที่เพิ่มขึ้นและการพึ่งพาพลังงานหมุนเวียนมากขึ้น ขณะที่ความต้องการ NGV ยังลดลงต่อเนื่องตามจำนวนรถ CNG ที่ลดลง IEEFA เสริมว่า โรงไฟฟ้าก๊าซของไทยถูกใช้งานต่ำกว่าศักยภาพอย่างมีนัยสำคัญ และมาตรการ “power pause” 4GW ของ NEPC มีรายงานว่าจะช่วยประหยัดค่าใช้จ่ายในการเดินเครื่องของรัฐวิสาหกิจด้านสาธารณูปโภคได้ THB3.5 billion (USD111 million) อย่างไรก็ดี โรงไฟฟ้าที่หยุดเดินเครื่องยังคงมีต้นทุนคงที่ ซึ่งถูกส่งผ่านไปยังผู้ใช้ไฟผ่านค่าไฟฐานในรูปของ availability payments นี่คือความตึงเครียดหลักของระบบ: การเดินเครื่องน้อยลงอาจช่วยลดการเผาเชื้อเพลิง แต่กลับทำให้ต้นทุนด้านกำลังการผลิตและโครงสร้างพื้นฐานปรากฏเด่นชัดขึ้น
ผลกระทบด้านการกระจายภาระในอนาคตยังขึ้นอยู่กับการตัดสินใจเรื่องโครงสร้างพื้นฐาน LNG และวิธีที่ค่าบริการต่าง ๆ ถูกส่งผ่านเข้าไปในราคา pool Energy Tracker Asia รายงานว่า สัดส่วนการพึ่งพาก๊าซธรรมชาติในประเทศลดลงเหลือ 59.84% ในปี 2024 จาก 79.4% ในปี 2011 ส่งผลต่อราคาเฉลี่ย pool gas ซึ่งรวมค่าท่อส่งนอกชายฝั่ง ค่าบริการส่งมอบท่อจากเมียนมา ต้นทุนนำเข้า LNG และค่าบริการท่าเทียบเรือ/สถานีรับ LNG โดยเตือนว่า ไม่ว่าคณะกรรมการกำกับกิจการพลังงาน (Energy Regulatory Commission) จะกำหนดมาตรฐาน demand charges ให้เหมือนกันทั้ง 3 ท่า LNG หรือคำนวณแบบแยกตามสถานี ต้นทุนรวมของ pool gas ก็จะสูงขึ้น เพราะระบบต้องรองรับต้นทุนการลงทุนคงที่และผลตอบแทนที่รับประกันซึ่งเชื่อมโยงกับท่า LNG แห่งที่สาม โดยต้นทุนคงที่นั้นสุดท้ายหลีกเลี่ยงไม่ได้ที่จะตกอยู่กับผู้ใช้ไฟ ในโมเดลนี้ ผู้ใช้ภาคอุตสาหกรรมและครัวเรือนอาจได้ประโยชน์เมื่อราคา pool ลดลง แต่ก็อาจเผชิญบิลที่สูงขึ้นได้หากค่าบริการท่าเทียบเรือและองค์ประกอบคงที่อื่น ๆ ปรับสูงขึ้น
ในการปฏิรูปราคาก๊าซธรรมชาติของไทย มีอะไรเปลี่ยนไปเมื่อเทียบกับแนวทาง single pool แบบเดิม?
KASIKORN คาดการณ์ราคา Pool Gas ในปี 2025 และ 2026 อย่างไร?
ความต้องการก๊าซของไทยคาดว่าจะเปลี่ยนแปลงอย่างไรในปี 2025–2026?
ใครได้ประโยชน์จากการปฏิรูปค่าไฟของไทยที่เชื่อมโยงกับการพึ่งพาก๊าซ?
ทำไมท่า LNG จึงมีความสำคัญต่อคำถามว่าใครเป็นผู้จ่ายในระบบไฟฟ้า?
พูดคุยกับเราเกี่ยวกับความต้องการของคุณในด้าน:
-
วิจัยตลาดในประเทศไทย
-
การวางแผนเชิงกลยุทธ์ในประเทศไทย
-
กลยุทธ์การเข้าสู่ตลาดในประเทศไทย
-
การควบรวมและซื้อกิจการ (M&A) ในประเทศไทย
-
การวิเคราะห์ห่วงโซ่คุณค่าในประเทศไทย
-
การเปรียบเทียบศักยภาพการแข่งขันในประเทศไทย
-
การจัดจำหน่ายและพันธมิตรเชิงกลยุทธ์ในประเทศไทย
-
การวิเคราะห์พฤติกรรมผู้บริโภคในประเทศไทย