การเปลี่ยนผ่านด้านพลังงานของอาเซียนกำลังกลายเป็นประเด็นสำคัญในการพัฒนาเมืองของเอเชียตะวันออกเฉียงใต้ เนื่องจากเมืองที่เติบโตอย่างต่อเนื่องมีความต้องการใช้ไฟฟ้าเพิ่มขึ้น ขณะที่รัฐบาลในภูมิภาคต่างมุ่งกระจายแหล่งผลิตพลังงานและลดการปล่อยก๊าซเรือนกระจก พลังงานหมุนเวียน การซื้อขายไฟฟ้าข้ามพรมแดน และเทคโนโลยีใหม่ ๆ มีศักยภาพในการเปลี่ยนแปลงระบบพลังงานของภูมิภาค อย่างไรก็ตาม ข้อจำกัดด้านการลงทุนและโครงสร้างพื้นฐานยังคงเป็นความท้าทายสำคัญ
จากรายงาน Future ASEAN Sustainable Cities โดย Eurogroup Consulting ซึ่งจัดทำร่วมกับที่ปรึกษาการค้าต่างประเทศของฝรั่งเศส (French Foreign Trade Advisors หรือ CCE) พบว่าความต้องการพลังงานของอาเซียนเพิ่มขึ้นมากกว่า 80% ระหว่างปี 2000 ถึง 2020 การเติบโตของเมืองในอนาคตอาจเพิ่มแรงกดดันต่อความต้องการพลังงานมากขึ้น โดยเฉพาะจากระบบทำความเย็น การขนส่ง และกิจกรรมทางอุตสาหกรรมที่พึ่งพาพลังงานไฟฟ้ามากขึ้น
การเปลี่ยนผ่านด้านพลังงานของอาเซียน: ความต้องการพลังงานที่เพิ่มขึ้นกับความท้าทายในการลดคาร์บอน
การพัฒนาเศรษฐกิจของเอเชียตะวันออกเฉียงใต้ส่งผลให้การใช้พลังงานในภาคครัวเรือน ภาคธุรกิจ และภาคอุตสาหกรรมเพิ่มขึ้นอย่างต่อเนื่อง ขณะที่การขยายตัวของเมืองในระยะต่อไปคาดว่าจะสร้างแรงกดดันต่อความต้องการพลังงานมากยิ่งขึ้น
รายงานของ Eurogroup Consulting ระบุว่า อาเซียนอาจมีสัดส่วนมากกว่า 25% ของการเติบโตของความต้องการพลังงานทั่วโลกภายในปี 2035 ตัวเลขดังกล่าวหมายถึงสัดส่วนที่ภูมิภาคมีส่วนต่อการเพิ่มขึ้นของความต้องการพลังงานทั่วโลก ไม่ใช่สัดส่วนการใช้พลังงานทั้งหมดของโลก
เมื่อครัวเรือนในเขตเมืองมีรายได้และกำลังซื้อเพิ่มขึ้น ความต้องการใช้เครื่องปรับอากาศและเครื่องใช้ไฟฟ้าก็มีแนวโน้มสูงขึ้นตามไปด้วย อาคารพาณิชย์ต้องการพลังงานที่เชื่อถือได้สำหรับระบบทำความเย็น แสงสว่าง และระบบดิจิทัล ขณะที่โรงงานอุตสาหกรรมจำเป็นต้องมีไฟฟ้าที่เสถียรเพื่อรักษาความต่อเนื่องของกระบวนการผลิต
สำนักงานพลังงานระหว่างประเทศ (International Energy Agency หรือ IEA) ซึ่งมีการอ้างอิงข้อมูลในรายงาน ระบุว่าในปี 2021 ประชากรในเอเชียตะวันออกเฉียงใต้สามารถเข้าถึงไฟฟ้าได้ถึง 97% อย่างไรก็ตาม การใช้เครื่องปรับอากาศยังไม่ครอบคลุมประชากรทั้งหมด ซึ่งสะท้อนให้เห็นว่าการขยายตัวของการใช้ระบบทำความเย็นในอนาคตอาจส่งผลอย่างมากต่อความต้องการใช้ไฟฟ้า
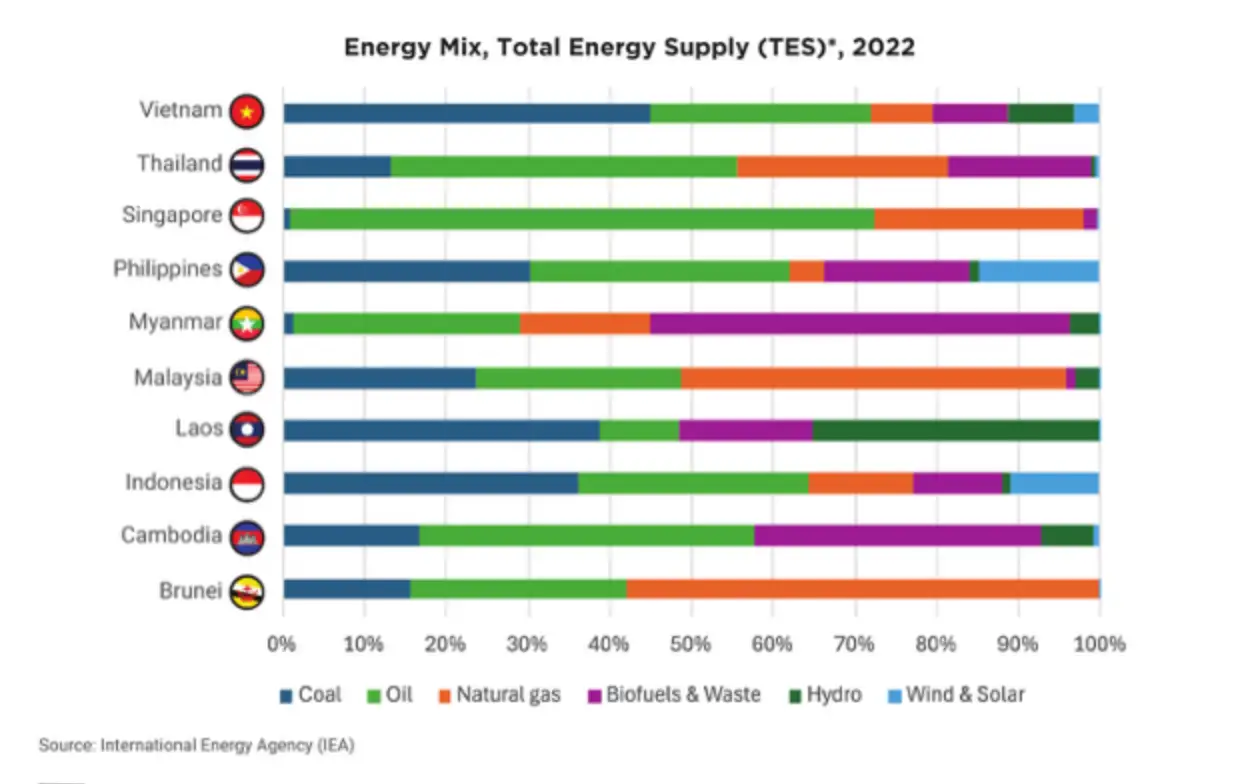
รูปที่ 1: ส่วนผสมของพลังงาน ปริมาณพลังงานทั้งหมด (TES) ปี 2022 แหล่งที่มา: Future ASEAN Sustainable Cities, Eurogroup Consulting (หน้า 15) อ้างอิงจาก IEA
การเพิ่มกำลังการผลิตพลังงานเป็นสิ่งจำเป็นต่อการเติบโตทางเศรษฐกิจ แต่การพึ่งพาเชื้อเพลิงแบบดั้งเดิมอย่างต่อเนื่องอาจทำให้การปล่อยก๊าซเรือนกระจกเพิ่มขึ้น รวมถึงเพิ่มความเสี่ยงจากความผันผวนของราคาพลังงาน สำหรับบริษัทพลังงานและนักลงทุนด้านโครงสร้างพื้นฐาน โอกาสทางธุรกิจในอนาคตจะขึ้นอยู่กับโซลูชันที่สามารถรองรับทั้งการเพิ่มกำลังการผลิตและการเปลี่ยนไปสู่การผลิตไฟฟ้าที่สะอาดยิ่งขึ้น
โครงสร้างพลังงานของอาเซียนในปี 2050 อาจเปลี่ยนแปลงไปอย่างไร?
รายงาน Eighth ASEAN Energy Outlook (AEO8) ซึ่งกล่าวถึงในรายงานของ Eurogroup Consulting ได้นำเสนอฉากทัศน์ทางเลือกสำหรับการเปลี่ยนแปลงโครงสร้างพลังงานของอาเซียนจนถึงปี 2050 โดยฉากทัศน์เหล่านี้แสดงถึงผลลัพธ์ที่อาจเกิดขึ้นในอนาคต ไม่ใช่การคาดการณ์ที่รับประกันว่าจะเกิดขึ้นจริง
ภายใต้ฉากทัศน์พื้นฐาน (Baseline Scenario) เชื้อเพลิงฟอสซิลจะยังคงเป็นแหล่งพลังงานหลัก โดยคิดเป็น 76.1% ของปริมาณพลังงานปฐมภูมิทั้งหมดในปี 2050 ในทางตรงกันข้าม ฉากทัศน์ความเป็นกลางทางคาร์บอน (Carbon Neutrality Scenario) แสดงให้เห็นถึงโครงสร้างพลังงานที่แตกต่างออกไปอย่างมาก โดยพลังงานหมุนเวียนจะมีสัดส่วนเพิ่มขึ้นเป็น 70.2% ของปริมาณพลังงานปฐมภูมิทั้งหมด ขณะที่เชื้อเพลิงฟอสซิลจะลดลงเหลือ 33.3%
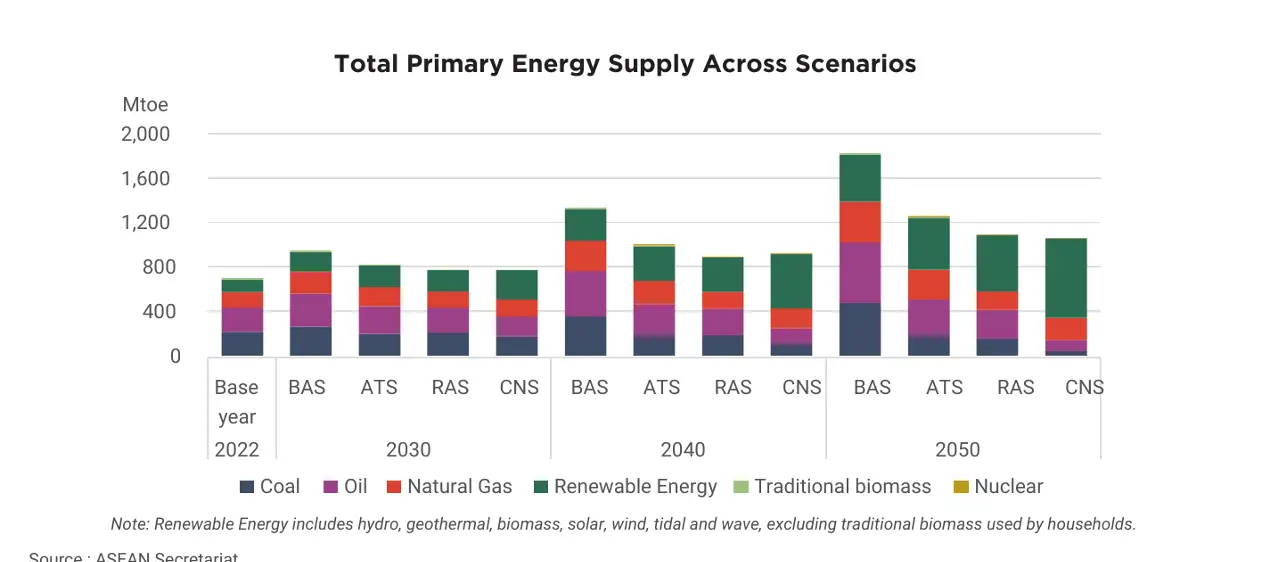
รูปที่ 2: ปริมาณพลังงานปฐมภูมิทั้งหมดที่ใช้ในแต่ละสถานการณ์ แหล่งที่มา: Future ASEAN Sustainable Cities, Eurogroup Consulting (หน้า 26) โดยอ้างอิงจากสำนักเลขาธิการอาเซียน
พลังงานแสงอาทิตย์มีความสำคัญอย่างยิ่ง เนื่องจากเอเชียตะวันออกเฉียงใต้มีสภาพภูมิศาสตร์ที่เอื้อต่อการผลิตพลังงานประเภทนี้ และมีศักยภาพทั้งในโครงการโรงไฟฟ้าขนาดใหญ่และการติดตั้งระบบบนหลังคา นอกจากนี้ พลังงานน้ำ พลังงานลมนอกชายฝั่ง ชีวมวล และพลังงานความร้อนใต้พิภพ ยังสามารถช่วยกระจายแหล่งพลังงานได้ แม้ว่าความพร้อมและเงื่อนไขในการพัฒนาแต่ละประเภทจะแตกต่างกันไปในแต่ละประเทศ
การเปลี่ยนผ่านด้านพลังงานของประเทศไทยเป็นตัวอย่างที่แสดงให้เห็นถึงความจำเป็นในการสร้างสมดุลระหว่างเป้าหมายนโยบายระดับประเทศ การลงทุนในโครงสร้างพื้นฐาน และสัดส่วนการผลิตพลังงานที่มีอยู่ในปัจจุบัน อ่านเพิ่มเติมเกี่ยวกับแนวโน้มพลังงานของประเทศไทยได้ในบทความ การเปลี่ยนผ่านสู่พลังงานสีเขียวของประเทศไทย: ข้อมูลเชิงลึกของตลาด (Thailand Green Energy Transformation: Market Insights)
โครงข่ายไฟฟ้าอาเซียน: เชื่อมโยงแหล่งพลังงานหมุนเวียนข้ามพรมแดน
ทรัพยากรพลังงานไม่ได้กระจายตัวอย่างเท่าเทียมกันทั่วภูมิภาคอาเซียน บางประเทศมีศักยภาพด้านพลังงานน้ำจำนวนมาก ขณะที่บางประเทศมีความต้องการใช้ไฟฟ้าสูง แต่มีทรัพยากรพลังงานหมุนเวียนภายในประเทศค่อนข้างจำกัด โครงการโครงข่ายไฟฟ้าอาเซียน (ASEAN Power Grid) จึงมีเป้าหมายเพื่อส่งเสริมการซื้อขายไฟฟ้าข้ามพรมแดนผ่านการเชื่อมโยงระบบไฟฟ้าของประเทศสมาชิก
ตามข้อมูลจาก ASEAN Secretariat ที่นำเสนอในรายงาน โครงข่ายเชื่อมโยงไฟฟ้าที่มีอยู่ในปัจจุบันมีกำลังการส่งไฟฟ้าประมาณ 7,700 เมกะวัตต์ โดยมีเป้าหมายเพิ่มกำลังการเชื่อมโยงรวมเป็น 17,550 เมกะวัตต์ภายในปี 2040
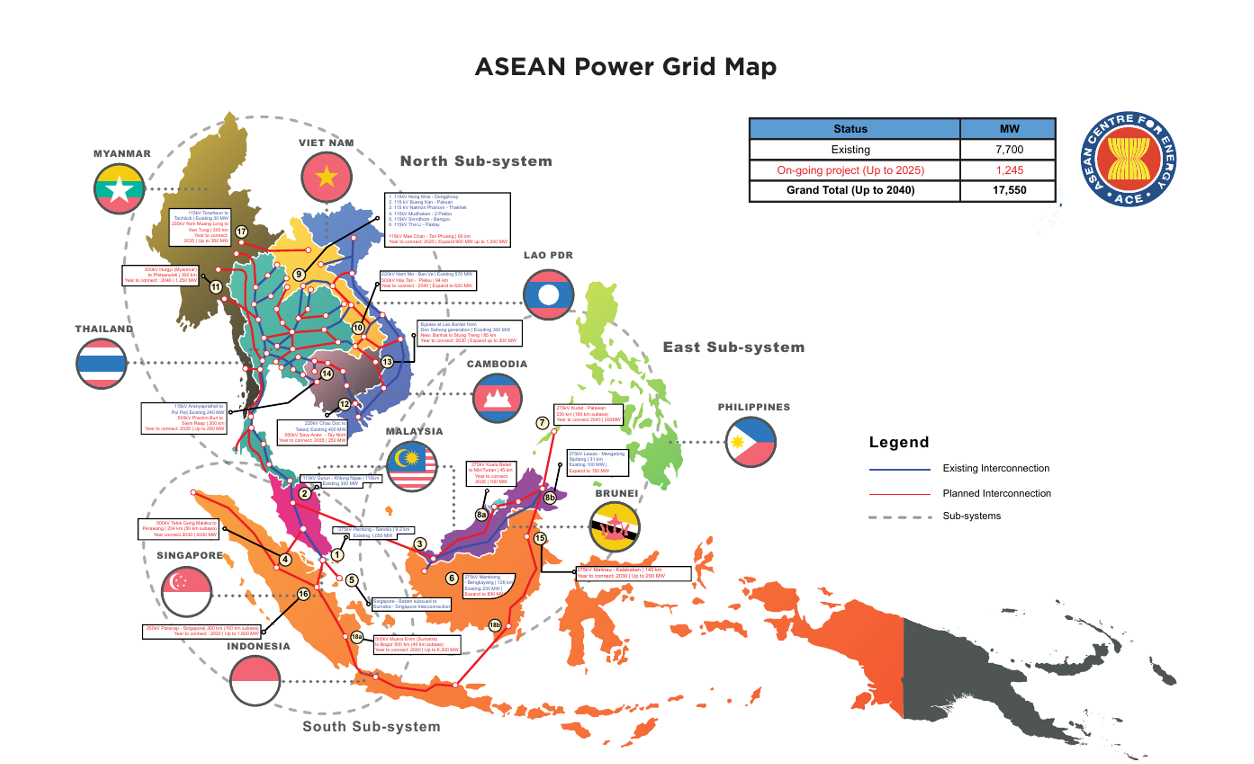
รูปที่ 3: แผนที่โครงข่ายไฟฟ้าอาเซียน ที่มา: Future ASEAN Sustainable Cities, Eurogroup Consulting (หน้า 27) อ้างอิงจากสำนักเลขาธิการอาเซียน
โครงข่ายดังกล่าวจะช่วยให้ไฟฟ้าที่ผลิตจากพื้นที่ซึ่งมีทรัพยากรพลังงานอุดมสมบูรณ์สามารถส่งไปสนับสนุนความต้องการใช้ไฟฟ้าในประเทศอื่นได้ ตัวอย่างเช่น พลังงานไฟฟ้าจากเขื่อนพลังน้ำในประเทศลาวสามารถส่งไปสนับสนุนการใช้ไฟฟ้าของประเทศเพื่อนบ้านผ่านระบบเชื่อมโยงไฟฟ้าระดับภูมิภาค
การเชื่อมโยงระบบไฟฟ้าที่ครอบคลุมมากขึ้นยังช่วยสนับสนุนการใช้พลังงานหมุนเวียนได้อย่างมีประสิทธิภาพ เนื่องจากการผลิตไฟฟ้าจากพลังงานแสงอาทิตย์และพลังงานลมขึ้นอยู่กับสภาพอากาศ การซื้อขายไฟฟ้าข้ามพรมแดน เทคโนโลยีกักเก็บพลังงาน และการปรับปรุงโครงข่ายไฟฟ้าให้ทันสมัย จึงสามารถช่วยบริหารจัดการความผันผวนเหล่านี้ได้ อย่างไรก็ตาม ขีดความสามารถในการส่งไฟฟ้าและการประสานงานระหว่างประเทศยังคงเป็นข้อจำกัดสำคัญ
โอกาสทางธุรกิจที่เกี่ยวข้องอาจครอบคลุมงานวิศวกรรมระบบส่งไฟฟ้า ซอฟต์แวร์บริหารจัดการโครงข่ายไฟฟ้า เทคโนโลยีกักเก็บพลังงาน อุปกรณ์ไฟฟ้า และการพัฒนาโครงสร้างพื้นฐาน อย่างไรก็ตาม ข้อตกลงระหว่างประเทศ รูปแบบการกำหนดราคา การประสานงานด้านกฎระเบียบ และข้อผูกพันด้านการลงทุนระยะยาว ล้วนมีผลต่อความสำเร็จของโครงการเชื่อมโยงระบบไฟฟ้า
เทคโนโลยีเกิดใหม่: จากไฮโดรเจนสู่การดักจับคาร์บอน
กิจกรรมทางอุตสาหกรรมบางประเภทมีข้อจำกัดในการเปลี่ยนไปใช้พลังงานไฟฟ้าโดยตรง จึงทำให้เกิดความสนใจในโซลูชันทางเลือกและเทคโนโลยีเสริมต่าง ๆ เช่น ไฮโดรเจนสีเขียว (Green Hydrogen) การดักจับคาร์บอน เทคโนโลยีกักเก็บพลังงาน และระบบผลิตไฟฟ้าแบบกระจายศูนย์
รายงานกล่าวถึงแผนการพัฒนา Hydrogen Valley ในเขตพัฒนาพิเศษภาคตะวันออก (Eastern Economic Corridor: EEC) ของประเทศไทย ซึ่งมีเป้าหมายส่งเสริมการประยุกต์ใช้ไฮโดรเจนผ่านการวิจัย การพัฒนาโครงสร้างพื้นฐาน และความร่วมมือระหว่างภาคอุตสาหกรรม
Antoine Sirgi, Senior Country Officer ประจำ Crédit Agricole CIB Singapore & Southeast Asia กล่าวไว้ในรายงานว่า:
"ไฮโดรเจนสีเขียวกำลังกลายเป็นเทคโนโลยีที่มีศักยภาพในการเปลี่ยนแปลงภาคพลังงานของอาเซียน"
อย่างไรก็ตาม ไฮโดรเจนยังคงเผชิญกับความท้าทายหลายประการในการนำไปใช้เชิงพาณิชย์ รวมถึงต้นทุนการผลิต ความต้องการโครงสร้างพื้นฐาน และความพร้อมของภาคธุรกิจในการนำไปประยุกต์ใช้
การดักจับ การใช้ประโยชน์ และการกักเก็บคาร์บอน (Carbon Capture, Utilization and Storage: CCUS) เป็นอีกหนึ่งแนวทางที่มีศักยภาพในการลดการปล่อยก๊าซเรือนกระจกจากอุตสาหกรรมที่มีการปล่อยคาร์บอนสูง โครงการศูนย์กักเก็บคาร์บอนที่เสนอในประเทศมาเลเซีย ซึ่งกล่าวถึงในรายงาน แสดงให้เห็นว่าทรัพยากรทางธรณีวิทยาและความต้องการจากภาคอุตสาหกรรมอาจสนับสนุนการพัฒนาบริการด้านการจัดการคาร์บอนในระดับภูมิภาคได้
ปัจจัยสำคัญร่วมกันของเทคโนโลยีเหล่านี้คือความสามารถในการดำเนินธุรกิจได้อย่างคุ้มค่าในเชิงพาณิชย์ โครงการนำร่อง กฎระเบียบที่สนับสนุน รูปแบบการจัดหาเงินทุน และผลการดำเนินงานที่สามารถวัดผลได้ จะเป็นปัจจัยสำคัญในการผลักดันให้เทคโนโลยีเหล่านี้ขยายตัวจากโครงการทดลองไปสู่การใช้งานจริงในวงกว้าง
เปลี่ยนเป้าหมายด้านพลังงานให้เป็นโครงสร้างพื้นฐานเมืองที่ลงทุนได้จริง
การจัดหาเงินทุนสำหรับโครงสร้างพื้นฐานพลังงานหมุนเวียนยังคงเป็นเรื่องท้าทายในหลายตลาด โดยเฉพาะโครงการที่ต้องใช้เงินลงทุนเริ่มต้นสูง มีรายได้ที่ไม่แน่นอน หรือได้รับผลกระทบจากการเปลี่ยนแปลงด้านกฎระเบียบ ขณะเดียวกัน การรักษาเสถียรภาพของโครงข่ายไฟฟ้าก็มีความซับซ้อนมากขึ้นเมื่อมีการใช้พลังงานหมุนเวียนที่มีความผันผวนเพิ่มขึ้น
สำหรับบริษัทต่างชาติ มีประเด็นสำคัญทางธุรกิจ 3 ประการที่ควรพิจารณา
ประการแรก เทคโนโลยีต้องตอบโจทย์ความต้องการด้านโครงสร้างพื้นฐานในแต่ละประเทศ โซลูชันที่เหมาะสมกับระบบไฟฟ้าของประเทศหนึ่งอาจจำเป็นต้องได้รับการปรับเปลี่ยนอย่างมากเมื่อนำไปใช้ในอีกประเทศหนึ่ง
ประการที่สอง ความร่วมมือระหว่างพันธมิตรเป็นสิ่งจำเป็น โครงการด้านพลังงานมักต้องอาศัยการทำงานร่วมกันระหว่างหน่วยงานภาครัฐ บริษัทสาธารณูปโภค สถาบันการเงิน และผู้รับเหมาด้านวิศวกรรม
ประการที่สาม ข้อเสนอทางธุรกิจต้องแสดงให้เห็นถึงคุณค่าในระยะยาว นักลงทุนและเจ้าของโครงการจำเป็นต้องได้รับข้อมูลที่ชัดเจนเกี่ยวกับความน่าเชื่อถือในการดำเนินงาน ความเป็นไปได้ทางการเงิน และศักยภาพในการขยายโครงการ
คำถามที่พบบ่อย
การเปลี่ยนผ่านด้านพลังงานของอาเซียนคืออะไร?
การเปลี่ยนผ่านด้านพลังงานของอาเซียนหมายถึงความพยายามของประเทศในเอเชียตะวันออกเฉียงใต้ในการกระจายแหล่งพลังงาน เพิ่มการผลิตพลังงานหมุนเวียน ปรับปรุงประสิทธิภาพการใช้พลังงาน และลดการพึ่งพาเชื้อเพลิงที่ปล่อยก๊าซคาร์บอนสูง ความก้าวหน้าในแต่ละประเทศแตกต่างกันตามโครงสร้างพื้นฐานที่มีอยู่ ทรัพยากรธรรมชาติ แหล่งเงินทุน และนโยบายของภาครัฐ
อาเซียนอาจใช้พลังงานหมุนเวียนในสัดส่วนเท่าใดภายในปี 2050?
ภายใต้ฉากทัศน์ความเป็นกลางทางคาร์บอน (Carbon Neutrality Scenario) ของรายงาน Eighth ASEAN Energy Outlook คาดการณ์ว่าพลังงานหมุนเวียนอาจมีสัดส่วนสูงถึง 70.2% ของปริมาณพลังงานปฐมภูมิทั้งหมดภายในปี 2050 ทั้งนี้ ตัวเลขดังกล่าวเป็นเป้าหมายตามฉากทัศน์ที่มีความทะเยอทะยาน ไม่ใช่การคาดการณ์ที่ยืนยันว่าจะเกิดขึ้นจริง
โครงข่ายไฟฟ้าอาเซียน (ASEAN Power Grid) คืออะไร?
โครงข่ายไฟฟ้าอาเซียนเป็นโครงการระดับภูมิภาคที่มีเป้าหมายเชื่อมโยงระบบไฟฟ้าระหว่างประเทศสมาชิก เพื่อสนับสนุนการซื้อขายไฟฟ้าข้ามพรมแดน การพัฒนาโครงการจำเป็นต้องอาศัยการลงทุนในระบบส่งไฟฟ้า การประสานงานด้านเทคนิค ข้อตกลงด้านกฎระเบียบ และรูปแบบความร่วมมือทางธุรกิจ
สำรวจอนาคตพลังงานที่ยั่งยืนของอาเซียน
ดาวน์โหลดรายงาน Future ASEAN Sustainable Cities ฉบับเต็ม
เข้าถึงบทวิเคราะห์ฉบับสมบูรณ์จาก Eurogroup Consulting ซึ่งจัดทำร่วมกับที่ปรึกษาการค้าต่างประเทศของฝรั่งเศส (French Foreign Trade Advisors: CCE) ครอบคลุมแนวโน้มความยั่งยืนที่สำคัญ 8 ประการ ทิศทางการลงทุน มุมมองจากผู้เชี่ยวชาญ และข้อพิจารณาเชิงกลยุทธ์สำหรับธุรกิจที่ต้องการขยายโอกาสในตลาดอาเซียน
พูดคุยกับเราเกี่ยวกับความต้องการของคุณในด้าน:
-
วิจัยตลาดในประเทศไทย
-
การวางแผนเชิงกลยุทธ์ในประเทศไทย
-
กลยุทธ์การเข้าสู่ตลาดในประเทศไทย
-
การควบรวมและซื้อกิจการ (M&A) ในประเทศไทย
-
การวิเคราะห์ห่วงโซ่คุณค่าในประเทศไทย
-
การเปรียบเทียบศักยภาพการแข่งขันในประเทศไทย
-
การจัดจำหน่ายและพันธมิตรเชิงกลยุทธ์ในประเทศไทย
-
การวิเคราะห์พฤติกรรมผู้บริโภคในประเทศไทย