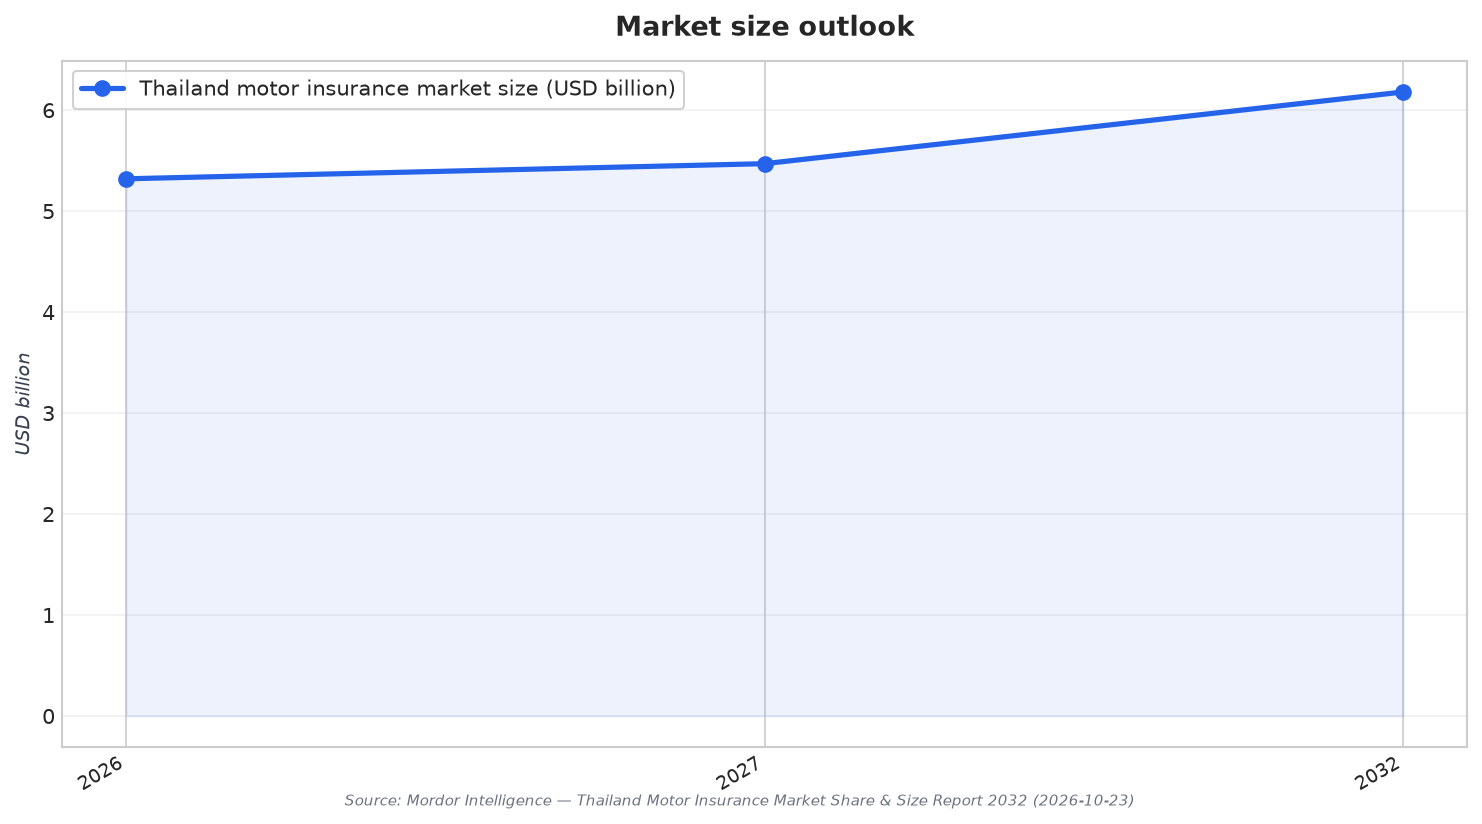
ภาคประกันภัยรถยนต์ของไทยกำลังถูกผลักให้ต้องตั้งราคาให้เฉียบคมขึ้น เมื่อโครงสร้างและพฤติกรรมการเคลมเปลี่ยนไป Mordor Intelligence ประเมินมูลค่าตลาด Thailand motor insurance market ไว้ที่ USD 5.32 billion ในปี 2026 และคาดว่าจะเติบโตจาก USD 5.47 billion ในปี 2027 เป็น USD 6.18 billion ภายในปี 2032 ด้วยอัตราการเติบโตเฉลี่ยต่อปี (CAGR) 2.46% สำหรับช่วง 2027-2032 ปัจจัยหนุนการเติบโตมาจากการยอมรับรถ EV และการขยายตัวของสินเชื่อเพื่อรถกระบะ แต่การเปลี่ยนผ่านสู่ EV เดียวกันนี้ก็ทำให้ผู้รับประกันเผชิญความผันผวนของค่าซ่อมที่มากขึ้น และความไม่แน่นอนด้านการประเมินมูลค่ารถ Mordor ยังชี้ว่าเหตุอุทกภัยในภาคใต้ของไทยหลังฝนตกหนักตั้งแต่เดือน November 2025 ได้เผยให้เห็นการพึ่งพาเครือข่ายบริการ ทำให้ “ขีดความสามารถในการจัดการเคลม” กลายเป็นส่วนหนึ่งของตัวผลิตภัณฑ์ไปโดยปริยาย
แรงกดดันด้านการรับประกันภัย EV เริ่มสะท้อนให้เห็นแล้วในตัวชี้วัดความเสียหายของอุตสาหกรรม Bangkok Post อ้างอิงข้อมูลจาก TGIA และ TIRD ว่าบริษัทประกันเผชิญอัตราความเสียหาย (loss ratio) เกิน 80% ควบคู่กับต้นทุนการซ่อมที่สูงกว่า 50% สำหรับ EV เมื่อเทียบกับรถเครื่องยนต์สันดาปภายใน (ICE) ซึ่งยิ่งผลักดันแรงกดดันให้เบี้ยประกันขยับขึ้นในปี 2026 ผลสำรวจของ Insurance Bureau System สำหรับรถยนต์นั่งส่วนบุคคลที่ทำกรมธรรม์ชั้นหนึ่งในปี 2024 พบว่า EV มีความถี่อุบัติเหตุ 74.8% เทียบกับ 47.2% ของรถ ICE ค่าเสียหายเฉลี่ยต่อเคลมของ EV อยู่ที่ 30,071 baht เทียบกับ 19,876 baht ของรถ ICE และ loss ratio ของ EV เพิ่มขึ้นเป็น 84.3% เทียบกับ 61.3% ของรถ ICE ขณะเดียวกัน กรมธรรม์ชั้นหนึ่งสำหรับ EV คิดเป็น 3.83% ของกรมธรรม์ชั้นหนึ่งทั้งหมดของรถยนต์นั่งส่วนบุคคล โดยข้อมูลอุตสาหกรรมชี้ว่าเติบโตเฉลี่ยต่อปีราว 400%
กฎระเบียบ ช่องทางจำหน่าย และความเสี่ยงด้านมูลค่ารถ กำลังปรับโฉมการตั้งราคา
กรอบกำกับดูแลและพลวัตการแข่งขันกำลังบีบให้การตัดสินใจด้านราคาแคบลง Mordor รายงานว่า คปภ. ได้แก้ไขอัตราเบี้ยประกันภัยรถยนต์สำหรับ EV ตามคำสั่งนายทะเบียน 51/2568 (2025) โดยมีผลตั้งแต่ January 1, 2026 กำหนดความคุ้มครองขั้นต่ำความรับผิดต่อบุคคลภายนอกกรณีบาดเจ็บทางร่างกายที่ THB 500,000 (USD 16,000) ต่อคน และ THB 20 million (USD 639,600) ต่อครั้ง สูงกว่าความคุ้มครองภาคบังคับ นอกจากนี้ มูลค่ารถยังประเมินได้ยากขึ้น Mordor ระบุว่าการทำส่วนลดของค่ายรถในไทยตั้งแต่ October 2025 ซึ่งเชื่อมโยงกับสงครามราคารถ EV จากจีน ทำให้ความไม่แน่นอนในการประเมินมูลค่ารถเพิ่มขึ้น Thaiger ยังชี้ว่าการแข่งขันด้านราคารถ EV ที่ดุเดือดสร้างความท้าทายต่อการรับประกันภัย โดยการเสื่อมราคาเร็วขึ้นและผันผวนมากขึ้น ทำให้การตั้งราคาตามความเสี่ยงและการประเมินมูลค่าเคลมซับซ้อนกว่าเดิม
ความเสี่ยงน้ำท่วมกำลังเพิ่มอีกชั้นของการตรวจเข้มด้านการรับประกันภัย โดยเฉพาะเมื่อเหตุการณ์ตามฤดูกาลมาบรรจบกับระบบรถที่ซับซ้อนและซัพพลายเชน The Insurer รายงานว่า ขนาดความรุนแรงของน้ำท่วมไทยในปี 2026 ทำให้ต้องพิจารณาประเด็นเพิ่มเติมด้านความคุ้มครองประกันภัยต่อ แต่ผลที่เป็นไปได้มากกว่าคือการตรวจเข้มการรับประกันภัยที่เข้มงวดขึ้น และการแยกความแตกต่างของความเสี่ยงมากขึ้น รวมถึงการกำหนด sub-limits ค่าเสียหายส่วนแรก (deductibles) และคุณภาพของข้อมูลการเปิดเผยความเสี่ยง (exposure data) Sompong Suriwong ผู้จัดการประจำประเทศไทยของ Crawford & Company กล่าวว่า ในกรมธรรม์ไทยเกือบทั้งหมดมีการกำหนดเพดานย่อยของน้ำท่วมแบบรวมทั้งปี (annual aggregate flood sub-limits) อย่างเข้มงวด ซึ่งจำกัดภาระความรับผิดของบริษัทประกันตาม sub-limits เหล่านี้ แทนที่จะเป็นจำนวนเงินเอาประกันเต็มจำนวน เขาเสริมว่า เคลมจากเหตุการณ์ปี 2026 อาจทำให้วงเงินน้ำท่วมรายปีลดลงหรืออาจถูกใช้หมดได้ และจำเป็นต้องมีการ reinstatements เพื่อคืนวงเงินสำหรับช่วงที่เหลือของฤดูมรสุม
บริษัทประกันยังต้องหาจุดสมดุลระหว่างการเติบโตกับเศรษฐศาสตร์ของช่องทางจำหน่ายและส่วนผสมผลิตภัณฑ์ Mordor พบว่า ประกันภัยรถยนต์นั่งมีสัดส่วน 93.18% ของขนาดตลาดในปี 2026 ขณะที่ความคุ้มครองภาคสมัครใจคิดเป็น 86.93% ของเบี้ยประกันรถยนต์ทั้งหมด นายหน้าครองสัดส่วนช่องทางจำหน่าย 79.5% ในปี 2026 และกรุงเทพฯ รวมถึงพื้นที่ปริมณฑลเป็นพื้นที่หลักของเบี้ยประกัน อย่างไรก็ตาม แรงกดดันต่อมาร์จิ้นการรับประกันกำลังกระตุ้นให้เกิดการปรับตัวเชิงปฏิบัติการที่มากกว่าแค่การขึ้นราคา Mordor เน้นบทบาทของการขายผ่านดิจิทัล เงื่อนไขการรับรถอายุเก่า และการรับประกันภัยภายใน (in-house underwriting) โดยผู้ให้บริการที่เติบโตมาจากช่องทางออนไลน์ MarkWide เสริมว่า การบังคับใช้ประกันภัยรถยนต์ภาคบังคับโดย คปภ. กำลังกดให้มาร์จิ้นเบี้ยประกันแคบลง ขณะเดียวกันยังกำหนดให้ต้องมีเงินกองทุนรองรับความมั่นคงที่เข้มงวดขึ้น ส่งผลให้ต้องปรับโมเดลการตั้งราคาใหม่ และตัดสินใจเรื่องการจัดสรรเงินทุนในเครือข่ายต่าง ๆ
อะไรเป็นปัจจัยที่ผลักดันให้ภาคประกันภัยรถยนต์ไทยต้องปรับราคาใหม่ให้สะท้อนความเสี่ยง?
เศรษฐศาสตร์ค่าซ่อม EV ต่างจากรถ ICE ในไทยอย่างไร?
ตั้งแต่ปี 2026 ความคุ้มครองขั้นต่ำด้านความรับผิดต่อบุคคลภายนอกสำหรับ EV และกรมธรรม์รถยนต์กำหนดไว้เท่าไร?
เหตุการณ์น้ำท่วมส่งผลต่อการรับประกันภัยและการตัดสินใจด้านประกันภัยต่ออย่างไร?
ประมาณการปัจจุบันสะท้อนแนวโน้มตลาด Thailand motor insurance market อย่างไร?
พูดคุยกับเราเกี่ยวกับความต้องการของคุณในด้าน:
-
วิจัยตลาดในประเทศไทย
-
การวางแผนเชิงกลยุทธ์ในประเทศไทย
-
กลยุทธ์การเข้าสู่ตลาดในประเทศไทย
-
การควบรวมและซื้อกิจการ (M&A) ในประเทศไทย
-
การวิเคราะห์ห่วงโซ่คุณค่าในประเทศไทย
-
การเปรียบเทียบศักยภาพการแข่งขันในประเทศไทย
-
การจัดจำหน่ายและพันธมิตรเชิงกลยุทธ์ในประเทศไทย
-
การวิเคราะห์พฤติกรรมผู้บริโภคในประเทศไทย