ภูมิทัศน์โฆษณาดิจิทัลของไทยกำลังขยายตัวอย่างรวดเร็ว จากแรงหนุนของการเชื่อมต่ออินเทอร์เน็ตที่เข้าถึงแทบทุกคนและพฤติกรรมใช้งานโซเชียลที่หนาแน่น ในปี 2026 ไทยมีผู้ใช้ออนไลน์ 67.8 ล้านคน คิดเป็น 94.7% ของประชากร และมีตัวตนบนโซเชียลมีเดีย 56.6 ล้านบัญชี (79.1%) ภายใต้บริบทนี้ หลายสำนักคาดการณ์ตรงกันว่าเม็ดเงินจะเร่งตัวขึ้นอย่างชัดเจน โดย Research and Markets คาดว่าตลาดเม็ดเงินโฆษณาดิจิทัลของไทยจะแตะ US$6.60 billion ภายในปี 2026 สะท้อนการเติบโตเฉลี่ย 11.0% ต่อปี ขณะที่อีกตัวชี้วัดระบุว่าเม็ดเงินโฆษณาดิจิทัลปี 2025 อยู่ที่ USD 5.95 billion และเติบโต 11% ต่อปีต่อเนื่องถึงปี 2029 เช่นกัน
ขนาดของผู้ชมคือคำอธิบายว่าทำไมงบถึงยังเคลื่อนไปสู่แพลตฟอร์มยักษ์อย่างต่อเนื่อง LINE รายงานว่ามีผู้ใช้งานประจำต่อเดือน 56 ล้านคนในช่วงปลายปี 2025 เท่ากับ 78.2% ของประชากรไทย และ 82.6% ของผู้ใช้อินเทอร์เน็ต ทำให้กลายเป็นช่องทางหลักสำหรับการทำ CRM อย่างต่อเนื่องผ่าน Official Accounts ส่วน Meta ยังให้การเข้าถึงในวงกว้าง โดยโฆษณา Facebook เข้าถึงผู้คนในไทยได้ 51.5 ล้านคนในปี 2026 ขณะที่การเข้าถึงโฆษณาของ Instagram อยู่ที่ 20.6 ล้านคน วิดีโอยังเป็นหัวใจสำคัญ และการเข้าถึงโฆษณาของ YouTube ถูกระบุไว้ที่ 47.2 ล้านคน เวลาใช้งานโซเชียลมีเดียต่อวันเฉลี่ย 2 ชั่วโมง 35 นาที ยิ่งตอกย้ำว่าทั้งกิจกรรมด้านแบรนด์และด้านประสิทธิภาพ (performance) มักกระจุกตัวในพื้นที่ที่ความสนใจของผู้คนไปรวมอยู่
TikTok Shop และอินฟลูเอนเซอร์ดันงบไปทางฝั่ง Performance
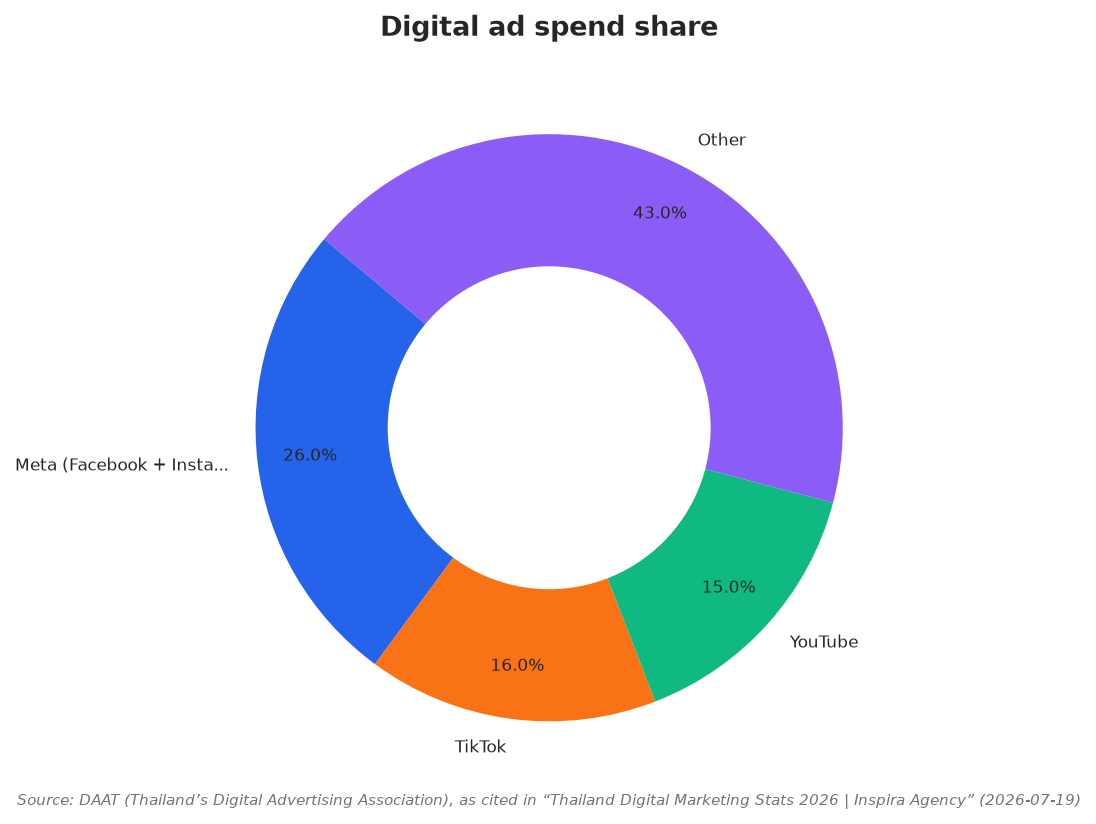
พื้นที่โฆษณาของ TikTok กำลังขยายตัว และสเกลที่เพิ่มขึ้นนั้นกำลังมาบรรจบกับโลกของคอมเมิร์ซ DataReportal รายงานว่า TikTok มีผู้ใช้งานอายุ 18 ปีขึ้นไปในไทย 56.6 ล้านคนช่วงปลายปี 2025 โดยศักยภาพการเข้าถึงโฆษณาเพิ่มขึ้น 3.00 ล้านคน (+5.6%) ระหว่างสิ้นปี 2024 ถึงปลายปี 2025 โฆษณา TikTok เข้าถึงผู้ใหญ่ 18+ ได้ 96.3% และเท่ากับ 83.5% ของฐานผู้ใช้อินเทอร์เน็ตไทย ณ สิ้นปี 2025 ในฝั่งเม็ดเงิน ข้อมูล DAAT ที่ถูกอ้างอิงในสถิติมาร์เก็ตติ้งท้องถิ่นระบุว่า Meta (Facebook และ Instagram) ครองสัดส่วนราว 26% ของเม็ดเงินโฆษณาดิจิทัล ตามด้วย TikTok ที่ 16% แซงหน้า YouTube ที่ 15% เล็กน้อย นี่เป็นสัญญาณชัดเจนว่าวิดีโอสั้นและรูปแบบที่ขับเคลื่อนโดยครีเอเตอร์กำลังเปลี่ยนแผนการซื้อสื่อ
โซเชียลคอมเมิร์ซทำให้การย้ายงบ “วัดผลได้” มากขึ้น เซกเมนต์อีคอมเมิร์ซที่เติบโตเร็วที่สุดของไทยคือโซเชียลคอมเมิร์ซ ซึ่งมีมูลค่า USD 5.20 billion ในปี 2025 และเติบโต 18.6% เมื่อเทียบปีต่อปี ในเชิงพฤติกรรมบนแพลตฟอร์ม Shopee นำด้วยการใช้งาน 75% ในกลุ่มนักช้อปออนไลน์ ตามด้วย Lazada ที่ 67% ขณะที่ TikTok Shop เริ่มเด่นขึ้นเรื่อย ๆ ด้วยการรับรู้ (awareness) 51% และกำลังไต่เข้าใกล้การใช้งานจริง (active usage) ระดับ 40%+ เมื่อแพลตฟอร์มเหล่านี้ผสานความบันเทิงเข้ากับการปิดการขาย งบโฆษณาก็ย่อมไหลไปสู่กลยุทธ์ที่เน้นผลลัพธ์มากขึ้นโดยธรรมชาติ เช่น search, social conversion และกิจกรรม affiliate ควบคู่กับตำแหน่งโฆษณาวิดีโอบน YouTube, TikTok และ Instagram Reels
อินฟลูเอนเซอร์อยู่ตรงศูนย์กลางของการจัดสรรงบใหม่ครั้งนี้ เศรษฐกิจครีเอเตอร์ในไทยมีมูลค่า 45 billion baht ในปี 2024 สะท้อนโมเดลธุรกิจที่เติบโตขึ้นรอบอินฟลูเอนเซอร์ ไมโครอินฟลูเอนเซอร์ และคอนเทนต์ครีเอเตอร์ สำหรับแบรนด์ที่วางแผนในตลาดโฆษณาดิจิทัลไทย สิ่งที่ต้องสรุปกลับไปไม่ใช่แค่ “ใช้งบมากขึ้น” แต่คือ “ใช้งบให้ต่างออกไป” ได้แก่ วิดีโอที่ขับเคลื่อนโดยครีเอเตอร์มากขึ้น แคมเปญที่ผสานคอมเมิร์ซแนบแน่นขึ้น และโฟกัสผลลัพธ์ที่วัดได้มากขึ้น ขณะเดียวกัน ความเป็นจริงด้านผู้ชมก็ยังสำคัญ: X ถูกระบุไว้ที่ 13.3 ล้านคน (ลดลง 1.7%) และ DataReportal ชี้ว่าตัวเลข 4.15 ล้านของ Reddit ได้รับผลกระทบจากการเปลี่ยนวิธีรายงาน ยิ่งตอกย้ำว่าเม็ดเงินก้อนใหญ่ส่วนมากยังคงกระจุกตัวอยู่บนแพลตฟอร์มหลัก
คาดว่าตลาดโฆษณาดิจิทัลของไทยในปี 2026 จะมีขนาดเท่าไร?
แพลตฟอร์มใดครองสัดส่วนเม็ดเงินโฆษณาดิจิทัลมากที่สุดในไทย?
DataReportal ระบุอะไรเกี่ยวกับการเข้าถึงโฆษณา TikTok ในไทย?
TikTok Shop กำลังมีอิทธิพลต่อกลยุทธ์โฆษณาในไทยอย่างไร?
พูดคุยกับเราเกี่ยวกับความต้องการของคุณในด้าน:
-
วิจัยตลาดในประเทศไทย
-
การวางแผนเชิงกลยุทธ์ในประเทศไทย
-
กลยุทธ์การเข้าสู่ตลาดในประเทศไทย
-
การควบรวมและซื้อกิจการ (M&A) ในประเทศไทย
-
การวิเคราะห์ห่วงโซ่คุณค่าในประเทศไทย
-
การเปรียบเทียบศักยภาพการแข่งขันในประเทศไทย
-
การจัดจำหน่ายและพันธมิตรเชิงกลยุทธ์ในประเทศไทย
-
การวิเคราะห์พฤติกรรมผู้บริโภคในประเทศไทย