ตลาดสายไฟและสายเคเบิลหุ้มฉนวนของไทยถูกมองว่าเป็นตลาดที่เติบโตระดับกลาง (mid-single-digit) โดยความต้องการจริงมีแนวโน้มขยายตัวราว 4–6% ต่อปีไปจนถึงปี 2035 และโครงสร้างความต้องการก็กำลังเปลี่ยนไปเช่นกัน ดีมานด์กำลังหมุนออกจากสายไฟงานก่อสร้างที่อยู่อาศัยซึ่งเน้นปริมาณ ไปสู่คำสั่งซื้อที่มีมูลค่าสูงกว่า ซึ่งเชื่อมโยงกับการยกระดับระบบจำหน่ายไฟฟ้า การเชื่อมต่อพลังงานหมุนเวียน และการก่อสร้างดาต้าเซ็นเตอร์ การเปลี่ยนนี้สำคัญต่อความสามารถทำกำไร เพราะสายแรงดันปานกลางและสายเฉพาะทางอาจทำมาร์จิ้นต่อหน่วยได้สูงกว่าสายไฟอาคารมาตรฐานราว 2–4 เท่า ขณะเดียวกัน การจัดซื้อกำลังรวมศูนย์ไปยังซัพพลายเออร์ที่ผ่านการคัดเลือกจำนวนไม่มาก เนื่องจากการไฟฟ้า ผู้รับเหมาวิศวกรรมจัดหาและก่อสร้าง (EPC) ภาคอุตสาหกรรม และผู้ประกอบการดาต้าเซ็นเตอร์เข้มงวดขึ้นในการคัดเลือกผู้ขาย และให้ความสำคัญกับการรับรองมาตรฐานและความน่าเชื่อถือด้านการส่งมอบ
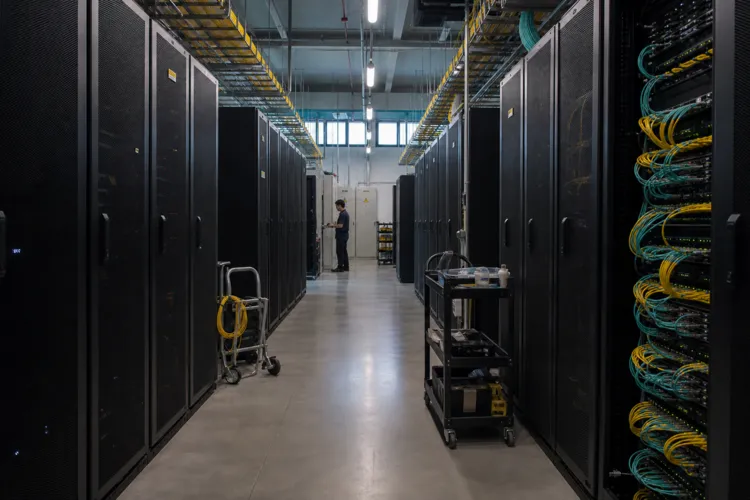
ดาต้าเซ็นเตอร์เป็นตัวเร่งสำคัญในระยะใกล้ ตลาดดาต้าเซ็นเตอร์ของไทยมีมูลค่า USD 2.22 billion ในปี 2026 และคาดว่าจะเติบโตด้วยอัตรา CAGR 17.21% ไปแตะ USD 4.9 billion ภายในปี 2031 แคมปัสขนาดใหญ่ครองส่วนแบ่ง 26.35% ของตลาดดาต้าเซ็นเตอร์ไทยในปี 2025 แต่ผู้ประกอบการยังขยายแบบแปลนมาตรฐานขนาด 6–12 MW ซ้ำไปยังนิคมอุตสาหกรรมในต่างจังหวัด รวมถึงพื้นที่ที่เชื่อมโยงกับ Eastern Economic Corridor (EEC) รูปแบบการก่อสร้างลักษณะนี้ดึงความต้องการสายเคเบิลหลายกลุ่มพร้อมกัน ไม่ว่าจะเป็นสายป้อนแรงดันปานกลางสำหรับระบบจ่ายไฟและระบบไฟสำรอง ตลอดจนสายใยแก้วนำแสงแบบจำนวนคอร์สูงสำหรับการเชื่อมต่อระหว่างระบบ ในตลาดสายไฟและสายเคเบิลสำหรับดาต้าเซ็นเตอร์ทั่วโลก มีการประเมินว่าไซต์ขนาด 10 MW เพียงแห่งเดียวใช้ไฟเบอร์รวมราว 400 kilometers และสายแรงดันปานกลางราว 150 kilometers
อะไรที่กำลังเปลี่ยนไปในส่วนผสมสินค้าและซัพพลายเชน
โอกาสนี้ยังสะท้อนช่องว่างในซัพพลายเชนด้วย ในไทย การพึ่งพาการนำเข้ายังคงมีนัยสำคัญในกลุ่มสเปกสูง ได้แก่ สายแรงดันปานกลางแบบ XLPE เฉพาะทาง เกรด LSZH (low-smoke halogen-free) แบบทนไฟ และสายดาต้าความถี่สูง ซึ่งนำเข้าเป็นสัดส่วนมากจากญี่ปุ่น จีน เกาหลีใต้ และสหภาพยุโรป ส่วนสายไฟอาคารหุ้มฉนวน PVC ที่เป็นสินค้าโภคภัณฑ์นั้นผลิตได้ในประเทศเป็นหลัก ทำให้การแข่งขันกระจัดกระจายกว่าและขับเคลื่อนด้วยราคา อย่างไรก็ดี การผลิตในประเทศยังเดินหน้าต่อเนื่อง ผู้ผลิตไทยและบริษัทร่วมทุนไทย-ญี่ปุ่นหลายรายได้ขยายกำลังการผลิตในกลุ่มแรงดันปานกลางและ LSZH ช่วยลด (แต่ยังไม่ทำให้หมดไป) สัดส่วนการนำเข้าพรีเมียมในช่วง 11–33 kV
ต้นทุนวัสดุยังเป็นปัจจัยที่ทำให้ราคางานโครงการและมาร์จิ้นแกว่งตัวมากที่สุด ต้นทุนตัวนำทองแดงและอะลูมิเนียมคิดเป็นราว 55–70% ของต้นทุนหน้าโรงงาน (ex-works) ของสายเคเบิลหุ้มฉนวนมาตรฐาน ดังนั้นความผันผวนจึงส่งผ่านไปยังงบประมาณผู้รับเหมาและการเสนอราคาของผู้จัดจำหน่ายโดยตรง ความเสี่ยงจะสูงขึ้นเมื่อผู้ผลิตเสนอขายแบบราคาคงที่โดยมีระยะเวลารอส่งมอบ 60–120 วัน เพราะการเคลื่อนไหวของราคาทองแดงและความผันผวนของอัตราแลกเปลี่ยน THB/USD สามารถบีบมาร์จิ้นได้ พลวัตลักษณะเดียวกันยังพบในฮาร์ดแวร์งานติดตั้งที่เกี่ยวข้อง ตลาดอุปกรณ์รองรับสายเคเบิลของไทยคาดว่าจะขยายตัวด้วย CAGR 5–7% ในช่วง 2026 ถึง 2035 และวัตถุดิบเหล็กกับอะลูมิเนียมคิดเป็น 60–70% ของต้นทุนสินค้าสำเร็จรูป โดยมีการสังเกตการแกว่งตัวของต้นทุนวัตถุดิบ 15–25% ในรอบวัฏจักร 12 เดือน
แนวโน้มทั้งเชิงภูมิภาคและเชิงเทคนิคยิ่งตอกย้ำว่าทำไมดีมานด์สายสเปกสูงจึงเพิ่มขึ้น ในตลาดสายไฟและสายเคเบิลเอเชียตะวันออกเฉียงใต้ คาดว่าสายใยแก้วนำแสงจะขยายตัวด้วย CAGR 7.48% จาก 2026 ถึง 2031 โดยได้รับแรงหนุนจากการเชื่อมต่อระหว่างดาต้าเซ็นเตอร์ (data center interconnects), 5G fronthaul, 5G backhaul และลิงก์ดิจิทัลใต้น้ำ ในตลาดสายไฟและสายเคเบิลสำหรับดาต้าเซ็นเตอร์ทั่วโลก ใยแก้วนำแสงครองส่วนแบ่งรายได้ 59.30% ในปี 2025 ขณะที่อินเตอร์คอนเน็กต์ความเร็วสูงมากกว่า 100 G กำลังเติบโตด้วย CAGR 10.12% ไปจนถึงปี 2031 สำหรับผู้ผลิตและผู้จัดจำหน่ายในไทย นัยสำคัญเชิงปฏิบัติชัดเจน: อุตสาหกรรมสายไฟและสายเคเบิลของไทยจะถูกประเมินมากขึ้นจากการผ่านคุณสมบัติ การจัดทำเอกสาร และการส่งมอบที่ทำได้จริงสำหรับโครงสร้างพื้นฐานด้านกริดและดิจิทัล มากกว่าการแข่งกันที่ราคาเพียงอย่างเดียวในช่องทางสินค้าโภคภัณฑ์
ตลาดสายไฟและสายเคเบิลหุ้มฉนวนของไทยคาดว่าจะเติบโตเร็วแค่ไหนจนถึงปี 2035?
อะไรเป็นปัจจัยที่ขับเคลื่อนความต้องการสายเคเบิลประเภทมูลค่าสูงในไทย?
ตลาดดาต้าเซ็นเตอร์ของไทยมีขนาดเท่าไร และคาดการณ์ถึงปี 2031 เป็นอย่างไร?
สายเคเบิลกลุ่มใดที่ไทยยังต้องนำเข้าในสัดส่วนมาก?
อุตสาหกรรมสายไฟและสายเคเบิลของไทยต้องทำอะไรเพื่อคว้างานจากการไฟฟ้าและดาต้าเซ็นเตอร์ให้มากขึ้น?
พูดคุยกับเราเกี่ยวกับความต้องการของคุณในด้าน:
-
วิจัยตลาดในประเทศไทย
-
การวางแผนเชิงกลยุทธ์ในประเทศไทย
-
กลยุทธ์การเข้าสู่ตลาดในประเทศไทย
-
การควบรวมและซื้อกิจการ (M&A) ในประเทศไทย
-
การวิเคราะห์ห่วงโซ่คุณค่าในประเทศไทย
-
การเปรียบเทียบศักยภาพการแข่งขันในประเทศไทย
-
การจัดจำหน่ายและพันธมิตรเชิงกลยุทธ์ในประเทศไทย
-
การวิเคราะห์พฤติกรรมผู้บริโภคในประเทศไทย