กฎสิ่งแวดล้อมของสหภาพยุโรปกำลังเปลี่ยน “มาตรฐานความสามารถในการแข่งขัน” ในห่วงโซ่อุปทานเพื่อการส่งออก ผู้ส่งออกไทยเผชิญความเสี่ยงที่มีนัยสำคัญในตลาด EU ซึ่งถูกระบุว่าเป็นตลาดส่งออกอันดับ 4 ของไทย เมื่อข้อกำหนดใหม่ทยอยบังคับใช้ทั้งด้านบรรจุภัณฑ์และคาร์บอน นับตั้งแต่ 12 August 2026 เป็นต้นมา ผู้ส่งออกไทยรายใดก็ตามที่ส่งสินค้าบรรจุหีบห่อเข้าสู่ EU ในทางเทคนิคจะอยู่ภายใต้ Packaging and Packaging Waste Regulation (PPWR) ขณะเดียวกัน Carbon Border Adjustment Mechanism (CBAM) ก็ถูกอธิบายว่าเข้าสู่ช่วงการเงินแล้ว โดยบทวิเคราะห์จาก Krungsri และหน่วยงาน/สมาคมการค้า รวมถึง EU-ABC Thailand ชี้ให้เห็นว่าต้นทุนการปฏิบัติตามกฎและภาระด้านเอกสารกำลังเพิ่มสูงขึ้น บทวิเคราะห์เดียวกันยังระบุด้วยว่า ขอบเขตสินค้าที่มีความเสี่ยงต่อ CBAM มีแนวโน้มขยายกว้างขึ้นตั้งแต่ปี 2028 ทำให้ “การจัดหาไฟฟ้าที่ตรวจสอบย้อนกลับและได้รับการรับรอง” มีคุณค่าสูงขึ้นสำหรับผู้ผลิตที่ต้องพิสูจน์ความน่าเชื่อถือด้านการผลิตคาร์บอนต่ำ
ในบริบทนี้ Utility Green Tariff ของไทยสามารถทำหน้าที่เป็นสะพานเชิงปฏิบัติระหว่างความต้องการของภาคธุรกิจกับไฟฟ้าสะอาดที่ตรวจสอบได้ ระยะแรก UGT1 เปิดตัวใน February 2025 และเปิดให้ผู้ใช้ไฟฟ้าภาคธุรกิจจัดหาไฟฟ้าพลังงานหมุนเวียนผ่านไฟฟ้าที่จำหน่ายโดยผู้ให้บริการสาธารณูปโภค พร้อมพ่วงใบรับรองพลังงานหมุนเวียน โครงสร้างนี้สำคัญต่อผู้ส่งออก เพราะ “การรับรองและเอกสาร” กำลังกลายเป็นเงื่อนไขหลักของการเข้าถึงตลาด ไม่ใช่งานเสริม นอกจากนี้ยังเกิดขึ้นในช่วงที่ระบบไฟฟ้าของไทยกำลังเปลี่ยนผ่านเชิงโครงสร้าง กำลังผลิตจากเชื้อเพลิงความร้อนซึ่งถูกครอบงำโดยโรงไฟฟ้าก๊าซธรรมชาติ คิดเป็น 75.6% ของตลาดไฟฟ้าไทยในปี 2024 ขณะที่พลังงานหมุนเวียนถูกคาดการณ์ว่าจะเติบโตที่ 5.05% CAGR จนถึงปี 2031 ตามประมาณการของ Mordor Intelligence
เหตุใดไฟฟ้าสะอาดที่ “รับรองได้” และมีผู้ให้บริการสาธารณูปโภครองรับจึงสำคัญขึ้นเรื่อย ๆ
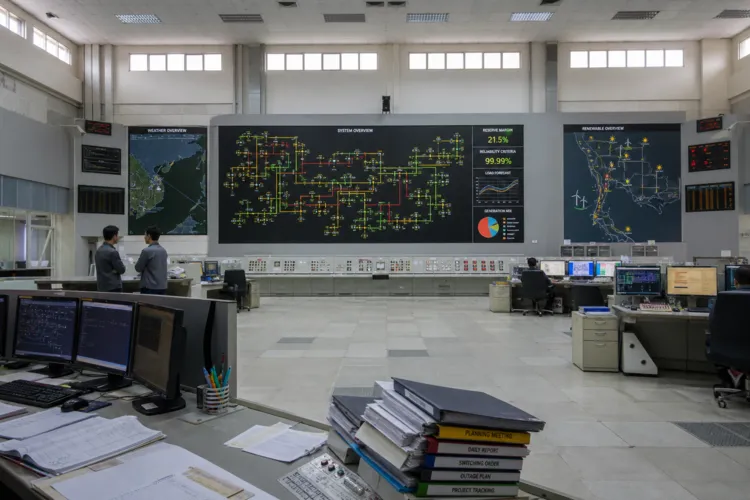
ทั้งโมเมนตัมของภาคพลังงานและทิศทางนโยบายต่างย้ำว่าทำไมเครื่องมือจัดหาพลังงานที่มีการรับรองจึงถูกพูดถึงอย่างคึกคัก ไทยติดตั้งกำลังการผลิตโซลาร์ PV เกือบ 3 GW ในปี 2024 ทำให้กำลังการผลิตโซลาร์สะสมเพิ่มเป็น 11.875 GW และแผนงานโซลาร์ลอยน้ำของ EGAT ครอบคลุมอ่างเก็บน้ำ 9 แห่ง รวมกำลังผลิตมากกว่า 2,700 MW ในระดับระบบ โครงการทำให้โครงข่ายทันสมัยก็ได้รับการลงทุนด้วย โดยมีการอ้างถึงงบประมาณ THB 90 billion (ประมาณ USD 2.6 billion) สำหรับเขื่อนพลังน้ำแบบสูบกลับ (pumped-storage) และแนวสายส่งแรงดันสูง ภายใต้ฉากหลังนี้ อัตราค่าไฟฟ้าสีเขียวจากภาครัฐของไทยถูกวางตำแหน่งให้เป็นกลไกที่สามารถกระตุ้นและเป็นแหล่งเงินทุนเพื่อเพิ่มอุปทานพลังงานหมุนเวียนใหม่ภายใต้ PDP2026 ที่กำลังจะมาถึง ต่อเนื่องจากการเปิดตัวแพลตฟอร์ม Utility Green Tariff ของ EGAT ซึ่งถูกกล่าวถึงในบทความความเห็นในประเทศ
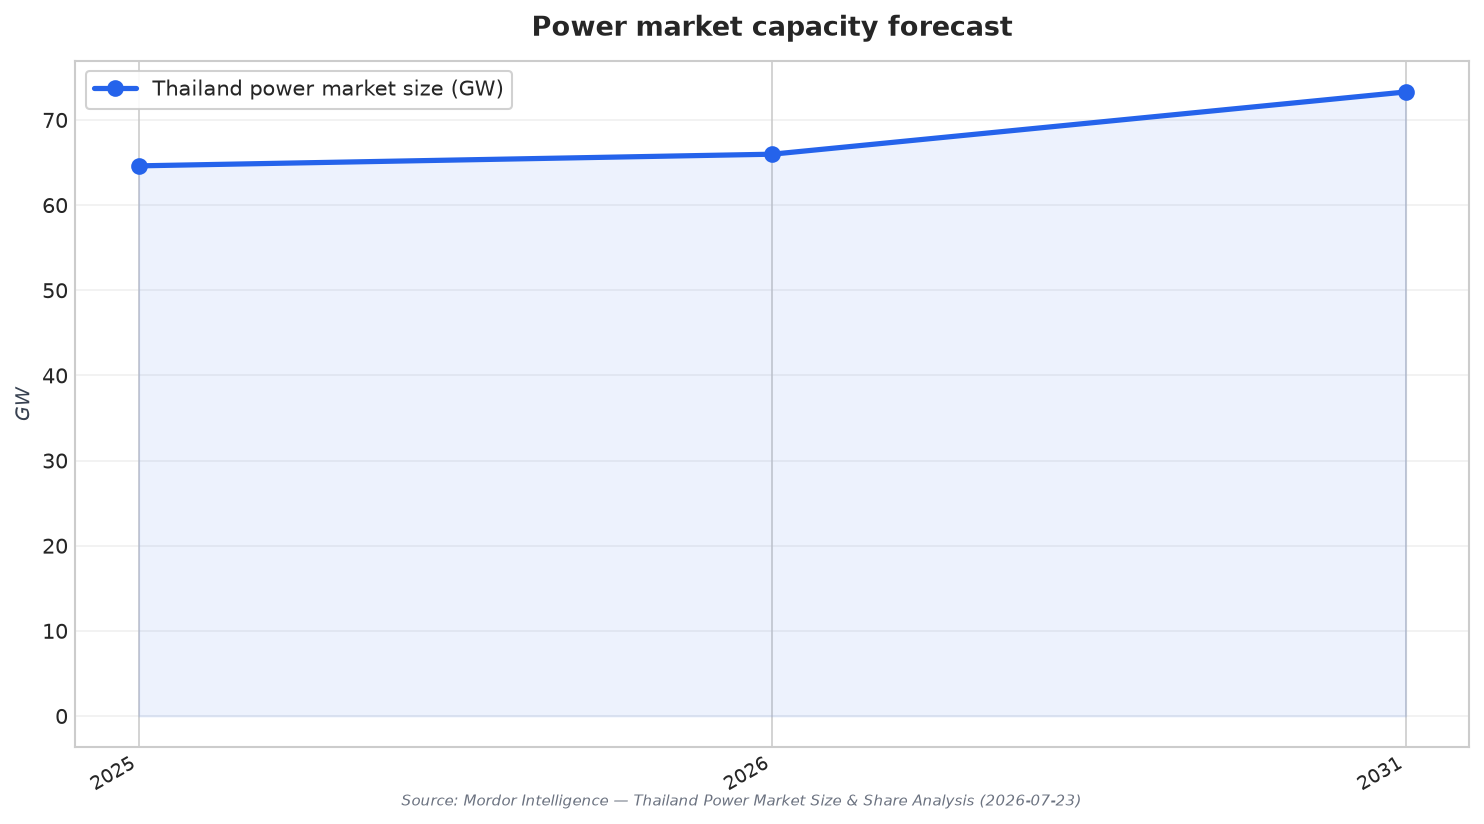
ความต้องการจากภาคอุตสาหกรรมที่ขับเคลื่อนด้วยการส่งออกก็คาดว่าจะเพิ่มขึ้น และยิ่งทำให้ต้องมีช่องทางเข้าถึงสัญญาไฟฟ้าสะอาดที่ขยายได้ในระดับใหญ่ Mordor Intelligence คาดว่าขนาดตลาดไฟฟ้าไทยจะเติบโตจาก 64.61 GW ในปี 2025 เป็น 65.98 GW ในปี 2026 และแตะ 73.29 GW ภายในปี 2031 ที่ 2.12% CAGR (2026–2031) ในฝั่งอุปสงค์ กลุ่มสาธารณูปโภคคิดเป็น 42.25% ของความต้องการปลายทางในปี 2025 ขณะที่กลุ่มเชิงพาณิชย์และอุตสาหกรรมถูกคาดว่าจะขยายตัวที่ 4.65% CAGR จนถึงปี 2031 อีกด้านหนึ่ง PDP ฉบับใหม่ของไทยถูกอธิบายว่าตั้งเป้าไฟฟ้าสะอาด 60% ภายในปี 2050—50% จากพลังงานหมุนเวียนบวก 10% จาก SMR—แต่อย่างไรก็ดี กลุ่มอุตสาหกรรมให้เหตุผลว่า “การปฏิรูปกติกาการจัดหา” และ “การเข้าถึง” ต้องเดินคู่ไปกับเป้าหมายใหญ่บนกระดาษ จึงจะแปลงเป็นความสามารถในการแข่งขันได้จริง
ดังนั้น “การเข้าถึง” และ “การจัดสรร” จึงเป็นจุดเสียดทานระยะใกล้ที่ผู้ส่งออกควรจับตา ผู้ผลิตบางรายเตือนว่าศูนย์ข้อมูล (data centers) ได้รับสิทธิ์ก่อนภายใต้ Utility Green Tariff ในขณะที่ภาคอุตสาหกรรมที่มีอยู่เดิมยังต้องรอ ตอกย้ำว่า “มีให้” ไม่ได้เท่ากับ “มีซัพพลายที่การันตีได้สำหรับทุกโรงงาน” ในเวลาเดียวกัน สัญญาณจากตลาดในภาพใหญ่ชี้ให้เห็นว่าแรงดึงดูดต่อไฟฟ้าสะอาดอาจเพิ่มขึ้นมากเพียงใด: การคาดการณ์กำลังการผลิตที่นำเสนอในงาน ESG Symposium 2026 ที่กรุงเทพฯ ระบุว่า การขยายตัวของภาคอุตสาหกรรมและดาต้าเซ็นเตอร์ของไทยต้องการไฟฟ้าสะอาดราว 25,000 MW และสัดส่วนการผลิตไฟฟ้าพลังงานหมุนเวียนจำเป็นต้องเพิ่มเป็น 65% ถึง 80% ภายในปี 2050 สำหรับผู้ส่งออกที่อยู่ภายใต้แรงกดดันจาก PPWR และ CBAM ข้อสรุปเชิงปฏิบัติคือควรจัดแนวทางการจัดหาและการทำเอกสารให้พร้อมตั้งแต่เนิ่น ๆ โดยใช้ตัวเลือกที่มีผู้ให้บริการสาธารณูปโภครองรับและมีการรับรองเมื่อทำได้ พร้อมติดตามว่าการเข้าถึงกลไกจัดหาพลังงานจะพัฒนาไปอย่างไร
Utility Green Tariff (UGT1) ช่วยให้ผู้ซื้อไฟฟ้าภาคธุรกิจในไทยทำอะไรได้บ้าง?
ทำไมผู้ส่งออกไทยจึงหันมาให้ความสำคัญกับไฟฟ้าสะอาดที่มีการรับรองมากขึ้นในตอนนี้?
โครงสร้างเชื้อเพลิงไฟฟ้าของไทยและแนวโน้มในอนาคตสะท้อนบทบาทของการจัดหาไฟฟ้าสีเขียวที่มีผู้ให้บริการสาธารณูปโภครองรับอย่างไร?
มีการพูดถึงความต้องการไฟฟ้าสะอาดในระดับใดสำหรับภาคอุตสาหกรรมและดาต้าเซ็นเตอร์ของไทย?
ผู้ส่งออกควรมองอัตราค่าไฟฟ้าสีเขียวจากภาครัฐของไทยอย่างไรเมื่อต้องวางแผนรับมือการตรวจสอบที่เกี่ยวข้องกับ CBAM?
พูดคุยกับเราเกี่ยวกับความต้องการของคุณในด้าน:
-
วิจัยตลาดในประเทศไทย
-
การวางแผนเชิงกลยุทธ์ในประเทศไทย
-
กลยุทธ์การเข้าสู่ตลาดในประเทศไทย
-
การควบรวมและซื้อกิจการ (M&A) ในประเทศไทย
-
การวิเคราะห์ห่วงโซ่คุณค่าในประเทศไทย
-
การเปรียบเทียบศักยภาพการแข่งขันในประเทศไทย
-
การจัดจำหน่ายและพันธมิตรเชิงกลยุทธ์ในประเทศไทย
-
การวิเคราะห์พฤติกรรมผู้บริโภคในประเทศไทย