
ตลาดการฟอกไตในไทยกำลังถูกขับเคลื่อนไปสู่การเข้าถึงในระดับชุมชนมากขึ้น เนื่องจากโรคไตเรื้อรัง (CKD) ยังคงเป็นปัจจัยหลักที่ผลักดันความต้องการฟอกไตทั่วเอเชียแปซิฟิก งานวิจัยระดับภูมิภาคอธิบายการเพิ่มขึ้นของ CKD ว่าเชื่อมโยงกับเบาหวานและความดันโลหิตสูง พร้อมชี้ให้เห็นช่องว่างของระบบที่อาจทำให้การเข้ารับการรักษาล่าช้า จนผู้ป่วยเข้าสู่ภาวะไตวายระยะรุนแรง โดยอ้างถึงองค์การอนามัยโลกว่า ประเมินว่าภาวะความดันโลหิตสูงส่งผลกระทบต่อผู้คนมากกว่า 1.1 billion คนทั่วโลก และภูมิภาคเอเชียตะวันออกเฉียงใต้มีความชุกเพิ่มขึ้นในช่วงทศวรรษที่ผ่านมา ภายใต้บริบทนี้ รูปแบบการรักษาที่เข้าถึงผู้ป่วยได้เร็วขึ้นและใกล้กับที่อยู่อาศัยจึงยิ่งสำคัญ โดยเฉพาะเมื่อการวินิจฉัยล่าช้าและการดูแลปฐมภูมิที่ขาดความต่อเนื่องเป็นส่วนหนึ่งของปัญหา
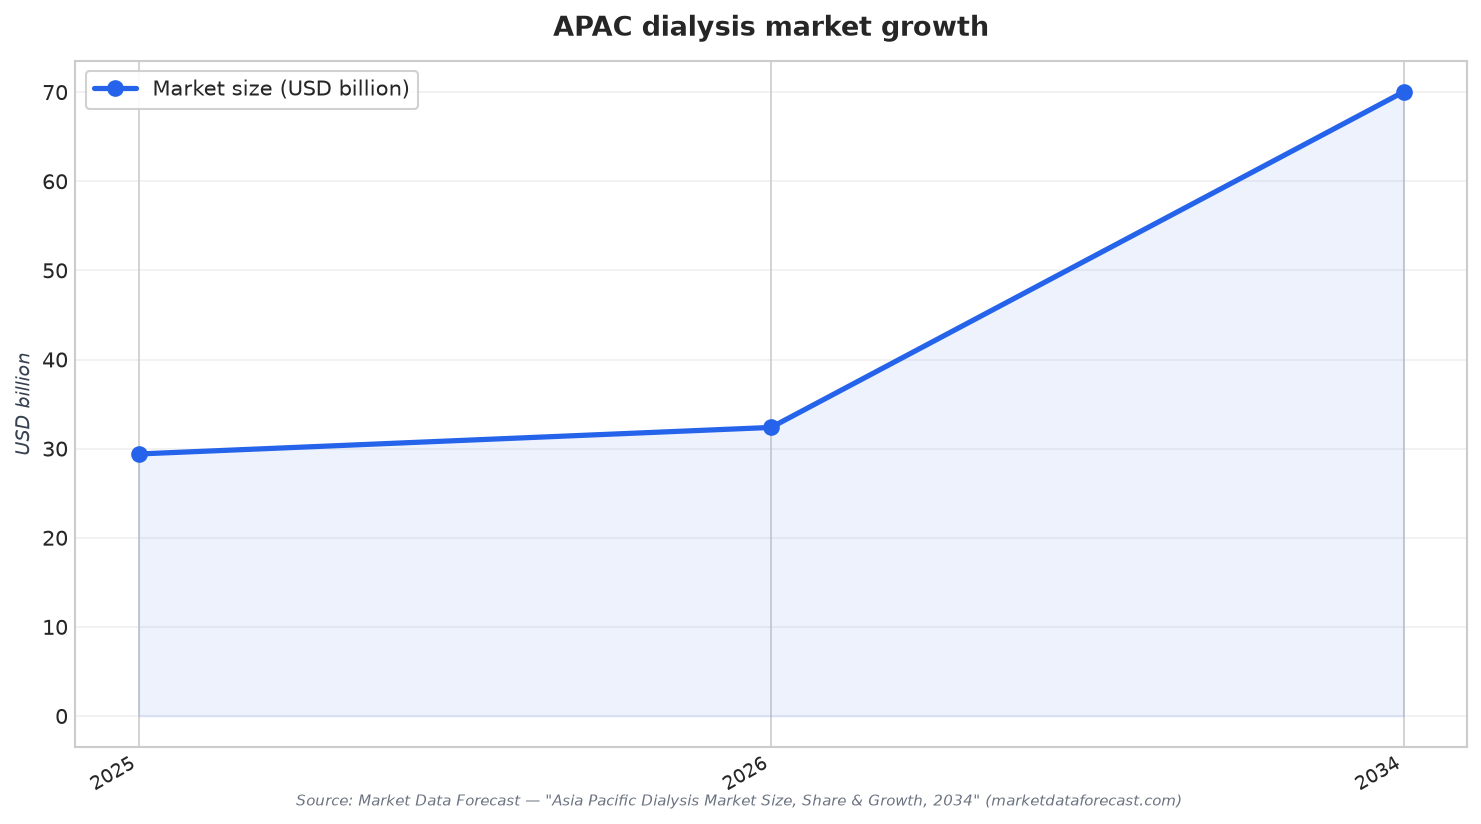
สัญญาณจากตลาดระดับภูมิภาคชี้ไปที่การเพิ่มขีดความสามารถในการให้บริการ ซึ่งสอดรับกับภาพของการฟอกไตที่ขยับออกจากศูนย์กลางแบบเดิม ตลาดการฟอกไตในเอเชียแปซิฟิกมีมูลค่า USD 29.40 billion ใน 2025 และคาดว่าจะเพิ่มเป็น USD 32.38 billion ใน 2026 โดยคาดการณ์แตะ USD 70.02 billion ภายใน 2034 ที่อัตรา CAGR 10.12% (2026–2034) ขณะเดียวกัน ตลาดอุปกรณ์ฟอกไตในเอเชียแปซิฟิกมีมูลค่า USD 4.51 billion ใน 2025 ประเมินไว้ที่ USD 4.96 billion ใน 2026 และคาดว่าจะเพิ่มเป็น USD 10.56 billion ภายใน 2034 ที่ CAGR 9.9% (2026–2034) แนวโน้มเหล่านี้มีความหมายต่อไทย เพราะสะท้อนแรงผลักดันทั้งภูมิภาคให้มีเครื่องมากขึ้น วัสดุสิ้นเปลืองมากขึ้น และจุดให้บริการมากขึ้น เพื่อรองรับการดูแลนอกโรงพยาบาลใหญ่ในเมือง
การให้บริการระดับชุมชน ทางเลือกที่บ้าน และการติดตามที่ชาญฉลาดขึ้น
แนวโน้มด้านผลิตภัณฑ์และรูปแบบการรักษาก็สอดคล้องกับทิศทางการพาการรักษาเข้าใกล้ผู้ป่วยมากขึ้น รายงานด้านอุปกรณ์ในเอเชียแปซิฟิกระบุว่ามีการใช้งานโซลูชันการฟอกไตที่บ้านและการล้างไตทางช่องท้อง (peritoneal dialysis) เพิ่มขึ้น รวมถึงการผสานการใช้งานเครื่องฟอกไตอัจฉริยะที่รองรับ IoT เพื่อการติดตามระยะไกลและการดูแลที่ปรับให้เหมาะกับแต่ละบุคคล นอกจากนี้ยังระบุว่าใน 2025 การฟอกไตในศูนย์ (in-centre dialysis) ยังเป็นรูปแบบหลักเมื่อพิจารณาตามกลุ่มผู้ใช้งานปลายทาง แต่การฟอกไตแบบดูแลที่บ้านมีแนวโน้มเติบโตจากความสะดวก ความยืดหยุ่น และความก้าวหน้าทางเทคโนโลยี อีกด้านหนึ่ง รายงานผลิตภัณฑ์การดูแลฟอกไตระดับโลกชี้ว่าการใช้การล้างไตทางช่องท้องในบริบทการดูแลที่บ้านเพิ่มขึ้นอย่างรวดเร็ว เฉลี่ยราว 4.3% ต่อปี สำหรับไทย แนวโน้มเหล่านี้หนุนเส้นทางการขยายบริการที่ผสานเครือข่ายศูนย์ใกล้บ้านเข้ากับทางเลือกการรักษาที่บ้าน โดยเฉพาะพื้นที่ที่เวลาเดินทางและคอขวดการนัดหมายมีผลต่อการเข้าถึงบริการ
ไทยถูกกล่าวถึงอย่างชัดเจนในภาพรวมการขยายโครงสร้างบริการของเอเชียตะวันออกเฉียงใต้ รายงานเกี่ยวกับอุปกรณ์สิ้นเปลืองสำหรับการฟอกไตระบุว่าประเทศในเอเชียตะวันออกเฉียงใต้ รวมถึงไทยและเวียดนาม กำลังจัดตั้งเครือข่ายศูนย์ฟอกไตโดยมีการสนับสนุนจากภาครัฐ แม้รายงานดังกล่าวไม่ได้ระบุจำนวนศูนย์ในไทย แต่เชื่อมโยงไทยเข้ากับความพยายามที่มีนโยบายหนุนหลังเพื่อขยายการเข้าถึงบริการ รายงานเดียวกันยังชี้ว่าการใช้จ่ายภาครัฐเป็นตัวเร่งในตลาดเกิดใหม่ สะท้อนบทบาทของการลงทุนภาครัฐที่สามารถขยายการเข้าถึงบริการฟอกไตในกลุ่มประชากรที่ยังเข้าไม่ถึงบริการได้ เมื่อนำมาพิจารณาร่วมกัน นัยต่อไทยคือ การเติบโตของบริการไม่ได้เป็นเพียงเรื่องของผู้ให้บริการเอกชนเท่านั้น แต่ยังอาจขับเคลื่อนด้วยระบบการชดเชยและโครงการโครงสร้างพื้นฐานที่ทำให้จุดบริการระดับชุมชนสามารถดำเนินได้จริง
แนวโน้มของไทยยังอยู่ภายใต้บริบทของตลาดโลกที่กำลังขยายตัวตามการเพิ่มขึ้นของความชุก CKD รายงานตลาดการฟอกไตระดับโลกฉบับหนึ่งระบุว่าตลาดจะเติบโตจาก USD 90.88 billion ใน 2025 เป็น USD 97.98 billion ใน 2026 ที่ CAGR 7.8% ขณะที่การวิเคราะห์ระดับโลกอีกฉบับประเมินตลาดการฟอกไตไว้ที่ USD 99.5 billion ใน 2025 และคาด CAGR 5.5% ระหว่าง 2026 ถึง 2035 พร้อมคาดว่าสัดส่วนของเอเชียแปซิฟิกจะเพิ่มจาก 30.0% ใน 2025 เป็น 36.0% ภายใน 2035 ตัวเลขเหล่านี้ไม่ได้วัดไทยโดยตรง แต่ช่วยตอกย้ำเหตุผลที่ผู้ให้บริการและผู้วางแผนในไทยหันมามองโมเดลการดูแลแบบกระจายตัวมากขึ้น: สัดส่วนภูมิภาคกำลังเพิ่มขึ้น และการเติบโตของอุปสงค์กำลังถูกตอบสนองด้วยการขยายศูนย์บริการ ทางเลือกการรักษาที่บ้าน และการติดตามด้วยเทคโนโลยี
ทำไมบริการฟอกไตในไทยจึงขยายไปสู่ระดับชุมชนมากขึ้น?
ตัวเลขตลาดเอเชียแปซิฟิกบอกอะไรเกี่ยวกับการเติบโตของการฟอกไตรอบ ๆ ไทย?
รูปแบบการฟอกไตใดที่เชื่อมโยงกับการดูแลที่ใกล้ผู้ป่วยมากขึ้น?
หากการฟอกไตในศูนย์ยังเป็นรูปแบบหลัก การดูแลที่บ้านยังมีแนวโน้มเติบโตหรือไม่?
ตลาดการฟอกไตในไทยสอดรับกับแรงส่งระดับโลกอย่างไร?
พูดคุยกับเราเกี่ยวกับความต้องการของคุณในด้าน:
-
วิจัยตลาดในประเทศไทย
-
การวางแผนเชิงกลยุทธ์ในประเทศไทย
-
กลยุทธ์การเข้าสู่ตลาดในประเทศไทย
-
การควบรวมและซื้อกิจการ (M&A) ในประเทศไทย
-
การวิเคราะห์ห่วงโซ่คุณค่าในประเทศไทย
-
การเปรียบเทียบศักยภาพการแข่งขันในประเทศไทย
-
การจัดจำหน่ายและพันธมิตรเชิงกลยุทธ์ในประเทศไทย
-
การวิเคราะห์พฤติกรรมผู้บริโภคในประเทศไทย