
ตลาดคอนโดมิเนียมกรุงเทพฯ กำลังเผชิญแรงกดดันที่เพิ่มขึ้นจากหลายด้านพร้อมกัน Surachet Kongcheep จาก Cushman & Wakefield Thailand ระบุว่า ความท้าทายในไตรมาส 3 ปี 2026 ไม่ได้มีแค่การแข่งขันเรื่องทำเลและราคาแบบเดิม ๆ เท่านั้น แต่ภาวะเศรษฐกิจที่อ่อนแรงกดทับกำลังซื้อในประเทศ ขณะที่ดีมานด์จากต่างชาติ โดยเฉพาะลูกค้าจีน ก็ยังไม่ฟื้นกลับมา ฝนตกหนักและน้ำท่วมยิ่งเพิ่มความไม่แน่นอนทั้งฝั่งผู้ซื้อและผู้พัฒนา ส่งผลให้บางบริษัทตัดสินใจเลื่อนการเปิดตัวโครงการที่วางไว้ช่วงปลายเดือนกันยายน เพื่อประเมินสถานการณ์ใหม่อีกครั้ง
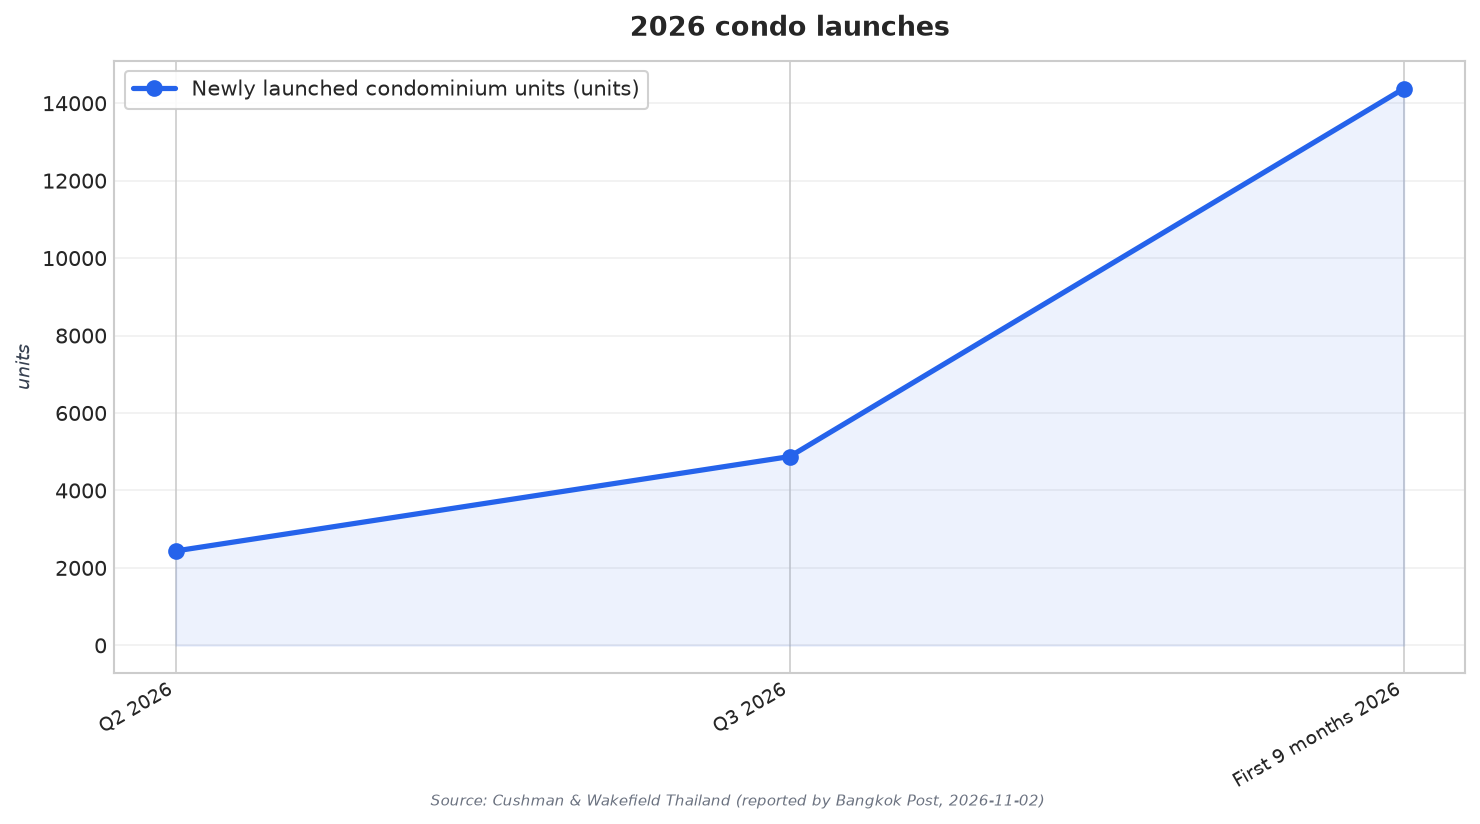
แม้บรรยากาศโดยรวมจะระมัดระวัง แต่ซัพพลายใหม่ยังไหลเข้ามาอย่างต่อเนื่อง กรุงเทพฯ มียูนิตคอนโดมิเนียมเปิดตัวใหม่ 4,876 ยูนิตในไตรมาส 3 ปี 2026 เพิ่มขึ้นเกือบเท่าตัวจากไตรมาสก่อนหน้า ทำให้ยอดเปิดตัวรวมใน 9 เดือนแรกของปี 2026 อยู่ที่ 14,377 ยูนิต เพิ่มขึ้น 6% เมื่อเทียบรายปี และด้วยโครงการอีกหลายแห่งที่มีกำหนดเปิดในไตรมาส 4 ทำให้คาดว่ายอดเปิดตัวทั้งปีจะอยู่ราว 16,000 ถึง 17,000 ยูนิต ใกล้เคียงกับปีก่อน อย่างไรก็ตาม Surachet เตือนว่า การเปิดตัวเพิ่มขึ้นไม่ได้หมายถึงตลาดฟื้นตัวเต็มที่ คำถามสำคัญคือซัพพลายเหล่านี้จะเปลี่ยนเป็นยอดขายและการโอนกรรมสิทธิ์ที่เกิดขึ้นจริงได้มากน้อยเพียงใด ในช่วงที่ผู้ซื้อยังใช้จ่ายอย่างระมัดระวัง
ปัญหาหลักคือสต็อกค้างขาย ไม่ใช่แค่การเปิดตัวโครงการใหม่
แรงถ่วงที่หนักกว่าของตลาดคือสต็อกค้างขาย กรุงเทพฯ มีคอนโดมิเนียมค้างขายมากกว่า 65,300 ยูนิต มูลค่ารวม 370,000 ล้านบาท โดยในจำนวนนี้มีราว 25,700 ยูนิตที่สร้างเสร็จแล้วแต่ยังรอผู้ซื้อ โครงสร้างราคายิ่งสะท้อนว่าความตึงตัวกระจุกอยู่ตรงไหน ยูนิตที่ราคาไม่เกิน 3 ล้านบาทคิดเป็นประมาณ 55% ของสต็อกค้างขาย และสัดส่วนจะเพิ่มเป็นราว 76% เมื่อรวมคอนโดที่มีราคา 100,001–150,000 บาทต่อตารางเมตรเข้าไปด้วย Surachet ระบุว่า แม้ช่วงราคานี้จะเจาะกลุ่มผู้ซื้อได้กว้าง แต่การถูกปฏิเสธสินเชื่อยังเป็นอุปสรรคสำคัญต่อการโอนกรรมสิทธิ์ให้สำเร็จ
ผู้พัฒนากำลังปรับวิธีการเพื่อสร้างรายได้ โดยไม่ปล่อยให้สต็อกพอกเพิ่มขึ้น บางโครงการหันไปใช้แนวทาง “soft launches” เปิดให้ลูกค้าบางกลุ่มจองล่วงหน้าก่อนเปิดตัวอย่างเป็นทางการในไตรมาส 4 เพื่อทดสอบดีมานด์ บางรายลดขนาดโครงการ เลือกพัฒนาแบบยูนิตน้อยลง หรือถึงขั้นสร้างให้เสร็จก่อนค่อยนำออกขาย อีกหนึ่งแนวทางคือแพ็กเกจ “rent-first” ให้ลูกค้าเข้าอยู่ก่อนได้ ก่อนยื่นขอสินเชื่อบ้านเมื่อฐานะการเงินดีขึ้น น้ำหนักเชิงกลยุทธ์จึงเริ่มเอียงไปที่การเร่งขายยูนิตสร้างเสร็จพร้อมโอน หรือโครงการที่มีกำหนดสร้างเสร็จภายในปีนี้มากขึ้น
กลยุทธ์ด้านทำเลก็เริ่มคัดเลือกเข้มขึ้น เครือข่ายรถไฟฟ้าในกรุงเทพฯ ที่ขยายตัวต่อเนื่องยังเป็นปัจจัยหลักในการพัฒนาคอนโดมิเนียม แต่ผู้พัฒนาจะหันไปให้น้ำหนักกับเส้นทางที่เปิดให้บริการแล้วและพื้นที่ที่มีดีมานด์ชัดเจน มากกว่าการเดิมพันกับเส้นทางที่ยังอยู่ระหว่างก่อสร้าง พื้นที่กรุงเทพฯ ชั้นนอกยังคงรองรับโครงการได้ เพราะราคาจับต้องได้มากกว่าและฐานลูกค้ากว้างกว่ากลางเมือง ทว่ากำลังซื้อที่อ่อนแรงกำลังเปลี่ยนวิธีคิดด้านการลงทุน น้ำท่วมยังเพิ่มอีกมิติหนึ่ง: แม้คอนโดมิเนียมจะเสี่ยงต่อความเสียหายจากน้ำโดยตรงน้อยกว่าบ้าน แต่ถนนทางเข้า ระบบสาธารณูปโภค และที่จอดรถระดับพื้นดินยังเปราะบาง ทำให้ความพร้อมรับมืออุทกภัยและความต่อเนื่องของการให้บริการกลายเป็นสิ่งที่ผู้ซื้อให้ความสำคัญมากขึ้น
สต็อกคอนโดมิเนียมค้างขายในกรุงเทพฯ ปัจจุบันมีขนาดเท่าไร?
ในปี 2026 การเปิดตัวคอนโดใหม่เกิดอะไรขึ้นบ้าง แม้ดีมานด์อ่อน?
เซ็กเมนต์ราคาใดเป็นสัดส่วนหลักของสต็อกค้างขาย?
น้ำท่วมมีอิทธิพลต่อการตัดสินใจของผู้พัฒนาและผู้ซื้ออย่างไร?
อะไรเป็นตัวกำหนดกลยุทธ์การขายระยะใกล้ของตลาดคอนโดมิเนียมกรุงเทพฯ?
พูดคุยกับเราเกี่ยวกับความต้องการของคุณในด้าน:
-
วิจัยตลาดในประเทศไทย
-
การวางแผนเชิงกลยุทธ์ในประเทศไทย
-
กลยุทธ์การเข้าสู่ตลาดในประเทศไทย
-
การควบรวมและซื้อกิจการ (M&A) ในประเทศไทย
-
การวิเคราะห์ห่วงโซ่คุณค่าในประเทศไทย
-
การเปรียบเทียบศักยภาพการแข่งขันในประเทศไทย
-
การจัดจำหน่ายและพันธมิตรเชิงกลยุทธ์ในประเทศไทย
-
การวิเคราะห์พฤติกรรมผู้บริโภคในประเทศไทย