ภาค SME ของไทยกำลังเผชิญแรงกดดันอย่างหนัก หลังการเติบโตของสินเชื่อยังติดลบต่อเนื่อง 16 ไตรมาสติดกัน ในขณะที่สินเชื่อแก่ธุรกิจขนาดใหญ่กลับมาเป็นบวกแล้วในช่วง 2–3 ไตรมาสที่ผ่านมา ผู้ว่าการธนาคารแห่งประเทศไทย (BOT) วิทัย รัตนากร ระบุว่าสถานการณ์นี้เข้าขั้นวิกฤต พร้อมเตือนถึงการฟื้นตัวแบบ K-shaped ที่ทำให้ธุรกิจรายเล็กถูกทิ้งไว้ข้างหลัง SME จ้างงานราว 13.6 ล้านคน คิดเป็นประมาณ 70% ของการจ้างงานทั้งหมด และสร้างมูลค่าประมาณ 35% ของ GDP แต่การเข้าถึงสินเชื่อธนาคารยังจำกัดและไม่ทั่วถึง ส่งผลให้ช่องว่างของผลลัพธ์ด้านการเข้าถึงแหล่งทุนของ SME ไทยขยายตัวมากขึ้น
ความตึงตัวด้านเครดิตสะท้อนให้เห็นผ่านคุณภาพสินเชื่อด้วยเช่นกัน ข้อมูล BOT ที่ถูกอ้างถึงในเดือนกันยายน 2026 ระบุว่า สัดส่วน NPL ของ SME อยู่ที่ 9.16% เทียบกับ 2.85% ของทั้งระบบธนาคารพาณิชย์ ในอีกการอัปเดตหนึ่ง วิทัยกล่าวว่าอัตรา NPL รวมเพิ่มจาก 2.85% เป็น 2.97% ในเดือนพฤษภาคม 2026 และชี้ให้เห็นความแตกต่างชัดเจนตามขนาดกิจการ: NPL ของ SME อยู่ที่ 9.5% เทียบกับ 1.5% ของผู้กู้ภาคธุรกิจขนาดใหญ่ นอกจากนี้ Asian Banking & Finance ยังรายงานว่า NPL เพิ่มขึ้น THB104b โดยเป็น NPL ใหม่ THB52b และอีก THB52b กลับมาเป็น NPL อีกครั้ง ยิ่งตอกย้ำเหตุผลว่าทำไมธนาคารจึงอาจยังคงระมัดระวัง
ทำไม SME ยังถูกปฏิเสธบ่อย—และต้องจ่ายแพงกว่า
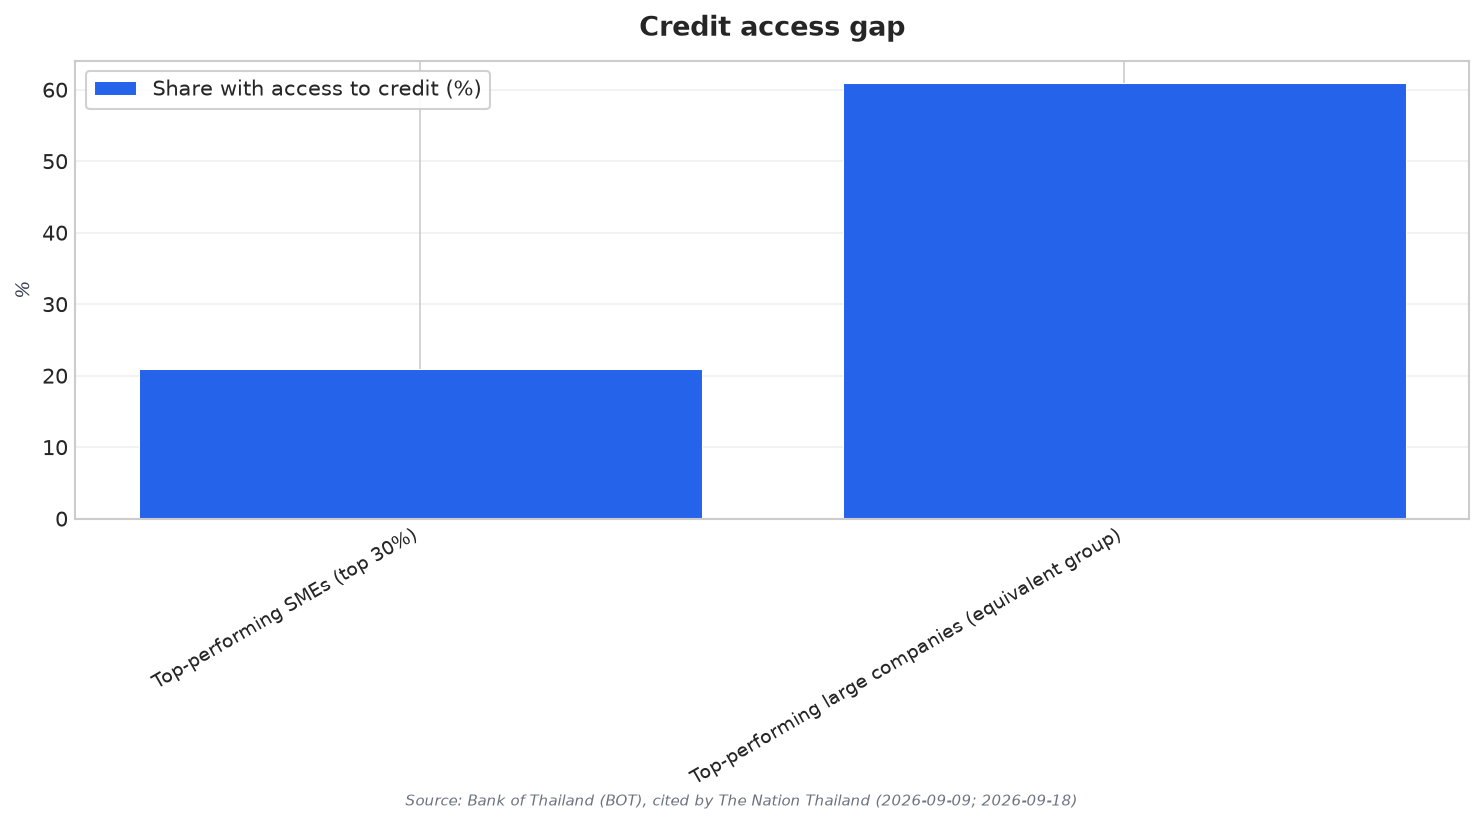
คอขวดไม่ได้มีแค่เรื่องความเสี่ยง แต่ยังรวมถึงข้อมูลและการตั้งราคา วิทัยระบุว่าอัตราถูกปฏิเสธสินเชื่อของ SME อยู่ราว 60–70% และอาจสูงกว่านี้ในบางกลุ่ม โดยอัตราถูกปฏิเสธสูงถึง 78% สำหรับ SME รายใหม่ที่ไม่มีประวัติการเงิน และ 86% สำหรับธุรกิจที่มีประวัติหนี้เสีย ซึ่งในทางปฏิบัติอาจแตะ 90% ด้วยซ้ำ แม้แต่ในกลุ่ม SME ที่ผลงานดีที่สุด 30% แรก ก็มีเพียง 21% ที่เข้าถึงสินเชื่อได้ เทียบกับ 61% ของบริษัทขนาดใหญ่ในกลุ่มผลงานระดับเดียวกัน และเมื่อ SME กู้ได้ ต้นทุนดอกเบี้ยเฉลี่ยอยู่ที่ราว 6.9% เทียบกับประมาณ 3% สำหรับบริษัทขนาดใหญ่
แรงเสียดทานด้านกระแสเงินสดยิ่งซ้ำเติมภาวะสินเชื่อตึงตัว คณะกรรมการการแข่งขันทางการค้าของไทย (TCCT) ระบุว่ากฎปัจจุบันกำหนดเพดานระยะเวลาชำระเงินไว้ที่ 30 วันสำหรับซัพพลายเออร์ภาคเกษตร และ 45 วันสำหรับ SME โดยนับจากวันที่ออกบิล แต่ในทางปฏิบัติ มีรายงานว่าซัพพลายเออร์บางรายที่ขายให้กับผู้ค้าปลีกโมเดิร์นเทรดรายใหญ่ต้องรอนานถึงหกถึงแปดเดือนกว่าจะได้รับชำระเงิน กรรมการการแข่งขันทางการค้า วราวรรณ จิตรอรุณ ประเมินว่าเงินค้างจ่ายที่ถูกกักไว้ในระบบอาจรวมกันราว THB100–200 billion สำหรับ SME ที่มีเงินสำรองจำกัด รายรับที่ล่าช้าสามารถบีบให้ต้องกู้ระยะสั้นและแบกรับดอกเบี้ยเพิ่มระหว่างรอเงินเข้า
เพื่อลดต้นทุนและความเสี่ยงในระบบสินเชื่อ และเชื่อม SME ที่มีศักยภาพเข้ากับแหล่งทุน BOT กำลังเตรียมดำเนินการ 3 เรื่อง ประการแรก วางแผนเปิด Credit Portal ภายในสิ้นปี 2026 และยังเคยระบุแผนเปิดตัวในเดือนธันวาคม 2026 แยกต่างหาก โดยวางตำแหน่งให้เป็นตลาดออนไลน์ที่ SME สามารถระบุความต้องการเงินทุน เปรียบเทียบทางเลือก และเชื่อมต่อกับธนาคาร virtual banks และผู้ให้กู้นอกระบบธนาคาร (non-bank) ประการที่สอง BOT กำลังพัฒนากลไกค้ำประกันสินเชื่อรูปแบบใหม่ในแนวทางเดียวกับ Thai Credit Guarantee Corporation (TCG) โดยคาดว่าจะเสนอไปยังกระทรวงการคลังภายใน 3–4 เดือน และหวังว่าจะเริ่มดำเนินการได้ในปี 2027 ประการที่สาม วางแผนใช้ข้อมูลทางเลือก (alternative data) เพื่อประเมินความสามารถในการชำระหนี้ของ SME ที่ไม่มีประวัติการเงิน นอกจากนี้ ยังมีรายงานโครงการ SME Credit Boost วงเงิน THB20b ซึ่งเป็นการชดเชยให้ธนาคารเมื่อสินเชื่อกลายเป็น NPL โดยจ่าย 15% ถึง 30% พร้อมช่วงคุ้มครอง 7 ปี
อะไรเป็นปัจจัยที่ทำให้ช่องว่างด้านการเข้าถึงแหล่งทุนของ SME ไทยกว้างขึ้นในตอนนี้?
อัตราถูกปฏิเสธสินเชื่อของ SME ในไทยสูงแค่ไหน?
แหล่งข้อมูลระบุอย่างไรเกี่ยวกับหนี้ที่ไม่ก่อให้เกิดรายได้ (NPL) ของ SME?
พอร์ทัลสินเชื่อ SME ของธนาคารแห่งประเทศไทยจะเปิดเมื่อไร และทำอะไรได้บ้าง?
การจ่ายเงินล่าช้าจากผู้ซื้อรายใหญ่กระทบความต้องการสินเชื่อของ SME อย่างไร?
พูดคุยกับเราเกี่ยวกับความต้องการของคุณในด้าน:
-
วิจัยตลาดในประเทศไทย
-
การวางแผนเชิงกลยุทธ์ในประเทศไทย
-
กลยุทธ์การเข้าสู่ตลาดในประเทศไทย
-
การควบรวมและซื้อกิจการ (M&A) ในประเทศไทย
-
การวิเคราะห์ห่วงโซ่คุณค่าในประเทศไทย
-
การเปรียบเทียบศักยภาพการแข่งขันในประเทศไทย
-
การจัดจำหน่ายและพันธมิตรเชิงกลยุทธ์ในประเทศไทย
-
การวิเคราะห์พฤติกรรมผู้บริโภคในประเทศไทย