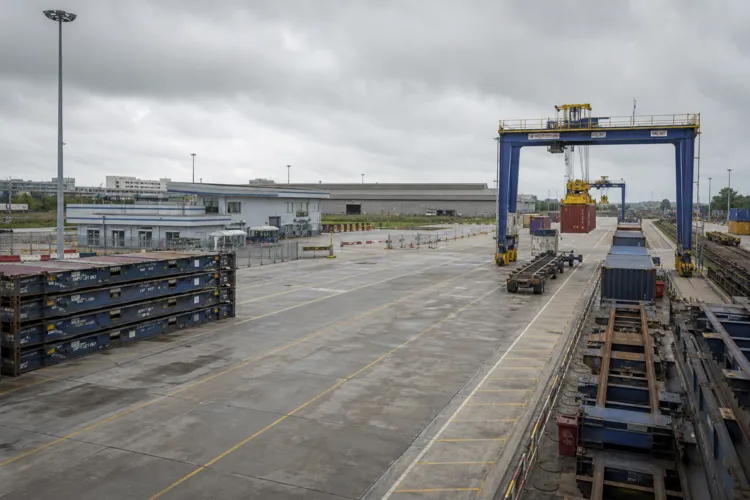
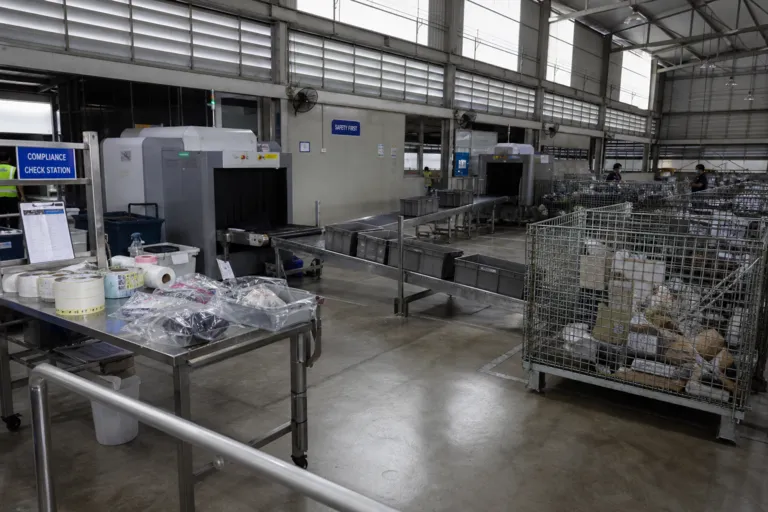
หน่วยงานด้านการค้าและภาษีของไทยกำลังปรับโฉมวิธีที่พัสดุนำเข้ามูลค่าต่ำไหลผ่านระบบ หลังจากหลายปีที่การยกเว้นอากรภายใต้เกณฑ์ราคาประเมินศุลกากร THB 1,500 ช่วยเร่งการเติบโตของมาร์เก็ตเพลสข้ามพรมแดน ภายใต้ Customs Notification No. 219/2568 กรมศุลกากรไทยได้ปิดช่องยกเว้นดังกล่าวตั้งแต่วันที่ January 1, 2026 เป็นต้นมา พัสดุนำเข้าทุกชิ้น ไม่ว่าจะสำแดงมูลค่าเท่าใด จะถูกประเมิน VAT และอากรนำเข้าที่เกี่ยวข้อง ณ ด่านชายแดนทันที สำหรับโลจิสติกส์อีคอมเมิร์ซข้ามพรมแดนของไทย ผลกระทบเร่งด่วนคือเรื่อง “กระบวนการ” โบรกเกอร์ศุลกากร หน่วยงานไปรษณีย์ และผู้ให้บริการขนส่งด่วนจำเป็นต้องปรับเวิร์กโฟลว์การยื่นใบขนตั้งแต่ Q1 2026 เพราะการส่งสินค้ามูลค่าต่ำที่เคยผ่านได้แทบไม่สะดุด ตอนนี้ต้องเข้าสู่ขั้นตอนประเมินและจัดทำเอกสารครบถ้วน
การเปลี่ยนนโยบายครั้งนี้เกิดขึ้นหลังผู้ค้าปลีกและผู้ผลิตในไทยกดดันมาอย่างต่อเนื่อง โดยมองว่าการแข่งขันด้านราคาจากต่างประเทศไม่ใช่การแข่งขัน “ปกติ” อีกต่อไป สมาคมผู้ค้าปลีกไทย (TRA) เตือนว่าการตั้งราคาที่ไม่เป็นธรรมกำลังคุกคามความอยู่รอดของธุรกิจขนาดกลางและขนาดย่อมนับล้านราย พร้อมระบุว่า SMEs ไทย 3.3 million รายจ้างงานราว 13.6 million คน หรือเกือบ 70% ของการจ้างงานภาคเอกชนทั้งหมด กลุ่มดังกล่าวยังชี้ถึงช่องว่างของผลงานตามช่องทางที่กว้างขึ้น: ยอดขายออนไลน์ในไทยเพิ่มขึ้น 23.5% เมื่อเทียบกับการเติบโต 7.5% ในร้านค้าหน้าร้าน ผู้บริหาร TRA ระบุว่าพ่อค้าต่างชาติอาศัยช่องโหว่กฎระเบียบเพื่อหลีกเลี่ยงภาษีนำเข้าและ VAT ทำให้ผู้ค้าปลีกในประเทศที่ปฏิบัติตามภาระภาษีไทยและมาตรฐานสินค้าเสียเปรียบ
จาก De Minimis สู่ความรับผิดของแพลตฟอร์ม: อะไรเปลี่ยนในปี 2026
ทางการไม่ได้หยุดแค่ยุติการยกเว้น แต่ยังเดินหน้าคู่กับโมเดลการกำกับดูแลรูปแบบใหม่ที่ “พึ่งแพลตฟอร์ม” มากขึ้น ไม่ใช่อาศัยการตรวจ ณ ชายแดนเพียงอย่างเดียว กรมศุลกากรไทยลงนามข้อตกลงความร่วมมือกับแพลตฟอร์มอีคอมเมิร์ซรายใหญ่ 5 รายเมื่อวันที่ December 31, 2025 โดยกำหนดให้เปิดเผยตัวตนผู้ขายและข้อมูลสินค้าในต้นทาง วัตถุประสงค์ที่ประกาศคือเพื่อคำนวณอากรและ VAT ได้มีประสิทธิภาพยิ่งขึ้น และในหลายกรณีให้จัดเก็บเป็นส่วนหนึ่งของขั้นตอนชำระเงินหรือการทำฟูลฟิลเมนต์ แทนที่จะเป็นเหตุการณ์แยกต่างหากที่ต้องไปจัดการ ณ ด่านศุลกากร แนวทางนี้สะท้อนข้อเท็จจริงด้านการปฏิบัติการ: เจ้าหน้าที่ศุลกากรเผชิญข้อจำกัดในการตรวจพัสดุมูลค่าต่ำจำนวนมหาศาล และการจัดเก็บภาษีจำนวนเล็กน้อยแบบชิ้นต่อชิ้นในอดีตมักมีต้นทุนสูงจนบางครั้งไม่คุ้มกับรายได้ที่จัดเก็บได้
ด้านภาษีถูกทำให้เข้มขึ้นอีกผ่านนโยบายอัตราอากร เมื่อวันที่ March 30, 2026 กรมศุลกากรประกาศการปรับโครงสร้างอัตราอากร โดยตั้งเป้ายกระดับอากรของสินค้านำเข้าอุปโภคบริโภคหลากหลายรายการให้เข้าใกล้เพดานตามกฎหมายมากขึ้น ก่อนหน้านี้สินค้าหลายประเภทได้อานิสงส์จากอัตราส่งเสริมที่ต่ำถึง 5% แต่แนวทางใหม่ส่งสัญญาณว่าอัตราจะสูงขึ้นในรายการที่ผู้ผลิตในประเทศแข่งขันกับสินค้านำเข้าโดยตรง กรอบนโยบายระบุว่า พลาสติก ของใช้ในบ้าน และอุปกรณ์เสริมอิเล็กทรอนิกส์ อาจเห็นอากรขยับขึ้นไปถึง 30% หรือแม้แต่ 40% แม้ไม่ใช่ว่าทุกรายการพิกัดจะถูกปรับพร้อมกันทั้งหมด นอกจากนี้ คำชี้แจงอย่างเป็นทางการยังย้ำถึงขนาดของกระแสพัสดุมูลค่าต่ำ โดยอธิบดีกรมศุลกากรระบุว่าสินค้านำเข้าที่มีราคาต่ำกว่า 1,500 baht มีมูลค่ารวมมากกว่า 30 billion baht ต่อปี
สำหรับผู้ค้าปลีกและผู้ประกอบการโลจิสติกส์ ระบอบใหม่กระทบทั้งการคำนวณราคาและการจัดการพัสดุ คำอธิบายทางกฎหมายของการบังคับใช้ระยะที่หนึ่งระบุว่า แม้การสั่งซื้อจากต่างประเทศเพียงเล็กน้อยก็อาจถูกเรียกเก็บ VAT 7% รวมกับอัตราอากรนำเข้าตาม HS code ที่เกี่ยวข้อง ความเห็นในอุตสาหกรรมเตือนว่า ผู้ขนส่งที่เคยจัดการพัสดุปลอดภาษีนับล้านชิ้น จะต้องเจอขั้นตอนประเมินอากรและกระบวนการเพิ่มเติม ทำให้ระยะเวลานำเข้าอาจยืดออก ขณะเดียวกัน TRA เสนอ “ราวกันตก” เชิงปฏิบัติ 2 ข้อ ได้แก่ การกำหนดให้สินค้าต่างชาติที่ขายออนไลน์ต้องผ่านข้อกำหนดด้านความปลอดภัยและคุณภาพ และให้แพลตฟอร์มต้องรับผิดในการจัดเก็บและนำส่งอากรนำเข้า ณ จุดขาย รวมถึงการตรวจสอบสต็อกสินค้าของผู้ค้า มาตรการเหล่านี้รวมกันสะท้อนว่าโมเดลการค้าข้ามพรมแดนกำลังขยับไปสู่แนวทางที่ขับเคลื่อนด้วยการปฏิบัติตามกฎระเบียบมากขึ้น
ในปี 2026 โลจิสติกส์อีคอมเมิร์ซข้ามพรมแดนของไทยเปลี่ยนอะไรบ้าง?
ทำไมผู้ค้าปลีกไทยจึงเรียกร้องให้เข้มงวดกับสินค้านำเข้าราคาถูกมากขึ้น?
ค้าปลีกออนไลน์เติบโตเร็วแค่ไหนเมื่อเทียบกับร้านค้าหน้าร้านในไทย?
แพลตฟอร์มอีคอมเมิร์ซมีบทบาทใหม่อย่างไรในการจัดเก็บภาษี?
อากรใดบ้างที่อาจปรับสูงขึ้นภายใต้การปรับโครงสร้างอัตราอากรปี 2026?
พูดคุยกับเราเกี่ยวกับความต้องการของคุณในด้าน:
-
วิจัยตลาดในประเทศไทย
-
การวางแผนเชิงกลยุทธ์ในประเทศไทย
-
กลยุทธ์การเข้าสู่ตลาดในประเทศไทย
-
การควบรวมและซื้อกิจการ (M&A) ในประเทศไทย
-
การวิเคราะห์ห่วงโซ่คุณค่าในประเทศไทย
-
การเปรียบเทียบศักยภาพการแข่งขันในประเทศไทย
-
การจัดจำหน่ายและพันธมิตรเชิงกลยุทธ์ในประเทศไทย
-
การวิเคราะห์พฤติกรรมผู้บริโภคในประเทศไทย