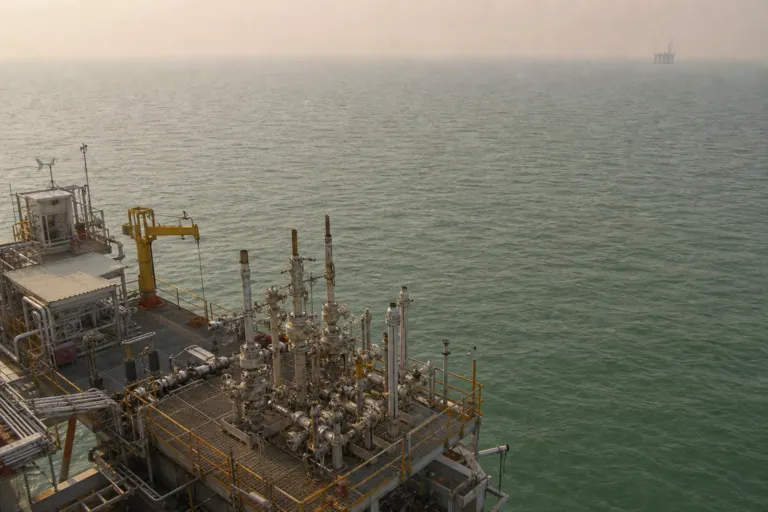
แรงขับเคลื่อนของไทยในการดักจับคาร์บอนเริ่มดูไม่ใช่งานวิจัยแยกส่วนอีกต่อไป แต่กำลังเป็นเหมือนโรดแมปเชิงอุตสาหกรรม โดยมีอ่าวไทยเป็นศูนย์กลางของกิจกรรม แม้ไทยยังไม่มีโครงการดักจับ การใช้ประโยชน์ และกักเก็บคาร์บอน (CCUS) ที่ดำเนินงานในระดับขนาดใหญ่ แต่ความริเริ่มหลายโครงการเริ่มมีกรอบเวลาและแผนงานที่ชัดเจนขึ้น ประเด็นนี้สำคัญในประเทศที่ระบบต้นน้ำด้านน้ำมันและก๊าซถูกขับเคลื่อนโดยการดำเนินงานนอกชายฝั่งเป็นหลัก และอ่าวไทยคิดเป็นประมาณ 90% ของการผลิตทั้งหมด ภายใต้บริบทต้นน้ำเดียวกัน ก๊าซธรรมชาติคิดเป็นสัดส่วนเกือบ 80% ของประเภททรัพยากร ทำให้ทางเลือกการลดคาร์บอนยังผูกโยงอย่างใกล้ชิดกับโครงสร้างพื้นฐานก๊าซและธรณีวิทยานอกชายฝั่ง
งานประเมินที่ภาครัฐสนับสนุนก็เช่นกัน กำลังขยับจากการประเมินบนโต๊ะทำงานไปสู่กิจกรรมภาคสนาม ภายใต้ความร่วมมือไทย–ญี่ปุ่นที่ขยายตัว ข้อกำหนดขอบเขตงานที่ตกลงร่วมกันครอบคลุมการศึกษาและประเมินศักยภาพการกักเก็บทางธรณีวิทยาในอ่าวไทยตอนบน แผนงานรวมถึงการประมวลผลข้อมูลคลื่นไหวสะเทือน (seismic) ใหม่ และการสำรวจคลื่นไหวสะเทือนครอบคลุมพื้นที่ประมาณ 1,000 ตารางกิโลเมตร โดยคาดว่าจะเริ่มในไตรมาสที่สามของปี 2026 ขณะที่การขุดเจาะสำรวจพร้อมการวิเคราะห์ในห้องปฏิบัติการเพื่อประเมินเชิงลึก คาดว่าจะเริ่มในปี 2027 รัฐบาลวางกรอบขั้นตอนเหล่านี้ว่าเป็นส่วนหนึ่งของการสร้างรากฐานให้กับอุตสาหกรรมคาร์บอนต่ำ ความสามารถในการแข่งขันของประเทศ และการพัฒนาเศรษฐกิจอย่างยั่งยืนในระยะยาว พร้อมระบุความมุ่งมั่นที่จะดำเนินการแบบบูรณาการ โปร่งใส และรอบคอบ
จากโครงการนำร่องสู่เป้าหมายแหล่งกักเก็บที่ชัดเจนในอ่าวไทย
ฝั่งผู้ประกอบการ ความพยายามด้านการดักจับและกักเก็บคาร์บอนของไทยเริ่มเป็นรูปธรรมมากขึ้น โดยมีแหล่งก๊าซอาทิตย์ในอ่าวไทยเป็นแกนกลาง มุมมองหนึ่งจากอุตสาหกรรมระบุว่าอาทิตย์เป็นโครงการ CCS นำร่องของไทย และคาดว่าจะเริ่มเดินระบบในปี 2027 ขณะเดียวกัน รายงานเกี่ยวกับแผนลดคาร์บอนของ PTT ระบุว่าโครงการ CCS ที่แหล่งก๊าซอาทิตย์ตั้งเป้าเริ่มกักเก็บคาร์บอนภายในปี 2028 โดยมีศักยภาพการฉีดกักเก็บสูงสุดถึงหนึ่งล้านตัน CO₂ ต่อปี การมีทั้งเป้าหมายด้านเวลาและระดับการฉีดกักเก็บที่ระบุไว้ สะท้อนการขยับจาก “ความตั้งใจโดยรวม” ไปสู่การกำหนดโครงการที่สามารถวัดผลและจัดหาเงินทุนได้
แหล่งข้อมูลเดียวกันยังชี้ให้เห็นแนวคิดแบบฮับที่กว้างกว่าการทำเพียงแหล่งเดียว โดยระบุว่า PTTEP กำลังทำกิจกรรมการศึกษาร่วมกับ INPEX สำหรับฮับในอ่าวไทยตอนเหนือ และดำเนินการศึกษาความเป็นไปได้ในพื้นที่ Eastern Economic Corridor ของไทย ส่วน PTT ก็เดินหน้าโครงการ Eastern Thailand CCS Hub ในอ่าวไทยตอนบน ร่วมกับภาครัฐ และมีรายงานว่าโครงการเดินหน้าเร็วขึ้นหลังได้รับอนุมัติด้านกฎระเบียบสำหรับใบอนุญาตสำรวจในพื้นที่ ในภาพรวมระดับภูมิภาค ภาคส่วน CCUS ถูกมองว่ากำลังก้าวพ้นยุคโครงการนำร่องยาวนานกว่าทศวรรษ โดยในปี 2025 จำนวนโครงการ CCUS เชิงพาณิชย์และกำลังการดักจับรวมเพิ่มขึ้นอย่างชัดเจน ซึ่งเป็นฉากหลังระดับโลกในช่วงที่ไทยกำลังสร้างพอร์ตโครงการของตนเอง
แรงกดดันของระบบพลังงานกำลังกำหนดความคุ้มค่าทางธุรกิจของการวางแผน CCS ควบคู่ไปกับยุทธศาสตร์ต้นน้ำ อุปทานก๊าซธรรมชาติของไทยเปลี่ยนแปลงไปเมื่อการผลิตลดลงทั้งในอ่าวไทยและอ่าวเมาะตะมะ ขณะที่การนำเข้า LNG เพิ่มขึ้น โดยในปี 2024 มีปริมาณรับเข้าเกิน 11.7 ล้านตัน ในเวลาเดียวกัน มุมมองตลาดต้นน้ำของไทยระบุว่าก๊าซธรรมชาติยังเป็นกระดูกสันหลังของการผลิตไฟฟ้าของประเทศ โดยคิดเป็นประมาณ 60% ถึง 70% ของสัดส่วนพลังงานทั้งหมด ณ ปี 2026 และยังระบุด้วยว่าตลาดต้นน้ำกำลังขยายขอบเขตความหมายให้ครอบคลุมเทคนิค Enhanced Oil Recovery (EOR) และการผสานเทคโนโลยี CCS เพื่อมุ่งปลดล็อกแหล่งก๊าซที่มี CO2 สูง ปัจจัยเหล่านี้ร่วมกันอธิบายได้ว่าทำไมการประเมินแหล่งกักเก็บนอกชายฝั่งและโครงการ CCS ที่เชื่อมโยงกับแหล่งผลิตจึงได้รับความสนใจมากขึ้น
ปัจจุบันไทยมีโครงการดักจับ การใช้ประโยชน์ และกักเก็บคาร์บอนที่เดินระบบในระดับขนาดใหญ่แล้วหรือไม่?
ขอบเขตการสำรวจคลื่นไหวสะเทือนเพื่อประเมินแหล่งกักเก็บในอ่าวไทยตอนบนวางไว้เท่าไร?
โครงการ CCS ที่แหล่งก๊าซอาทิตย์คาดว่าจะเริ่มเมื่อไร และมีการอ้างถึงระดับการฉีดกักเก็บเท่าใด?
อ่าวไทยมีความสำคัญต่อฐานการผลิตต้นน้ำของไทยมากเพียงใด?
เหตุใดการดักจับและกักเก็บคาร์บอนของไทยจึงถูกพูดถึงควบคู่กับอุปทานก๊าซและการนำเข้า LNG?
พูดคุยกับเราเกี่ยวกับความต้องการของคุณในด้าน:
-
วิจัยตลาดในประเทศไทย
-
การวางแผนเชิงกลยุทธ์ในประเทศไทย
-
กลยุทธ์การเข้าสู่ตลาดในประเทศไทย
-
การควบรวมและซื้อกิจการ (M&A) ในประเทศไทย
-
การวิเคราะห์ห่วงโซ่คุณค่าในประเทศไทย
-
การเปรียบเทียบศักยภาพการแข่งขันในประเทศไทย
-
การจัดจำหน่ายและพันธมิตรเชิงกลยุทธ์ในประเทศไทย
-
การวิเคราะห์พฤติกรรมผู้บริโภคในประเทศไทย