ตลาดสินเชื่อรถยนต์ไทยกำลังถูกดึงไปคนละทิศคนละทางในเวลาเดียวกัน สถาบันการเงินได้ “คุมเข้มอย่างมีนัยสำคัญ” ต่อเกณฑ์การปล่อยสินเชื่อ ส่งผลให้อัตราการถูกปฏิเสธสินเชื่อเช่าซื้ออยู่ในระดับสูง ขณะที่ตลาดรถยนต์ของประเทศกลับทำสถิติเติบโตแรงจากการส่งมอบรถ EV ยอดขายตลาดรถยนต์ในประเทศเดือนมกราคม 2026 พุ่งขึ้น 53.77% เมื่อเทียบรายปี และอีกรายงานหนึ่งระบุว่า การฟื้นตัว 54% ในเดือนมกราคมนั้นมาจากการเร่งส่งมอบ EV ที่ซื้อไว้ก่อนมาตรการจูงใจ EV3.0 จะสิ้นสุดปลายปี 2025 และถูกแทนที่ด้วย EV3.5 ที่ให้สิทธิประโยชน์ต่ำลง การฟื้นตัวครั้งนี้เกิดขึ้นหลังจากยอดขายหดตัวรุนแรงต่อเนื่องสองปี เมื่อผู้บริโภคและธุรกิจขนาดเล็กที่มีหนี้สูงเข้าถึงแหล่งเงินทุนได้ยากขึ้น ภายหลังธนาคารปรับกฎปล่อยกู้ให้เข้มงวดกว่าเดิม
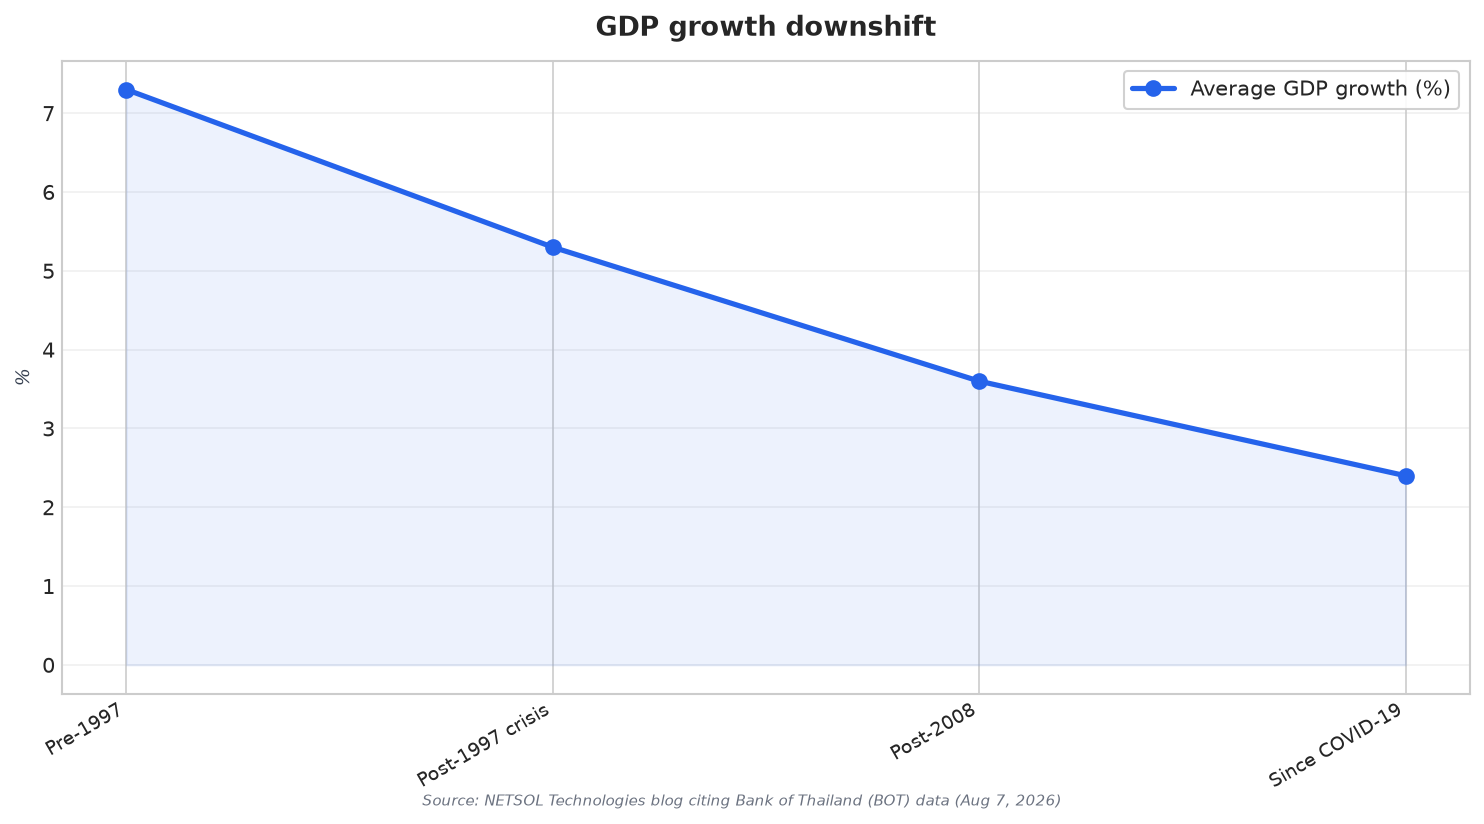
สภาพมหภาคช่วยอธิบายได้ว่าทำไมการพิจารณาสินเชื่อจึงหันมาเน้นความระมัดระวัง ข้อมูลธนาคารแห่งประเทศไทยที่ถูกอ้างในบทสรุปอุตสาหกรรมระบุว่า อัตราเติบโตเฉลี่ยอยู่ที่ 7.3% ก่อนปี 1997, 5.3% หลังวิกฤตต้มยำกุ้ง, 3.6% หลังปี 2008 และ 2.4% นับตั้งแต่ช่วงโควิด-19 ขณะที่ประมาณการของคณะกรรมการนโยบายการเงิน (กนง.) ของธนาคารแห่งประเทศไทยคาดว่าเศรษฐกิจจะเติบโต 1.8% ในปี 2026 และ 2.0% ในปี 2027 ภาระหนี้ยังเป็นข้อจำกัดสำคัญ: หนี้ครัวเรือนแตะจุดสูงสุดที่ 94.6% ของ GDP ในปี 2021 ก่อนลดลงมาอยู่ที่ 86.7% ณ สิ้นปี 2025 ซึ่งยังสูงกว่าเกณฑ์ 80% ที่ธนาคารเพื่อการชำระหนี้ระหว่างประเทศ (BIS) เคยอ้างอิง ท่ามกลางฉากหลังนี้ ผู้ให้กู้กำลังปรับสมดุลใหม่ทั้งมาตรฐานการอนุมัติเงินกู้ เงินดาวน์ และการตรวจสอบความสามารถในการผ่อนชำระ มากกว่าที่จะเร่งทำยอดปริมาณปล่อยกู้
ความเข้มงวดของเครดิตปะทะกับการเปลี่ยนโครงสร้างประเภทรถอย่างรวดเร็ว
การคุมเข้มสินเชื่อยังเปลี่ยน “สิ่งที่ขายได้” และดังนั้นก็เปลี่ยน “สิ่งที่ได้สินเชื่อ” ด้วย บททบทวนตลาดปี 2026 ระบุว่ายอดขายรถกระบะยังซบเซาเพราะการปล่อยสินเชื่อรถยนต์ที่เข้มงวดขึ้น ซึ่งเป็นประเด็นสำคัญเนื่องจากรถกระบะมีสัดส่วนชิ้นส่วนภายในประเทศสูง อีกบทสรุปอุตสาหกรรมที่อ้างข้อมูลจากสภาอุตสาหกรรมแห่งประเทศไทยและกลุ่มอุตสาหกรรมยานยนต์ชี้ให้เห็นการเปลี่ยนโครงสร้างอย่างชัดเจน: รถกระบะซึ่งเคยมีส่วนแบ่งยอดขาย 43% ในช่วงปี 2010 ถึง 2022 ลดลงเหลือ 23% ภายในปี 2025 ขณะที่รถยนต์นั่งเพิ่มขึ้นเป็น 65% จากแรงหนุนของ EV และไฮบริด รายงานยังระบุว่ารถยนต์ไฟฟ้ากลายเป็นสัดส่วน “มากกว่าครึ่ง” ของการจดทะเบียนรถใหม่เป็นครั้งแรก สำหรับผู้ให้กู้ โครงสร้างนี้สำคัญ เพราะราคาของ EV มูลค่าคงเหลือ และโปรไฟล์ผู้กู้อาจแตกต่างจากเซ็กเมนต์เดิม เช่น รถกระบะงานหนัก
แนวโน้มการผลิตและยอดขายยิ่งเพิ่มแรงกดดันต่อพอร์ตสินเชื่อและช่องทางของดีลเลอร์ ในปี 2025 การผลิตรถยนต์ทั้งปีอยู่ที่ 1,455,569 คัน ลดลง 0.9% และการผลิตครึ่งปีแรกของปี 2026 อยู่ที่ 717,212 คัน ลดลง 1.04% การส่งออกยังเป็นตัวฉุด ขณะที่ยอดขายในประเทศถูกระบุว่าเพิ่มขึ้น 14.6% ในอัปเดตฉบับหนึ่งของปี 2026 สำหรับฝั่งสินเชื่อ สัญญาณแตกต่างกันไปตามกลุ่ม รายงานหนึ่งระบุว่าเช่าซื้อรถยนต์เป็นกลุ่มสินเชื่อผู้บริโภคเพียงกลุ่มเดียวที่ยังหดตัว ขณะที่อีกรายงานอ้าง Tris Rating ว่าคาดว่าสินเชื่อเช่าซื้อรถยนต์จะทรงตัวในครึ่งหลังของปี 2025 จากแนวทางปล่อยกู้ที่ระมัดระวัง กำลังซื้อที่อ่อนแอ รถมือสองล้นตลาด ความต้องการรถบรรทุกที่จำกัด Tris ยังระบุด้วยว่าสถาบันการเงินนอนแบงก์ที่ทำสินเชื่อรถมือสองยังเผชิญความท้าทายจากอัตรา NPL ที่อยู่ในระดับสูงและผันผวน
รถมือสองกำลังกลายเป็นแกนหลักของเรื่องราวด้านเครดิตมากขึ้น ส่วนหนึ่งเพราะความติดขัดในการขอสินเชื่อทำให้ผู้ซื้อขยับลงไปเลือกตัวเลือกที่ราคาย่อมเยากว่า Mordor Intelligence ประเมินมูลค่าตลาดรถมือสองของไทยไว้ที่ USD 5.51 billion ในปี 2025 และคาดว่าจะเติบโตจาก USD 5.86 billion ในปี 2026 ไปสู่ USD 8.27 billion ภายในปี 2031 ด้วย CAGR 7.13% การวิเคราะห์ของบริษัทเชื่อมโยงภาระหนี้ครัวเรือนที่สูงและอัตราการถูกปฏิเสธสินเชื่อรถยนต์ที่อยู่ในระดับสูงอย่างมีนัยสำคัญเข้ากับการยึดรถที่มากขึ้น และการย้ายจากรถใหม่ไปสู่รถมือสองที่ตั้งราคาแข่งขันได้ นอกจากนี้ยังรายงานว่าธุรกรรมออฟไลน์คิดเป็น 83.37% ของการจองในปี 2025 และผู้ขายนอกระบบ (unorganized vendors) ครองส่วนแบ่ง 67.71% ในปีเดียวกัน สำหรับผู้ให้บริการสินเชื่อ นี่หมายความว่าการคุมเข้มการพิจารณาสินเชื่อกำลังมาปะทะกับอุปสงค์ที่เคลื่อนย้ายไปสู่สต็อกรถที่อายุมากขึ้น ช่องทางที่ต่างออกไป และสเปกตรัมความเสี่ยงด้านเครดิตที่กว้างขึ้น
ทำไมผู้ให้กู้ในภาคสินเชื่อรถยนต์ของไทยจึงคุมเข้ม ทั้งที่ยอดขายกำลังฟื้นตัว?
อะไรเป็นปัจจัยหลักที่ทำให้ยอดขายรถเดือนมกราคม 2026 กระโดดขึ้นอย่างมาก?
การคุมเข้มสินเชื่อส่งผลต่อรถกระบะเมื่อเทียบกับรถยนต์นั่งอย่างไร?
ข้อมูลสะท้อนทิศทางตลาดรถมือสองของไทยอย่างไร?
คาดการณ์กิจกรรมของตลาดสินเชื่อรถยนต์ไทยในปี 2025-2026 เป็นอย่างไร?
พูดคุยกับเราเกี่ยวกับความต้องการของคุณในด้าน:
-
วิจัยตลาดในประเทศไทย
-
การวางแผนเชิงกลยุทธ์ในประเทศไทย
-
กลยุทธ์การเข้าสู่ตลาดในประเทศไทย
-
การควบรวมและซื้อกิจการ (M&A) ในประเทศไทย
-
การวิเคราะห์ห่วงโซ่คุณค่าในประเทศไทย
-
การเปรียบเทียบศักยภาพการแข่งขันในประเทศไทย
-
การจัดจำหน่ายและพันธมิตรเชิงกลยุทธ์ในประเทศไทย
-
การวิเคราะห์พฤติกรรมผู้บริโภคในประเทศไทย