ร่างแผนพัฒนากำลังผลิตไฟฟ้า (Power Development Plan: PDP) ของไทยสำหรับปี 2026–2050 ระบุสิ่งที่ภาครัฐอธิบายว่าเป็นการปรับโครงสร้างระบบพลังงานของประเทศครั้งใหญ่ โดยระยะแรกของแผนกำหนดการเพิ่มกำลังผลิตใหม่ราว 50,900 MW และวางให้เป็นการขยับจากโมเดลศูนย์กลางที่พึ่งพาเชื้อเพลิงฟอสซิลสูง ไปสู่ “Green and Flexible Grid” ที่ผสานพลังงานหมุนเวียน ระบบกักเก็บพลังงานด้วยแบตเตอรี่ (BESS) และแหล่งผลิตไฟฟ้าคาร์บอนต่ำที่จ่ายได้ต่อเนื่อง ร่างแผนนี้ได้รับความเห็นชอบจากคณะอนุกรรมการจัดทำ PDP 2026 แล้ว และมีกำหนดเปิดรับฟังความคิดเห็นสาธารณะในวันที่ 8 ก.ย. 2026 นอกจากนี้ แผนยังสอดคล้องกับ Nationally Determined Contribution ฉบับที่ 3 ของไทย (NDC 3.0) ซึ่งเลื่อนเป้าหมายการปล่อยก๊าซเรือนกระจกสุทธิเป็นศูนย์ของประเทศให้เร็วขึ้น 15 ปี มาอยู่ที่ปี 2050
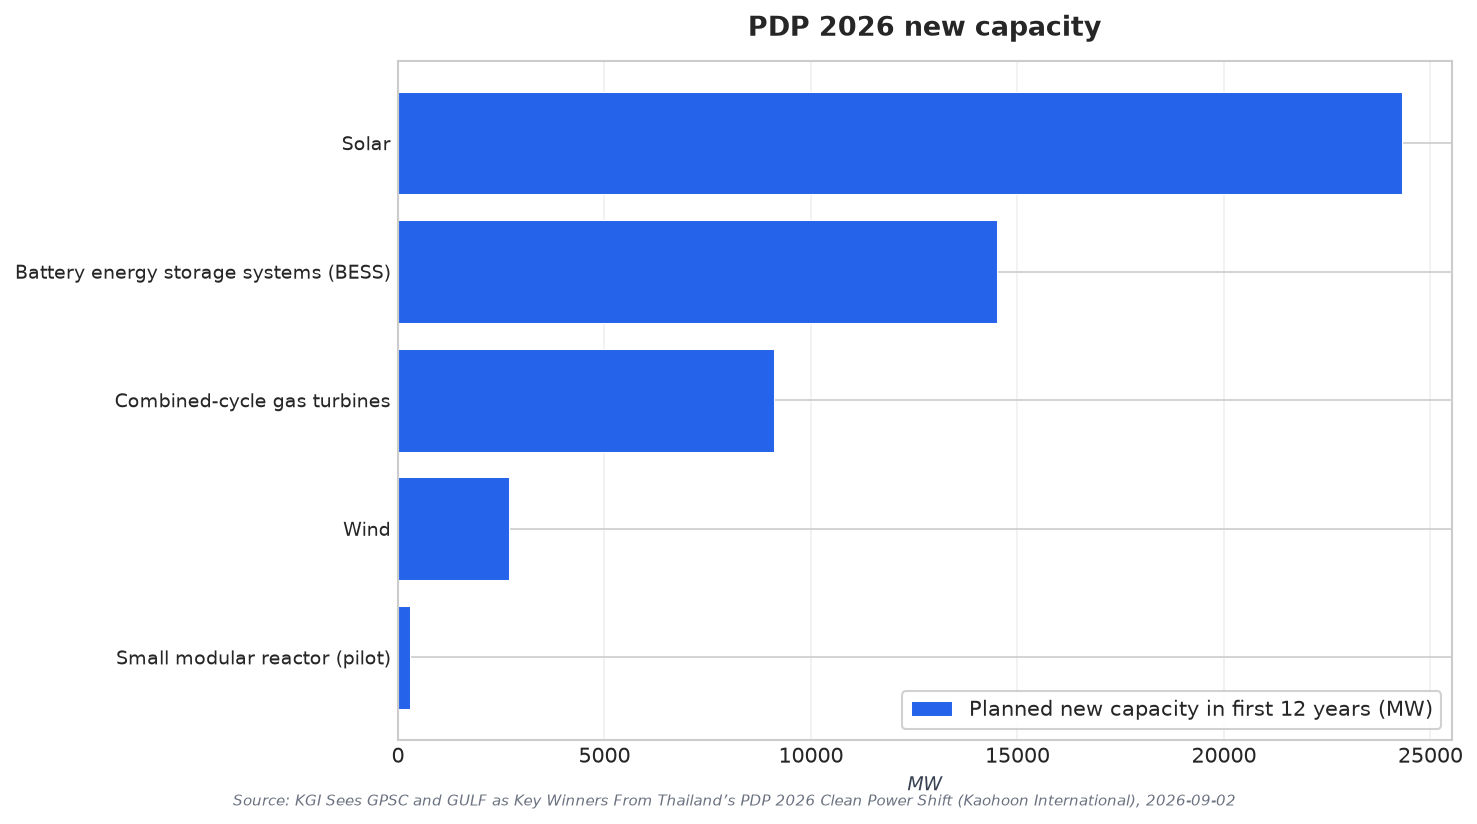
ในเชิงกำลังผลิต การเพิ่มกำลังผลิตครั้งนี้ถูกอธิบายว่าเป็นการเติมกำลังผลิตรวม 50.9 GW ภายใน 12 ปีแรก นำโดยโซลาร์ 24.3 GW, BESS 14.5 GW, ลม 2.7 GW, โรงไฟฟ้านิวเคลียร์ขนาดเล็กแบบโมดูลาร์ (SMR) โครงการนำร่อง 300 MW และกังหันก๊าซแบบ combined-cycle 9.1 GW ในร่างเดียวกันยังวางแนวทาง “Clean Swap” คือเมื่อสัญญาซื้อขายไฟฟ้า (PPA) ของเชื้อเพลิงฟอสซิลทยอยหมดอายุ จะทดแทนด้วยพลังงานหมุนเวียนและ BESS แทนที่จะเลือกเดินหน้าสร้างโรงก๊าซใหม่เป็นทางเลือกตั้งต้น การเปลี่ยนผ่านของโครงข่ายนี้ยังเชื่อมโยงกับการเปลี่ยนแปลงของความต้องการไฟฟ้า ภายใต้สมมติฐานการเติบโตสูง ความต้องการไฟฟ้าจากดาต้าเซ็นเตอร์และงานที่เกี่ยวข้องกับ AI อาจแตะ 8,800 MW พร้อมกับแรงขับอื่น ๆ เช่น ยานยนต์ไฟฟ้า และการติดตั้งโซลาร์บนหลังคาที่เพิ่มขึ้น ซึ่งผลักให้โครงข่ายต้องรองรับการไหลของไฟฟ้าแบบสองทิศทางมากขึ้น
ทำไมไฟฟ้าสะอาด โซลาร์บนหลังคา และ Direct PPA จึงเป็นแกนกลางของแผน
ในร่างแผนระบุเป้าหมายไฟฟ้าสะอาดไว้อย่างชัดเจน ไทยตั้งใจเพิ่มสัดส่วนพลังงานสะอาดในเชื้อเพลิงผสมของการผลิตไฟฟ้าจากปัจจุบันที่ต่ำกว่า 20% ให้เป็น 50% ภายในทศวรรษแรกของแผนใหม่ และหลังจากช่วงเริ่มต้นนั้น ร่างแผนคาดว่าสัดส่วนพลังงานสะอาดจะอยู่ราว 65% ถึง 90% ภายในปี 2050 โครงการโซลาร์บนหลังคาที่ตั้งเป้า 10,000 MW (10 GW) ถูกนำเสนอเป็นช่องทางให้ประชาชนมีส่วนร่วมเป็นเจ้าของ โดยอธิบายว่าเป็น “people’s power plants” และกระทรวงพลังงานยังเน้นย้ำการสร้างเงื่อนไขให้เกิดโซลาร์บนหลังคา 10 GW ควบคู่กันนั้น ข้อเสนอปฏิรูปตลาดไฟฟ้ายังรวมถึงสัญญาซื้อขายไฟฟ้าโดยตรง (Direct PPA) เพื่อให้ผู้ใช้ไฟฟ้าสามารถซื้อไฟฟ้าสะอาดจากผู้ผลิตโดยตรง และขยายการมีส่วนร่วมทั้งฝั่งการผลิตและการจัดซื้อไฟฟ้า
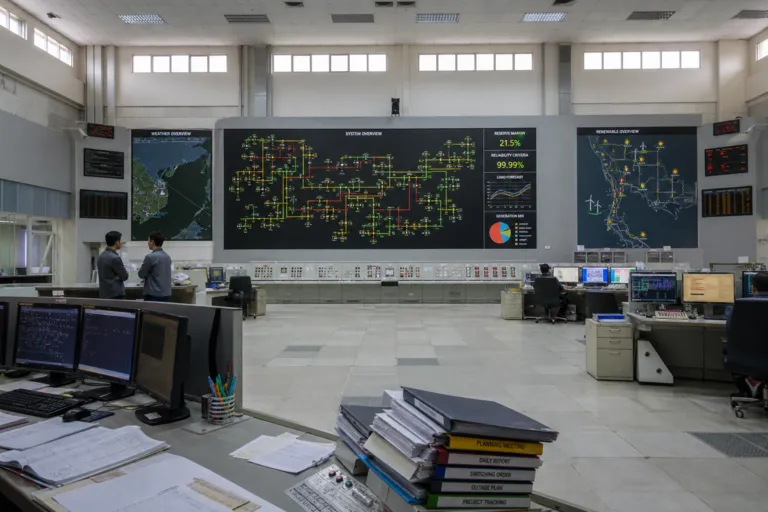
ร่างแผนยังปรับมุมมองของไทยต่อเรื่องความมั่นคงและความเชื่อถือได้ของระบบไฟฟ้า แทนที่จะประเมินความมั่นคงของระบบโดยอาศัย reserve margin เป็นหลักเพียงตัวชี้วัดเดียว ร่างแผนเปลี่ยนมาใช้ Loss of Load Expectation (LOLE) เพื่อสะท้อนความเสี่ยงด้านความเชื่อถือได้ให้เหมาะกับยุคที่พลังงานหมุนเวียนซึ่งผันผวนมีสัดส่วนเพิ่มขึ้น ความเห็นประกอบฉบับหนึ่งที่อ้างถึงร่างแผนระบุเพดาน LOLE ที่ 1.0 day per year ในด้านการปล่อย ร่าง PDP 2026 ตั้งเป้าลดการปล่อยคาร์บอนไดออกไซด์จากการผลิตไฟฟ้าจากราว 80 ล้านตัน CO2 ในปัจจุบัน เหลือ 19 ล้านตันภายในปี 2050 คิดเป็นการลดลงมากกว่า 75% โดยคาดว่าการปล่อยของภาคไฟฟ้าจะลดลงมาอยู่ราว 74 ล้านตันคาร์บอนไดออกไซด์เทียบเท่าในปี 2037 ก่อนจะทยอยลดลงเหลือ 19 ล้านตันในปี 2050
ความมั่นคงด้านพลังงานและต้นทุนเป็นอีกธีมหลัก โดยเฉพาะในประเด็นอุปทานก๊าซ รัฐมนตรีพลังงานอธิบายถึงมาตรการที่มุ่งลดการพึ่งพา LNG ที่ซื้อจากตลาด spot ซึ่งผันผวน รวมถึงการใช้ทรัพยากรก๊าซในอ่าวไทยให้เต็มศักยภาพ และการเจรจานำเข้าจากประเทศเพื่อนบ้านอย่างเมียนมาให้ได้เต็มศักยภาพ ขณะเดียวกัน บทวิเคราะห์ตลาดอิสระมองว่าระบบไฟฟ้าของไทยยังถูกครอบงำโดยการผลิตไฟฟ้าความร้อน (thermal generation) โดยกำลังผลิตติดตั้งของ thermal คิดเป็น 75.6% ของตลาดไฟฟ้าไทยในปี 2024 แม้พลังงานหมุนเวียนที่นำโดยโซลาร์จะขยายตัว และจำนวน corporate PPA เพิ่มขึ้นก็ตาม ในบริบทนี้ แผนพัฒนากำลังผลิตไฟฟ้าของไทย 2026 จึงเป็นสัญญาณสำคัญต่อผู้ลงทุนเกี่ยวกับทิศทางการยกระดับโครงข่าย การแข่งขัน และกลไกการจัดซื้อไฟฟ้าสะอาดในกรอบระยะเวลา 25 ปีไปจนถึงปี 2050
การเพิ่มกำลังผลิตหลักที่เสนอในแผนไฟฟ้าใหม่ของไทยคืออะไร?
ร่างแผนให้ความสำคัญกับโซลาร์และแบตเตอรี่กักเก็บพลังงานมากแค่ไหน?
Direct PPA จะทำงานอย่างไรภายใต้การปฏิรูปตลาดที่เสนอ?
แผนตั้งเป้าสัดส่วนไฟฟ้าสะอาดอย่างไรในระยะเวลาเปลี่ยนผ่าน?
แผนพัฒนากำลังผลิตไฟฟ้าของไทย 2026 เปลี่ยนการวางแผนด้านความมั่นคงโครงข่ายอย่างไร?
พูดคุยกับเราเกี่ยวกับความต้องการของคุณในด้าน:
-
วิจัยตลาดในประเทศไทย
-
การวางแผนเชิงกลยุทธ์ในประเทศไทย
-
กลยุทธ์การเข้าสู่ตลาดในประเทศไทย
-
การควบรวมและซื้อกิจการ (M&A) ในประเทศไทย
-
การวิเคราะห์ห่วงโซ่คุณค่าในประเทศไทย
-
การเปรียบเทียบศักยภาพการแข่งขันในประเทศไทย
-
การจัดจำหน่ายและพันธมิตรเชิงกลยุทธ์ในประเทศไทย
-
การวิเคราะห์พฤติกรรมผู้บริโภคในประเทศไทย