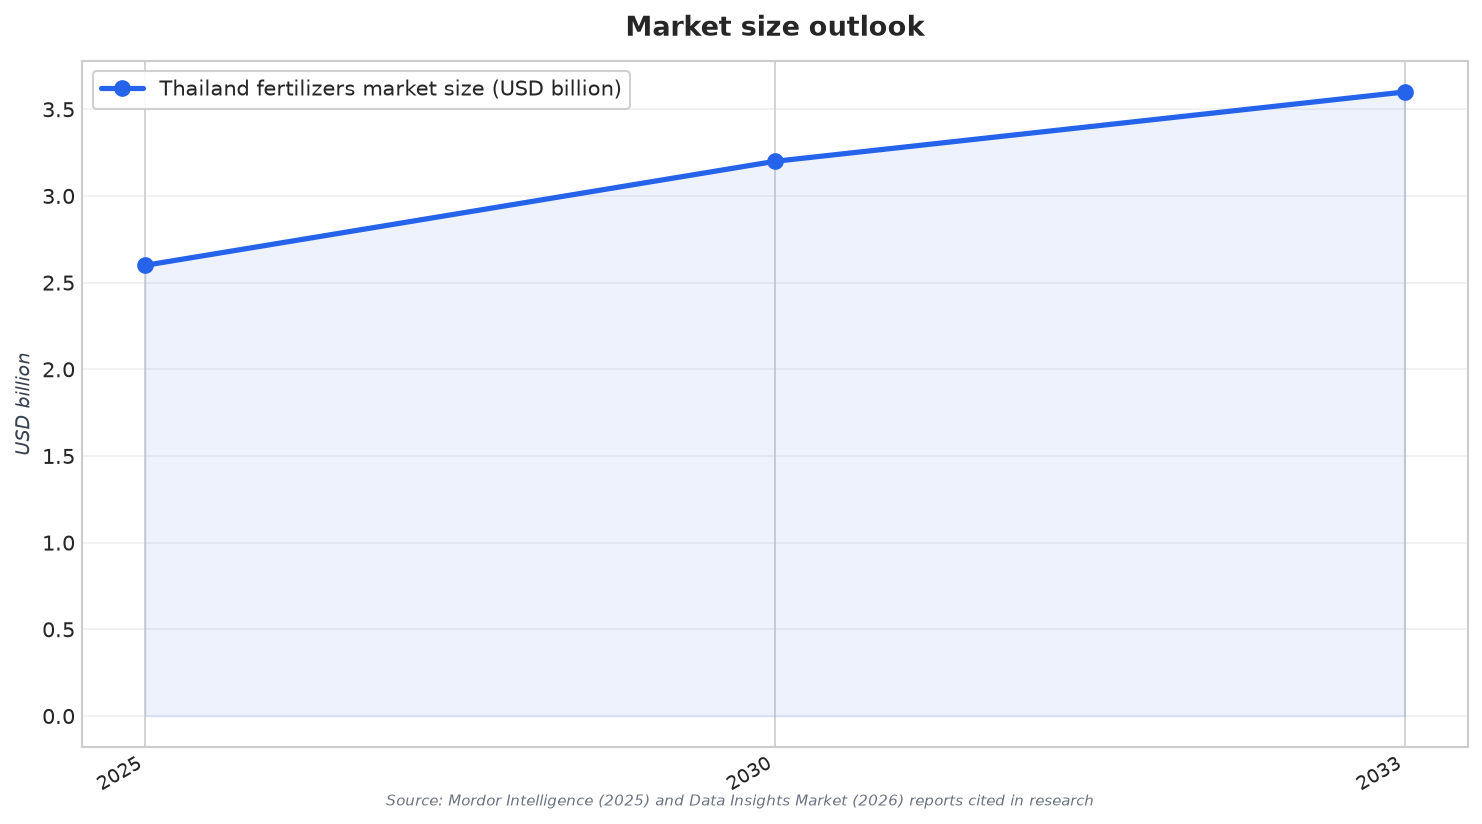
ตลาดปุ๋ยของไทยมีมูลค่าแตะ USD 2.60 billion ในปี 2025 และคาดว่าจะเติบโตที่ CAGR 4.24% ไปสู่ USD 3.20 billion ภายในปี 2030 การเติบโตนี้เกิดขึ้นควบคู่กับแรงกดดันจากการผลิตพืชเพื่อการส่งออก การส่งออกข้าวของไทยอยู่ที่ 9.9 million metric tons เพิ่มขึ้น 13% และเป็นระดับสูงสุดนับตั้งแต่ปี 2018 ในปี 2024 มูลค่าการส่งออกข้าวเพิ่มขึ้น 27% เป็น USD 6.4 billion (225.6 billion baht) ปุ๋ยยังคงเป็นปัจจัยสำคัญในการรักษาผลผลิตให้อยู่ในระดับสูง แต่ในอีกด้านหนึ่งก็กลายเป็นตัวแปรต้นทุนหลัก เมื่อแรงกระแทกจากต่างประเทศทำให้ความผันผวนด้านราคาลามไปทั่วห่วงโซ่อุปทาน
แรงกดดันด้านต้นทุนยิ่งทวีขึ้นจากการพึ่งพาการนำเข้าของไทย ผู้ประกอบการในอุตสาหกรรมระบุว่าไทยต้องพึ่งพาปุ๋ยนำเข้า 100% ทำให้เกษตรกร 16 million รายต้องเผชิญความผันผวนระดับโลกและความเสี่ยงจากเหตุการณ์ภูมิรัฐศาสตร์ สำหรับปุ๋ยไนโตรเจน การพึ่งพาการนำเข้ามักประเมินกันว่าอยู่ที่ 80-90% ของอุปทานธาตุอาหารไนโตรเจน ทำให้โลจิสติกส์และเงื่อนไขการค้ากลายเป็นหัวใจของเสถียรภาพ ในช่วงอุปทานสะดุด มีรายงานว่าราคาปุ๋ยในปี 2024 อยู่ในช่วง USD 400 ถึง USD 1,200 ต่อ metric ton ไทยใช้ทั้งเงินอุดหนุนโดยตรงและการควบคุมราคาเพื่อกันเกษตรกรจากความผันผวนเหล่านี้ อย่างไรก็ดี แนวทางดังกล่าวอาจบีบมาร์จิ้นของผู้ผลิต และทำให้การแข่งขันในกลุ่มผู้นำเข้าและผู้ผสมสูตรรุนแรงขึ้น
จุดที่การจัดทัพใหม่กำลังเกิดขึ้น: การนำเข้า การผสมสูตร และส่วนแบ่งตลาด
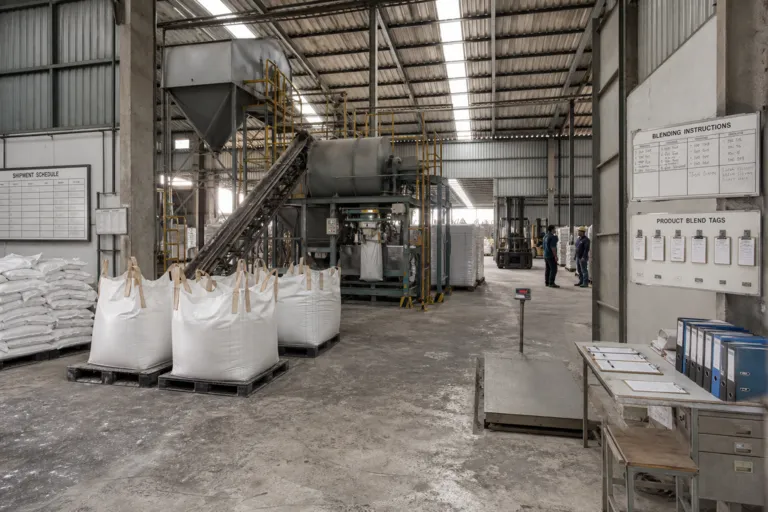
การจัดทัพใหม่เห็นได้ชัดจากสัดส่วนสินค้า กระแสการนำเข้า และวิธีการสร้างมูลค่า ปุ๋ยไนโตรเจนเป็นกลุ่มหลัก โดยครองส่วนแบ่งตลาด 56.5% ในปี 2024 ขณะที่กลุ่มพืชธัญพืชและซีเรียลคิดเป็น 42.1% ของขนาดตลาด ภูมิทัศน์การแข่งขันก็แตกกระจายเช่นกัน บริษัท 5 อันดับแรก—Thai Central Chemical Public Co., Ltd., Yara International ASA, Charoen Pokphand Group (Chia Tai Co., Ltd.), ICP Fertilizer Co., Ltd., และ TCC Group (Terragro Fertilizer Co., Ltd.)—มีส่วนแบ่งรวมกัน 29.9% ในปี 2024 ซึ่งหมายความว่ายังมีพื้นที่ให้ผู้เล่นรายใหม่เข้ามาได้มาก โดยเฉพาะรายที่โฟกัสด้านการจัดหา การผสมสูตร และการกระจายสินค้า มากกว่าการผลิตแบบครบวงจร
ปุ๋ยผสมสะท้อนให้เห็นว่าทำไมผู้เล่นหน้าใหม่จึงสามารถแข่งขันได้ด้วยการจัดซื้อและการกำหนดสูตร ในกลุ่ม NPK แบบผสม มูลค่านำเข้าของไทยในปี 2023 อยู่ที่ $408 million โดยปริมาณนำเข้าลดลง 7% ก่อนหน้านี้การนำเข้าเคยพุ่งสูงสุดที่ 1.2M tons ในปี 2013 จากนั้นทรงตัวในระดับที่ต่ำลงในช่วงปี 2014 ถึง 2023 ขณะเดียวกัน ตลาดยังครอบคลุมสูตรจำนวนมาก ตั้งแต่เกรดมาตรฐานอย่าง 15-15-15 และ 16-16-16 ไปจนถึงสูตรเฉพาะตามพืช การใช้ปุ๋ยรวมในอดีตอยู่ราว 4-5 million tonnes ต่อปีในทุกหมวดหมู่ ส่วนเกรด NPK แบบผสมคาดว่าอยู่ที่ 35-50% ของปริมาณดังกล่าว ขึ้นกับฤดูกาลและระดับราคา ภาพรวมนี้ผลักดันให้เกิดกลยุทธ์แบบพอร์ตโฟลิโอ ซึ่งผู้เล่นหน้าใหม่แข่งขันกันด้วยการเลือกเกรดให้เหมาะ และส่งมอบได้สม่ำเสมอ
สัญญาณจากนโยบายและการลงทุนก็กำลังเปลี่ยนความคาดหวังเรื่องต้นทุนและกลยุทธ์การเข้าสู่ตลาด ไทยกำลังเดินหน้าโครงการโพแทช มูลค่า USD 1.8 billion ที่วางแผนไว้ในปี 2026 เพื่อลดการพึ่งพาวัตถุดิบนำเข้า แรงจูงใจด้านคาร์บอนเครดิตที่สอดคล้องกับคำมั่นระดับชาติในการลดการปล่อยก๊าซ 20-25% กำลังกระตุ้นให้มีการใช้ปุ๋ยทางเลือกที่ปล่อยคาร์บอนต่ำ ในภาคเกษตร กลุ่มสหกรณ์/เครือข่ายเกษตรพันธสัญญาที่ทดลองการใส่ปุ๋ยแบบกำหนดโดสตามโซน รายงานว่าสามารถลดปริมาณยูเรียต่อเฮกตาร์ลงได้ 15-20% โดยไม่กระทบผลผลิต เมื่อรวมกันแล้ว การเปลี่ยนแปลงเหล่านี้ยิ่งตอกย้ำว่าอุตสาหกรรมปุ๋ยไทยกำลังถูกจัดระเบียบใหม่ โดยให้ความสำคัญกับความมั่นคงของอุปทาน สินค้าที่แตกต่าง และความได้เปรียบด้านการจัดซื้อ ซึ่งสามารถแปลงเป็นต้นทุนปัจจัยการผลิตในไร่ที่ต่ำลงหรือมีเสถียรภาพมากขึ้นได้อย่างรวดเร็ว
ตลาดปุ๋ยของไทยมีขนาดเท่าไร และคาดว่าจะเติบโตอย่างไร?
ในช่วงเกิดความปั่นป่วนที่กระทบไทย ราคาปุ๋ยผันผวนได้มากแค่ไหน?
อะไรสะท้อนว่าการแข่งขันยังเปิดช่องให้ผู้เล่นรายใหม่ในอุตสาหกรรมปุ๋ยไทย?
ตัวเลขล่าสุดสะท้อนแนวโน้มนำเข้า NPK ของไทยอย่างไร?
ปัจจัยใดกำลังมีอิทธิพลต่อต้นทุนและการใช้ปุ๋ยในไทยในอนาคต?
พูดคุยกับเราเกี่ยวกับความต้องการของคุณในด้าน:
-
วิจัยตลาดในประเทศไทย
-
การวางแผนเชิงกลยุทธ์ในประเทศไทย
-
กลยุทธ์การเข้าสู่ตลาดในประเทศไทย
-
การควบรวมและซื้อกิจการ (M&A) ในประเทศไทย
-
การวิเคราะห์ห่วงโซ่คุณค่าในประเทศไทย
-
การเปรียบเทียบศักยภาพการแข่งขันในประเทศไทย
-
การจัดจำหน่ายและพันธมิตรเชิงกลยุทธ์ในประเทศไทย
-
การวิเคราะห์พฤติกรรมผู้บริโภคในประเทศไทย