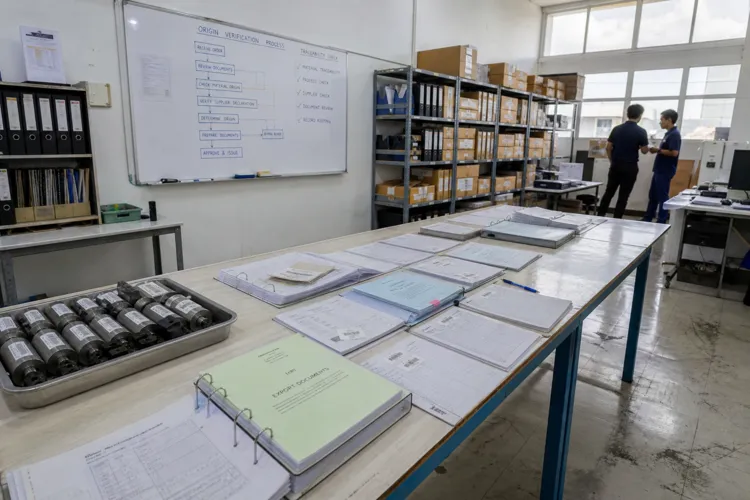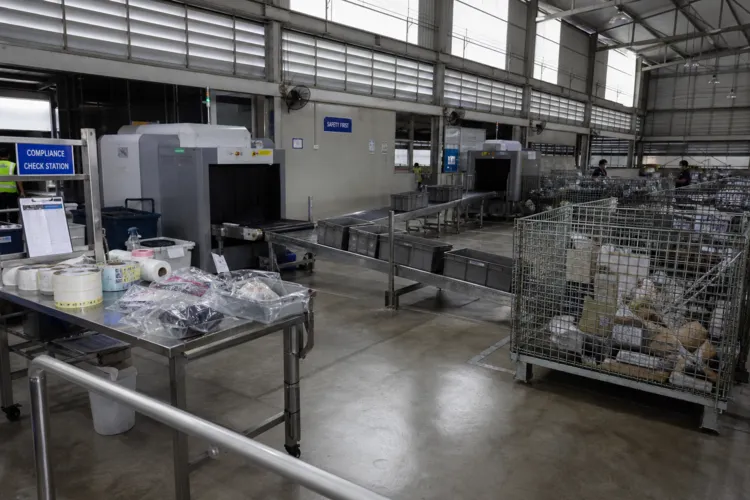
ผู้ส่งออกผลไม้แปรรูปของไทยกำลังเผชิญความไม่แน่นอนระลอกใหม่ หลังสหรัฐอเมริกาประกาศเรียกเก็บภาษีนำเข้าเพิ่มเติม 12.5% กับสินค้าส่วนใหญ่จากไทย ภายใต้มาตรา 301 ของกฎหมายการค้าสหรัฐฯ ปี 1974 โดยอ้างความกังวลที่เกี่ยวข้องกับมาตรการป้องกันการนำเข้าสินค้าที่ผลิตจากแรงงานบังคับ ตามรายงานเกี่ยวกับการดำเนินการของ USTR ลงวันที่ 23 กรกฎาคม (ตามเวลาท้องถิ่นสหรัฐฯ) มาตรการดังกล่าวจะมีผลครอบคลุมเป็นวงกว้าง เว้นแต่สินค้าใดเข้าข่ายข้อยกเว้นเฉพาะที่ระบุไว้ในภาคผนวก ในหมวดเกษตรและอาหาร กลุ่มที่ได้รับผลกระทบรวมถึงอาหารทะเลกระป๋องและแปรรูป รวมถึงข้าว ผลไม้กระป๋องและแปรรูป และไก่แปรรูป สำหรับผู้ส่งออกที่เกี่ยวข้องกับการแปรรูปสับปะรดและผลไม้เมืองร้อนอื่น ๆ ขอบเขตมาตรการนี้หมายถึงการต้องติดตามรหัสศุลกากรอย่างใกล้ชิด และตรวจสอบว่าข้อยกเว้นสามารถใช้ได้จริงในทางปฏิบัติหรือไม่
รัฐบาลไทยยังวางกรอบความเปลี่ยนแปลงครั้งนี้ว่าเป็นประเด็นการเจรจา มากกว่าจะเป็นแรงกระแทกด้านราคาเพียงอย่างเดียว อีกแหล่งข่าวที่กล่าวถึงการเปลี่ยนแปลงนโยบายเดียวกันระบุว่า ค่าธรรมเนียมใหม่มีผลบังคับใช้เมื่อวันที่ 24 กรกฎาคม 2026 ภายใต้มาตรา 301 โดยมาแทนมาตรการ 10% ตามมาตรา 122 ที่สิ้นสุดในวันเดียวกัน กระทรวงพาณิชย์ของไทยระบุว่า มูลค่าการส่งออกของไทยไปสหรัฐฯ มากกว่าครึ่งได้รับการยกเว้น ผู้ช่วยรัฐมนตรีว่าการกระทรวงพาณิชย์ Kirida Bhaopichitr กล่าวว่า สินค้าไทยจำนวน 2,120 รายการ (product lines) ถูกตัดออกจากภาษีเพิ่มเติม 12.5% รายการที่ได้รับการยกเว้นเหล่านั้นรวมถึงวงจรรวมและฮาร์ดดิสก์ไดรฟ์ แต่ยังครอบคลุมรายการที่เกี่ยวข้องกับผู้แปรรูปผลไม้ด้วย เช่น สับปะรดสดและสับปะรดแปรรูป ผลไม้สดและผลไม้แห้ง และสินค้าเกษตรอื่น ๆ ข้อยกเว้นเหล่านี้เป็นตัวแปรสำคัญต่อการวางแผนการส่งมอบสินค้าและการบริหารสัญญาของผู้ประกอบการในอุตสาหกรรมสับปะรดกระป๋องไทย
ข้อยกเว้นมีความหมายอย่างไรต่อผู้ส่งออกสับปะรดและผลไม้แปรรูป
รายละเอียดมีความสำคัญ เพราะบทสรุปของรายการ “ได้รับผลกระทบ” เทียบกับ “ได้รับการยกเว้น” อาจแตกต่างกันไปตามหมวดสินค้าและพิกัดภาษี รายงานหนึ่งเน้นว่า ผลไม้กระป๋องและผลไม้แปรรูปอยู่ในกลุ่มเกษตรและอาหารที่ได้รับผลกระทบ และยังระบุด้วยว่า ไทยไม่ได้รับข้อยกเว้นเฉพาะรายประเทศแบบเดียวกับที่บางประเทศเพื่อนบ้านในภูมิภาคได้รับ แต่อีกรายงานหนึ่งระบุว่า ข้อสรุปสุดท้ายยกเว้นสับปะรดสดและสับปะรดแปรรูป และระบุให้ผลไม้สดและผลไม้แห้งอยู่ในกลุ่มรายการที่ได้รับการยกเว้น พร้อมชี้ว่า รายการที่ได้รับการยกเว้นคิดเป็นมูลค่ามากกว่าครึ่งของสินค้าที่ไทยส่งออกไปสหรัฐฯ อีกบันทึกตลาดหนึ่งก็อธิบายในทิศทางเดียวกันว่ามีข้อยกเว้นสำหรับผลไม้บางชนิดและผลิตภัณฑ์ที่เกี่ยวข้อง เช่น สับปะรดและมะม่วง สำหรับผู้ส่งออก ประเด็นนี้ทำให้จำเป็นต้องตรวจสอบรหัส US HTS ให้ชัดเจน และเทียบสเปกสินค้าให้สอดคล้องกับถ้อยคำในข้อยกเว้น
กลยุทธ์การส่งออกยังได้รับอิทธิพลจากฐานการส่งออกผลไม้แปรรูปและเครื่องดื่มของไทยในภาพรวม รายงานของ USDA เกี่ยวกับวัตถุดิบสำหรับอุตสาหกรรมแปรรูปอาหารของไทยระบุว่า มูลค่าตลาดส่งออกน้ำผลไม้และน้ำผักของไทยอยู่ที่ $955 million ในปี 2024 เพิ่มขึ้น 10 percent จากปีก่อน รายงานเชื่อมโยงการเติบโตดังกล่าวกับการตระหนักด้านสุขภาพที่เพิ่มขึ้น ความพร้อมของผลไม้เมืองร้อนในประเทศ เช่น มะม่วง สับปะรด และฝรั่ง รวมถึงการฟื้นตัวของภาคท่องเที่ยว แม้น้ำผลไม้จะเป็นคนละเซกเมนต์กับสับปะรดกระป๋อง แต่ตัวเลขเหล่านี้สะท้อนว่าการส่งออกผลไม้แปรรูปเป็นส่วนสำคัญของพอร์ตการค้าระหว่างประเทศของไทย และการวางตำแหน่งสินค้าและปัจจัยขับเคลื่อนอุปสงค์สามารถเปลี่ยนได้รวดเร็วเมื่อ “ต้นทุนการค้า” เปลี่ยนไป
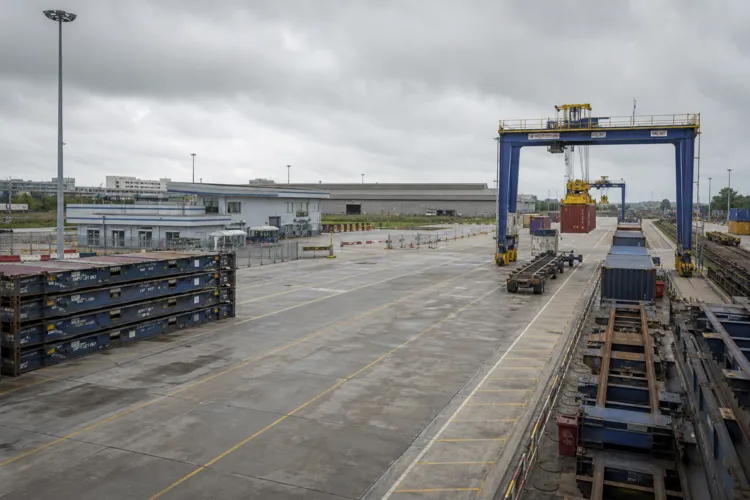
สถานะของไทยในด้านการแปรรูปสับปะรดยังถูกตอกย้ำผ่านคำแนะนำตลาดอย่างเป็นทางการสำหรับบริษัทสหรัฐฯ คู่มือประเทศของรัฐบาลสหรัฐฯ ระบุว่า ไทยเป็นผู้ส่งออกรายใหญ่ที่สุดของโลกในสินค้ากลุ่มผลิตภัณฑ์มันสำปะหลัง ยางพารา ปลาทูน่ากระป๋อง และสับปะรดกระป๋อง ท่ามกลางบริบทดังกล่าว ไทยกำลังเร่งรัดการเจรจาการค้ากับสหรัฐฯ รองนายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงพาณิชย์ Suphajee Suthumpun กล่าวว่า ไทยต้องการ Agreement on Reciprocal Trade (ART) ที่เป็นประโยชน์ร่วมกัน และต้องการข้อตกลงที่สมดุล ซึ่งไม่กระทบต่อสาธารณสุข ความมั่นคงของชาติ ประโยชน์สาธารณะ หรือความสามารถของรัฐบาลในการกำหนดนโยบาย กระทรวงพาณิชย์ยังระบุด้วยว่า กำลังเตรียมมาตรการช่วยเหลือธุรกิจที่อาจได้รับผลกระทบ รวมถึงสินเชื่อดอกเบี้ยต่ำเพื่อเพิ่มสภาพคล่อง มาตรการภาษีสนับสนุนผู้ส่งออก การลดต้นทุนขนส่ง และการบริหารโลจิสติกส์ให้มีประสิทธิภาพมากขึ้น
อัตราภาษีใหม่ของสหรัฐฯ ตามมาตรา 301 ที่ใช้กับไทยอยู่ที่เท่าไร?
สับปะรดและผลิตภัณฑ์ผลไม้ได้รับการยกเว้นจากภาษีใหม่ 12.5% หรือไม่?
หมวดอาหารใดบ้างที่คาดว่าจะได้รับผลกระทบจากมาตรการตามมาตรา 301?
มูลค่าการส่งออกน้ำผลไม้และน้ำผักของไทยในปี 2024 อยู่ที่เท่าไร?
ทำไมอุตสาหกรรมสับปะรดกระป๋องไทยจึงต้องจับตาความเปลี่ยนแปลงเหล่านี้อย่างใกล้ชิด?
พูดคุยกับเราเกี่ยวกับความต้องการของคุณในด้าน:
-
วิจัยตลาดในประเทศไทย
-
การวางแผนเชิงกลยุทธ์ในประเทศไทย
-
กลยุทธ์การเข้าสู่ตลาดในประเทศไทย
-
การควบรวมและซื้อกิจการ (M&A) ในประเทศไทย
-
การวิเคราะห์ห่วงโซ่คุณค่าในประเทศไทย
-
การเปรียบเทียบศักยภาพการแข่งขันในประเทศไทย
-
การจัดจำหน่ายและพันธมิตรเชิงกลยุทธ์ในประเทศไทย
-
การวิเคราะห์พฤติกรรมผู้บริโภคในประเทศไทย