ในไทย การบริโภคชาถูกขับเคลื่อนอยู่ระหว่างความสะดวกแบบแมสกับการยกระดับสู่พรีเมียม—and ช่องว่างระหว่างสองฝั่งนี้ก็กำลังกว้างขึ้นเรื่อยๆ อากาศที่ร้อนของประเทศทำให้ชาแบบเย็นทำผลงานได้ดีกว่าชาร้อน และ “สไตล์ไทย” โดยทั่วไปมักชงเข้มและใส่น้ำตาลหนักบริบทนี้สำคัญ เพราะช่วยอธิบายว่าทำไมตัวเลือกชา RTD แบบลดน้ำตาลและแบบไม่ใส่น้ำตาลจึงเริ่มกลายเป็นจุดแข่งขันที่เห็นได้ชัด ในตลาดชา ready-to-drink ของไทย การเติบโตผูกกับความสามารถของแบรนด์ในการทำให้รสชาติที่คุ้นเคยดูทันสมัยขึ้น พร้อมลดระดับความหวาน และยกระดับรูปแบบสินค้า เช่น บรรจุภัณฑ์ที่พกพาสะดวกและหาซื้อได้สำหรับไลฟ์สไตล์นอกบ้าน
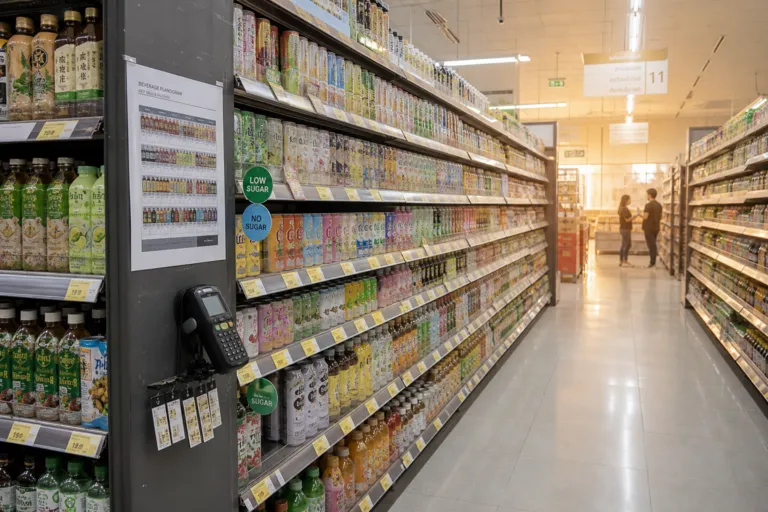
ค้าปลีกสมัยใหม่กำลังเร่งให้การเปลี่ยนแปลงนี้ชัดขึ้น ในไทย 7-Eleven (ดำเนินการโดย Charoen Pokphand Group) ได้เพิ่มโซนชาแบบอุณหภูมิห้องและแบบแช่เย็นในปี 2024 และเพิ่มพื้นที่จัดวางในหมวดนี้ขึ้น 30% พร้อมกระตุ้นยอดขายด้วยแคมเปญร่วมมือด้านโปรโมชันที่รวมถึงแบรนด์ชาท้องถิ่นอย่าง Oishi การทำงานในระดับหน้าร้านลักษณะนี้ช่วยเปิดพื้นที่ให้มี SKU มากขึ้น รวมถึงสูตรที่เบาและดีต่อสุขภาพกว่า อีกทั้งยังสอดคล้องกับภาพรวมตลาดเครื่องดื่มที่กว้างขึ้น: ตลาดเครื่องดื่มของไทยถูกประเมินไว้ที่ US$4.4 billion ในปี 2022 และคาดว่าจะเพิ่มเป็น US$6.74 billion ภายในปี 2025 ซึ่งสะท้อนแรงจูงใจทางธุรกิจที่ทำให้แบรนด์ต้องแข่งกันอย่างจริงจังเพื่อชิงพื้นที่บนชั้นวาง
รูปแบบน้ำตาลต่ำและการขยายความหลากหลาย จากทางเลือกเสริมสู่แกนหลัก
การสื่อสารด้านสุขภาพและความเป็นอยู่ที่ดีเริ่มเด่นชัดขึ้นในแผนพัฒนานวัตกรรมเครื่องดื่มของไทย มุมมองตลาดท้องถิ่นหนึ่งระบุว่าเครื่องดื่มน้ำตาลต่ำหรือไม่ใส่น้ำตาล และ “เครื่องดื่มชาเพื่อสุขภาพ” เช่น kombucha และ yerba mate คือเทรนด์ที่น่าจับตา ซึ่งส่งสัญญาณว่าแบรนด์ชาไม่อาจพึ่งความหวานอย่างเดียวเพื่อชนะได้อีกต่อไป ขณะเดียวกัน บทวิเคราะห์ชา RTD ระดับโลกก็ยืนยันแนวโน้มเดียวกัน: แรงกดดันจากหน่วยงานกำกับด้านสุขภาพและความต้องการของผู้บริโภคกำลังจำกัดการเติบโตของเซกเมนต์ชาหวาน ส่งผลให้การลงทุนด้านการปรับสูตรมุ่งไปที่สูตรลดน้ำตาลและสูตรศูนย์น้ำตาลมากขึ้น พร้อมกันนั้น การยกระดับสู่พรีเมียมก็มาในรูปของ cold-brew สูตรออร์แกนิก และสูตรฟังก์ชันนัล ที่ช่วยให้แบรนด์สร้างความแตกต่างได้มากกว่าการเป็นชาเย็นแบบสินค้าทั่วไป
การกระจายความหลากหลายไม่ได้มีแค่เรื่องรสชาติเท่านั้น แต่ยังรวมถึงความน่าเชื่อถือ บรรจุภัณฑ์ และความคาดหวังของผู้ซื้อด้วย ข้อมูลเชิงลึกจาก Mintel ระบุว่าในไทย ผู้บริโภคหนึ่งในสี่ยินดีจ่ายแพงขึ้นสำหรับชาที่บรรจุในถุงที่ไม่มีพลาสติก แม้ประเด็นนี้จะอ้างอิงถึงบรรจุภัณฑ์ชาทั่วไป แต่ก็สะท้อนความพร้อมในวงกว้างที่จะให้รางวัลกับแบรนด์ที่ขยับทำจริงด้านความยั่งยืน ซึ่งอาจส่งผลต่อกลยุทธ์แบรนด์ RTD และการเจรจากับค้าปลีกเรื่องข้อกำหนดของรูปแบบสินค้าได้ ด้านผลิตภัณฑ์ รายงานชาในระดับโลกอธิบายว่าแบรนด์ต่างๆ ขยายไปสู่ชาผสมผลไม้ ชาสมุนไพร ชา cold brew เฉพาะทาง และการวางตำแหน่งเป็นเครื่องดื่มฟังก์ชันนัล ทั้งหมดนี้ช่วยเพิ่ม “เหตุผลในการซื้อ” ให้มากกว่าแค่ความสดชื่น
เศรษฐกิจชาในไทยยังสะท้อนให้เห็นว่าโอกาสสามารถหลากหลายได้มากแค่ไหนเมื่อแบรนด์ขยายพอร์ตให้กว้างขึ้น บทวิเคราะห์ตลาดหนึ่งรายงานว่า bubble tea ถูกซื้อโดยคนไทยอายุ 20–29 ถึง 94% ในทุกไตรมาส ตอกย้ำพลังของดีมานด์จากคนรุ่นใหม่และพฤติกรรมการซื้อซ้ำที่ถี่ในกลุ่มเครื่องดื่มที่ขับเคลื่อนด้วยชา แหล่งข้อมูลเดียวกันระบุว่าชาออร์แกนิกระดับพรีเมียมในบูติกย่านกรุงเทพฯ มีราคาสูงถึง ฿200 และมีรายได้จากการส่งออกต่อปี US$19.7 million ไปยังตลาดอาเซียน สำหรับผู้เล่นในตลาด RTD สัญญาณเหล่านี้สำคัญ เพราะชี้ให้เห็นว่าตลาดสามารถมีทั้งความเข้าถึงง่ายแบบแมส สัญญาณพรีเมียม และการสร้างแบรนด์ข้ามพรมแดนอยู่ร่วมกันได้—โดยเฉพาะเมื่อรูปแบบน้ำตาลต่ำและการสร้างความแตกต่างที่ฉลาดขึ้นช่วยลดช่องว่างระหว่างเซกเมนต์แมสกับพรีเมียม
อะไรเป็นแรงขับให้ตลาดชา ready-to-drink ในไทยเปลี่ยนแปลง?
การขยับตัวของค้าปลีกรายใดที่ช่วยเพิ่มการมองเห็นชา RTD ในไทย?
มีหลักฐานอะไรที่บ่งชี้ว่าคนไทยวัยรุ่นและวัยหนุ่มสาวมีความต้องการเครื่องดื่มที่ขับเคลื่อนด้วยชาอย่างแข็งแรง?
ผู้บริโภคไทยกำลังส่งสัญญาณสนใจบรรจุภัณฑ์ชาที่ยั่งยืนมากขึ้นหรือไม่?
การยกระดับสู่พรีเมียมปรากฏอย่างไรในวงการชาไทย?
พูดคุยกับเราเกี่ยวกับความต้องการของคุณในด้าน:
-
วิจัยตลาดในประเทศไทย
-
การวางแผนเชิงกลยุทธ์ในประเทศไทย
-
กลยุทธ์การเข้าสู่ตลาดในประเทศไทย
-
การควบรวมและซื้อกิจการ (M&A) ในประเทศไทย
-
การวิเคราะห์ห่วงโซ่คุณค่าในประเทศไทย
-
การเปรียบเทียบศักยภาพการแข่งขันในประเทศไทย
-
การจัดจำหน่ายและพันธมิตรเชิงกลยุทธ์ในประเทศไทย
-
การวิเคราะห์พฤติกรรมผู้บริโภคในประเทศไทย